不配息ETF也能退休?關鍵是「自己替自己配息」
很多人對退休後的投資組合有一個固定的想像:「我要找會配息的標的,每年固定領股息或債息來生活。」這講法沒錯——配息型的標的(高股息ETF、定期配息債券、優質個股)確實是退休投資組合的主力。
但這裡有一個觀念要打破:不配息的標的,也可以拿來當退休現金流。
什麼意思?很多ETF和個股是不配息的——它們不發股利,但股價會隨著公司獲利成長一路漲。
0050早期就是這種設計,很多美國的成長型ETF也是。
投資這種標的的好處是:公司賺到的錢全部留在公司裡繼續成長,你的本金跟著放大。沒有配息,你也不用每年繳股利所得稅。
不配息怎麼有現金花?每年賣4~6%「自製配息」
但問題來了——不配息你怎麼有現金可以花?答案是:你自己替自己配息。
每年到了你需要錢的時候,從你的不配息部位裡賣掉一小部分——比如4%到6%——這筆現金就是你那一年的「自製配息」,剩下的部位繼續放在那邊享受漲幅。
長期下來,因為股價持續成長,你即使每年賣掉一些,剩下的部位市值還是慢慢在增加。
退休4%法則怎麼用?靠投資組合自己創造現金流
這套做法在美國叫做「4%法則」——每年從投資組合裡賣掉4%出來當生活費,剩下的繼續滾,多數情況下你的本金可以撐30年以上。
在台灣的情境下,這個比例可以根據你的標的特性調整——如果你的投資組合長期年化報酬率是6%,你每年提4%,本金還會慢慢成長。
所以下次有人跟你說「不配息的不能買,退休後不能用」,你可以記得這件事——重點不是「配不配息」,是「能不能穩穩產出現金流」。前者只是後者的其中一種方式而已。
200個月本金法則——每月定期定額3萬元,多久才能退休?
這一章的算法裡最重要的可能就是這個:200個月本金。
我們前面已經算過——一年生活費除以投資報酬率,就是你需要的退休資產。這個算法把它再翻譯成更貼近日常的版本:
假設你每個月扣3萬塊定期定額買ETF,扣到第幾個月,你的累積本金可以開始產出每月3萬的被動收入?
純數學的答案是:200個月。
怎麼算的?200個月乘以3萬塊,是600萬本金。600萬乘以6%的年報酬率,一年是36萬,除以12個月,就是3萬塊一個月。這個數字漂亮地剛好等於你原本的扣款金額。
也就是說:當你的累積本金達到「相當於你定期定額200個月的金額」的時候,這筆資金每年產出的被動收入,剛好等於你過去每個月投入的金額——這時你已經可以選擇不再扣款,因為它自己會產出同樣的現金流。
幫女兒每月3萬定期定額ETF,5年就存到600萬
要累積200個月的本金聽起來很久——將近17年,但這只是純粹靠扣款累積的情況。
真實世界裡,前面幾年已經投入股市的部分,是會有漲幅的。
假設股市的年化報酬率是8%,加上你持續扣款,你會發現大概8到10年——100個月左右——你的累積本金就會接近600萬。
我自己有在幫我女兒做定期定額,每個月3萬塊,買的是不配息但長期成長的ETF。
我原本想,按照計算機的算法,要扣到200個月才會累積到600萬。但前一陣子我打開帳戶看,差不多5年就到了。
為什麼這麼快?因為這幾年股市漲幅特別大。本金加上市值漲幅,讓帳面上的累積金額遠超過「單純扣款金額的累積」。原本我預期要花16、17年才會累積出來的部位,5年不到就到了。
當然這是一個多頭年代的特例。如果遇到大跌的年代,反過來,可能要扣到第13、15年才追上理論值。
但長期拉開來看,平均下來大概10年到15年之間,多數人都可以達到這個門檻。
這個算法的價值不在於「告訴你會花幾年」,而在於它給你一個具體的、可以倒推的目標。
下次你打開定期定額的帳戶看著數字,你心裡有一個錨——「我要扣到累積金額相當於200個月扣款,那就是我的中繼站。」
到那個時候,這筆資金已經夠強,可以單獨支撐你過去的生活水平。
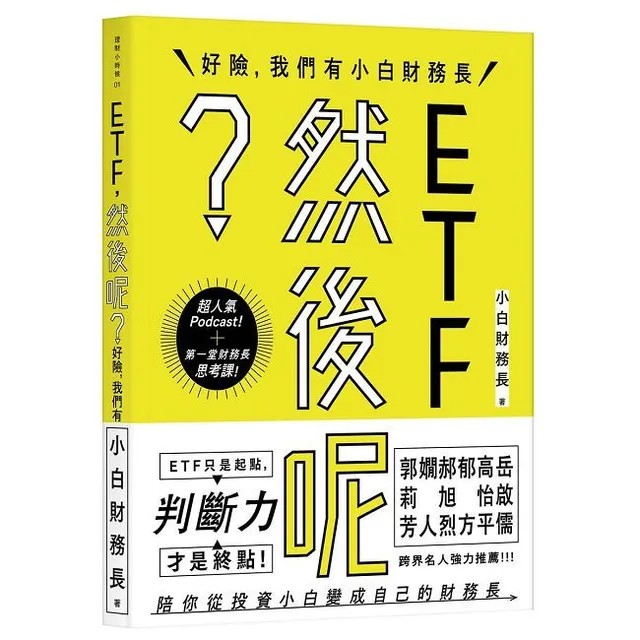
作者簡介_小白財務長
人氣財經podcast「理財小時候」深受聽眾喜愛的系列,由四位主持人共同打造,秉持「沒有標準答案,只有多元觀點」核心理念,用聽得懂的語言,陪伴每一位理財小白走過從零到一的關鍵旅程,建立起自己的理財思維。
系列節目累積超過百集,涵蓋ETF、股票、債券、總體經濟等主題。本書為《小白財務長》四位主持人首度將節目精華,化為輕鬆易讀的文字,引領更多理財小白自信走進繽紛的投資世界。
本文摘自聲音研制所《ETF,然後呢?:好險,我們有小白財務長》
※ 本網站及作者所提供資訊僅供參考,投資人應自行承擔投資風險及投資結果。

_20260917143430.jpg_280x210.jpg)
_20260916180434.jpg_280x210.jpg)
_20260914170545.jpg_280x210.jpg)