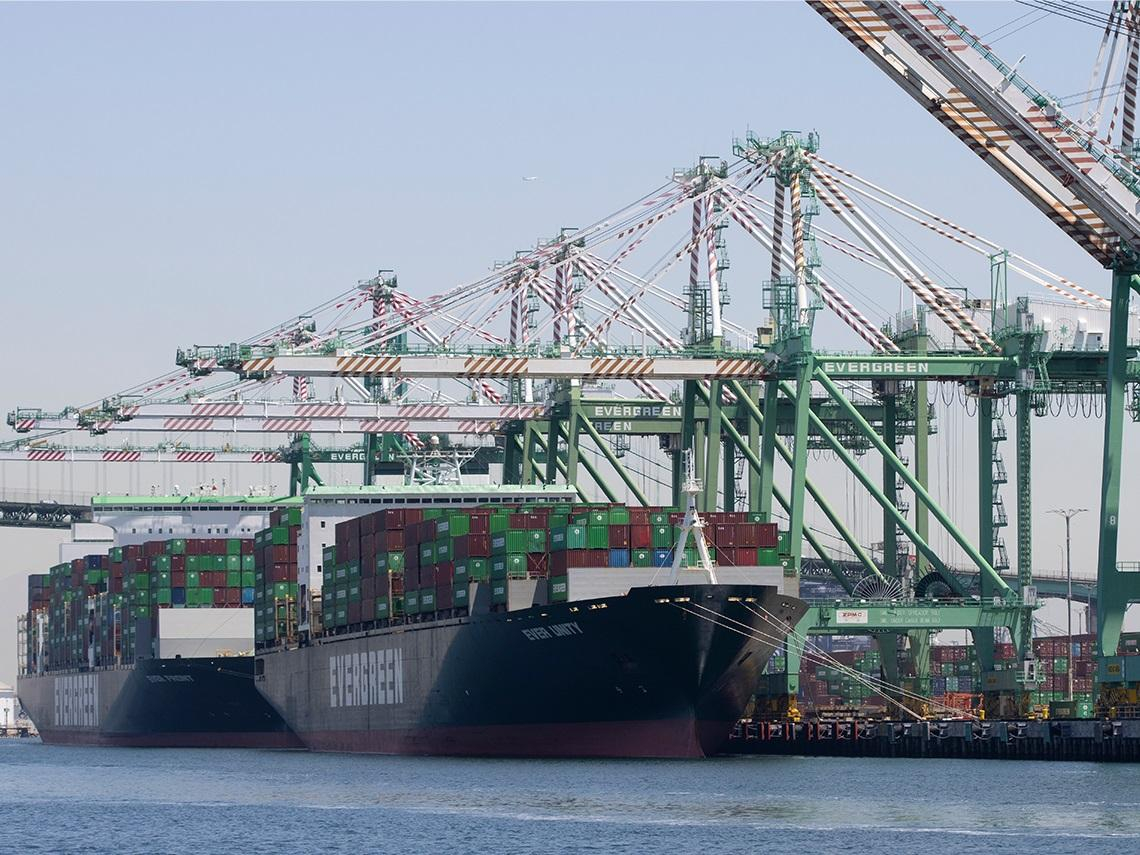
shutterstock
2023-07-19 17:00
經過三個月的研究後,我們決定將長榮海運(2603)納入存股池追蹤。雖然我們預計長榮2023年與2024年獲利將大幅衰退,但基於種種理由,長榮已經不是疫情前的「阿榮」,而是競爭力顯著改善、公司治理大幅提升,財務安全度更厚實的「榮大仔」。
從長榮海運在2021年7月所創下的233元高點算起,在未還原權息,但把減資六成因素還原後,股價迄今暴跌83%。套句網友的話,正當大家紛紛棄船之際,我們逆向操作選擇上船,準備好好當它一次航海王。這個決定過程其實相當掙扎,卻是經過深思熟慮的縝密算計。
以長榮7月18日的收盤價98.6元計算,如果把長榮減資六成考量進去,98.6元的長榮,約莫等於減資前的45.4元。長榮的體質、競爭力、獲利、股息等面向均是海運貨櫃三雄中首屈一指的,但股價卻低於陽明(2609)的46.3元,萬海(2615)的50.4元,這是第一個不合理的地方。
第二個我們認為長榮被市場嚴重低估的地方在於:長榮減資後股本為211.6億元,以98.6元股價計算,市值為2087億元。
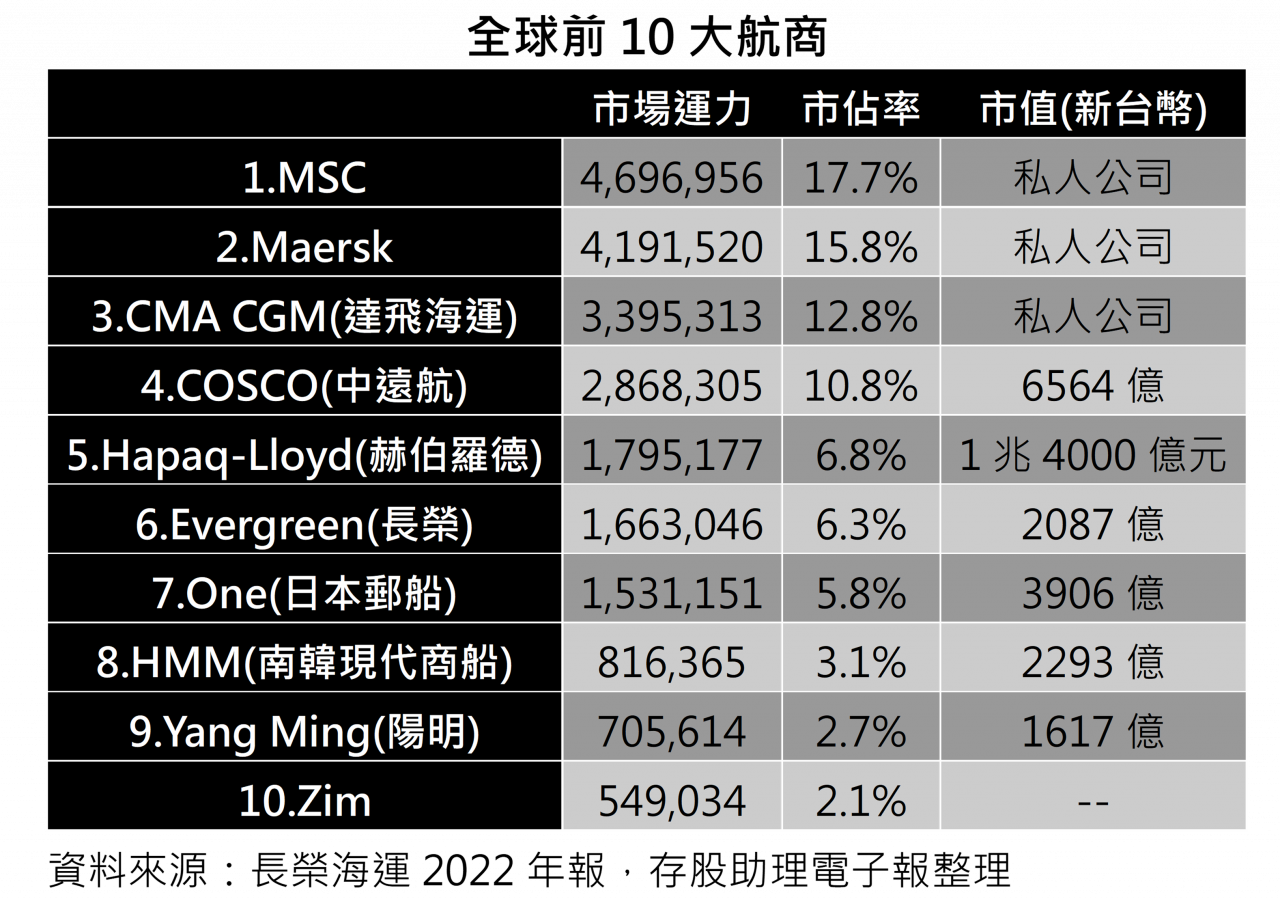
大家知道嗎,以運力以及獲利而言,實力與長榮在伯仲之間的德國赫伯羅德(Hapaq Lloyd),股票市值高達1兆4000億元新台幣,長榮市值連人家零頭都不到,是不是低的太誇張。更何況,長榮在2024年有高達22艘新船交付(目前有213艘),總運力可望在明年擠下赫伯羅德,成為全球第5大航商。
股票市值不僅落後赫伯羅德一大截,甚至連運力排在長榮之後的「小老弟」日本郵船,市值幾近是長榮的1倍。截至第一季底,長榮帳上擁有高達4076億元現金,扣掉6月底要發的1481億元現金股利後,也還有2595億元。
換句話說,如果有心人士用目前價格把長榮併購下來,只要花2087億元新台幣,卻可得到2595億元現金不消說,還有213艘大型貨櫃船,散布全球各地的16個碼頭經營權、綿密的全球船務據點、以及長榮航空、長榮國際儲運(貨櫃車隊)、長榮鋼鐵‧‧‧等獲利良好的子公司股權。全球前十大海運公司,前三大皆是財務實力深不可測的超級跨國公司,而且均深蘊著強悍又精明的海盜企業文化,看到長榮這塊肥肉如此肥美多汁,又價廉物美,豈有不動心的道理。
2020~2022年可謂全球海運業的獲利盛世。長榮在這3年大賺近6000億元新台幣。很多公司海賺一票就開始投資與本業無關的事業,或是買股票。大家有興趣可以去查查陽明買了多少美國上市公司股票。
相對之下,長榮只把錢投資在與本業有關的事業,除了造環保新船、為現有船隻加裝脫硫塔之外、還投資碼頭、增建港勤作業機具,添購新貨櫃。更讓我們耳目一新的是,長榮不惜砸下重資,從張榮發家族手上買下長榮海運的海外子公司。比如說,今年6月就公告,以7.8億美元,從長榮國際控股(張榮發家族持有之公司)買下長榮新加坡100%股權。使整個海運帝國的國際布局更加完整。
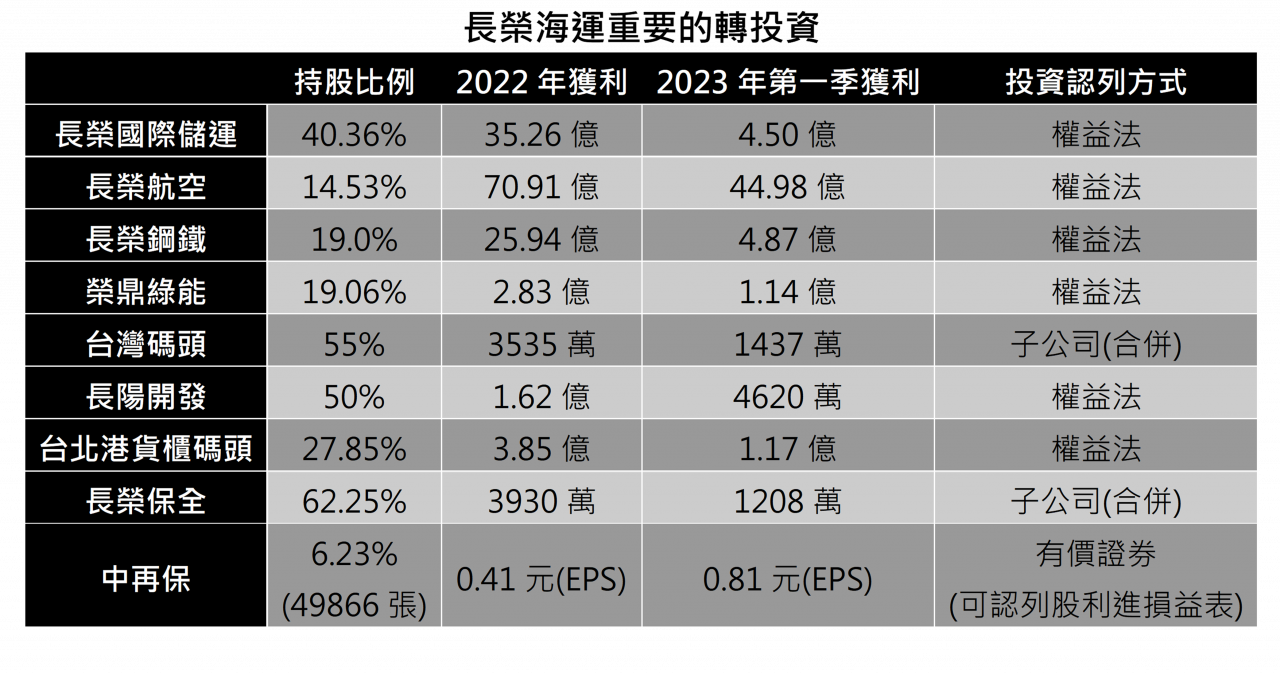
錢那麼多,當然還是有買股票。但長榮只針對原本持股的轉投資增加持股。比如說,去年就增持了長榮鋼鐵股權。長榮鋼鐵生產的鋼與造船有關,也算是本業。至於台積電啦、中信金、聯發科、鴻海、蘋果、‧‧‧,長榮敬謝不敏。
我們羅列出長榮過去2年所公告的重大交易,讓訂閱戶比較有感覺一點。這只是長榮持續擴大的本業投資的一部分而已,並沒有全部列出來。也沒有把採購新船的交易列出來(媒體大多有報導就不再贅述)。
大家有沒有注意到長榮這兩年很喜歡添購冷凍櫃與冷凍機。冷鏈運輸是附加價值頗高、而且需要做很大決心投資的領域。與台灣同業比較,長榮在冷鏈運輸耕耘不可謂不深。
2023年 6/14 取得長榮海運新加坡100%股權,7.8億美元。交易相對人:長榮國際。
2022年 8/5 購買2000只冷凍機、1500只機櫃一體式冷凍櫃。3507.5萬美元
2022年 12/22 購買7800只冷凍櫃。6524萬美元
2022年 12/22 購買6800只冷凍機 。4216.5萬美元
2022年12/22 購買長榮蘆竹區南榮路長榮海運與企業兩棟大樓。30億元 。交易相對人:長榮國際 。可節省租金。
2022年12/22 購買長陽開發10%股權 ,持股比率提高至50%。4.5億元 交易相對人:長榮國際。長陽開發在桃園市擁有商用不動產,出租給家樂福使用。
然而,大家還是最擔心,隨著海運運價的暴跌,長榮獲利會不會被打回原形,再度回到以前獲利與股利有一搭沒一搭的時代。我們認為:不會!
如下圖,上海集裝箱運價指數(SCFI)經過一年來的暴跌後,已經回到疫情前的水準。長榮今年的第二季營收也出來了,為673.9億元。今年第2季的SCFI平均落在950點,與2020年第2季相仿。所以,我們就大膽地以2020年第2季毛利率(17.2%)與營業利潤率(11.8%)來推估長榮2023年第2季獲利。
經過推估,我們預測長榮第2季營業利益為79.5億元。但今年相較於2020年有兩個變數發生:第一,長榮航空大賺錢,但長榮航空在2020年是大虧的。這點會讓長榮的「權益法認列轉投資」項目比2020年第2季好很多。我們保守估權益法認列在今年第2季為10億元。
還有一個變數就是利息。2020年長榮才剛剛要大賺而言,帳上現金僅441億元,當時美元定存利率又極低,所以沒有什麼利息收入。況且,當時的長榮長期負債高達856億元,財務成本(利息支出)勢必比現在的325億元長期負債要高很多。
但是,今年第一季長榮帳上現金高達4076億元,1481億的現金股息六月底才需發放,所以第二季的利息收入應該與第一季差不多。因為長榮的業外收益,是來自於利息與權益法轉投資的業外,具有相當「恆常性」,比兩年前要好很多。我們推估長榮第二季稅後淨利將達95.6億元,單季EPS估為4.5元。
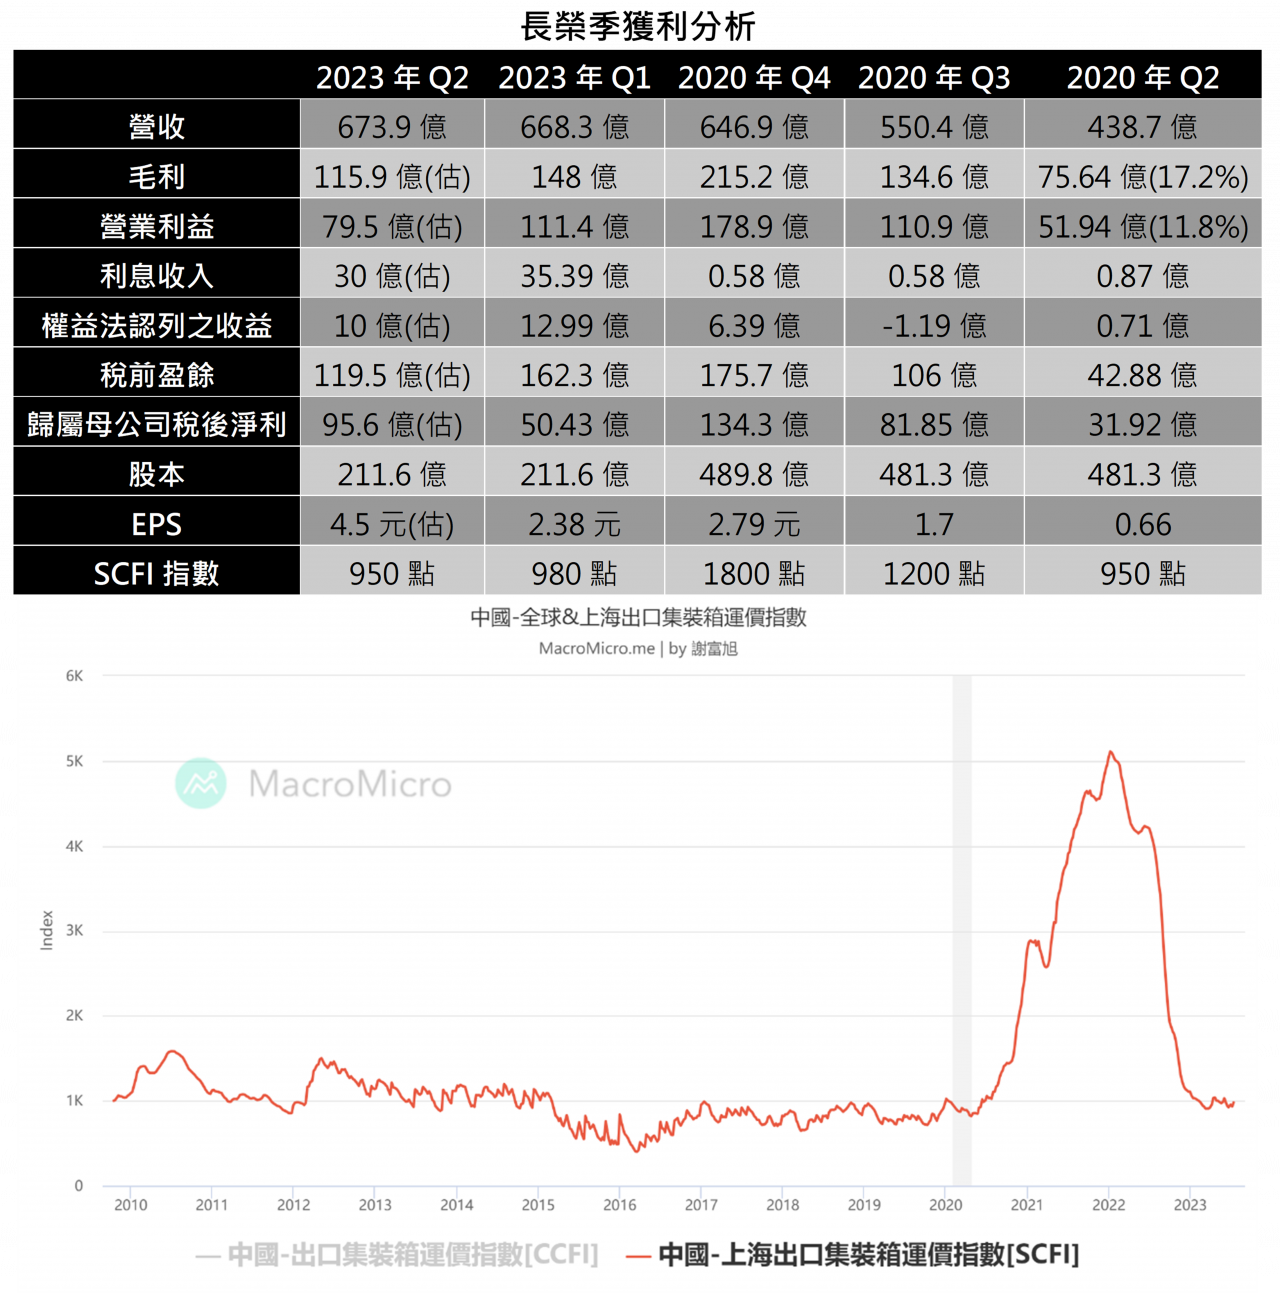
如果2024年海運運輸景氣更差,SCFI持續破底怎麼辦?當然,這種最壞的打算也要考慮進來。假設SCFI指數從目前的950點明年暴跌50%,來到475點,重回2016年慘況。那一年長榮營業利益虧78.5億元,但因業外賺錢,稅後虧損收窄至66.1億元。
但是,不要忘了,長榮這幾年致力造環保新船,為船隻加裝脫硫塔、造新櫃、投資碼頭,本業競爭力已非昔日吳下阿蒙。目前在SCFI指數來到950情況,許多中小航商已經出現虧損(如萬海第一季營業利潤虧32億元),但長榮本業依舊可以大賺111.4億元。所以,我們大膽推測,如果SCFI明年真的跌破500,長榮的航運本業仍有機會保持損益兩平,但光靠利息收入與權益法轉收資認列,仍有機會獲利100億元(一年)上下水準,使EPS維持在4~5元之譜。
我們對長榮2023年EPS期望值為14元,並預期2024年可望配出7元現金股利。同時對2024年EPS期望值為7元,並預期2025年可望配出3.5元現金股利。也認為全球海運在2025年將展開另一個景氣循環型的週期性復甦。
基於海運景氣下行,長榮股價淨值比僅0.5倍(已把配息從淨值扣掉),遠低於萬海的0.65倍、略高於陽明的0.47倍。我們對長榮採低標現金殖利率要求,合理價對應現金殖利率區間為4.5%~5.5%。但如果海運景氣在2~3年後上升,我們對長榮合理價對應現金殖利率要求區間將會大幅提高至6.5%~7.5%之間。
意即,127.3元至155.5元間為合理價。116.6元以下為便宜價,175元以上為昂貴價。
💖真正的價值投資,是讓您在盤整時也睡得安穩
重溫這篇3年前的電子報,您是否感受到「好公司值得等待」的力量?
正是因為我們堅持「回歸公司獲利本質」,才能陪伴訂閱戶度過那段沈悶的等待期,並迎來累積漲幅200%+的歡呼(統計至2026-10-30)。我們想證明的是:您不需要每天盯盤殺進殺出,只要選對好公司,時間自然會給您公道的報酬。
錯過了這一段沒關係,市場永遠有下一個機會。重點是,下一次機會來臨時,您是否已經準備好了?
讓我們成為您的投資助理,幫您過濾雜訊,專注價值。👉點擊訂閱
【免責聲明】
《今周刊存股助理電子報》所提供之文章或影音僅供訂閱戶參考,不能保證獲利或減少損失,亦無鼓吹以及建議任何具體投資行動或決定。任何投資均有其風險,投資人應為自己的決策負責,本網站不負訂閱者或內容瀏覽者投資盈虧任何之責任。
文章具有邏輯連貫性,請訂閱戶切勿轉傳或分享造成誤解 。我們提供的資訊將力求正確性與即時性,但一切財務數字應以證交所以及企業本身所提供為主。對於個別公司的所有分析與看法,皆以存股投資人立場做出發點,並無批評或針貶個別公司營運之意。