編按:43歲提早退休、每年穩領200萬元股息,V大(龔恬永)從月薪不到4萬元的面板工程師,只花4年就實踐財務自由,她是怎麼做到的?關鍵不是追逐股價漲跌,而是把心力放在「累積張數」。V大以自創的「一魚三吃」投資法,搭配核心持股與衛星持股,透過持續加碼、股利再投入與股票股利,讓持股張數隨時間增加,進一步放大資產與股息收入。目前V大的核心持股包括兆豐金(2886)、第一金(2892)、富邦金(2881)、國泰金(2882)、元大金(2885)、中信金(2891),衛星持股則有櫻花建(2539)、聯華(1229)。她認為,與其每天焦慮「股價是不是太貴」,不如把目標改成「還差幾張」;只要企業基本面與配股、配息條件沒有改變,就持續累積張數,讓時間放大複利效果。不過,存股並非買了就永遠不賣。當原本的投資理由消失,V大也會果斷汰換持股,玉山金(2884)和裕融(9941)就是例子。V大接受今周刊採訪時表示「我出脫玉山金及裕融,是因為玉山金不配股票、改配全部現金股息;裕融則是因為停止配發股票股利。」「忘掉股價、專注張數」的投資心法,如何讓她43歲提早退休、打造每年200萬元股息收入?以下拆解V大的存股策略。
日期:2026-09-16
(今周刊1552)6大封測廠掀起190億美元資本戰,台積電有60億到128億美元資本支出將用在封裝測試等,當一線廠如火如荼進行軍備賽,二線廠找到自己的戰場,提前把產品技術做精、做強,備好產能,依舊可以殺出一條血路。
日期:2026-09-16
這裡所指的「稅負風險」,主要是遺產淨額太多,繼承人要繳很高的遺產稅;或是接收財產的人,沒有錢可以繳稅。也許很多人會想:能夠繼承他人的遺產,不就是「天上掉下來的大禮物」嗎?然而在現實世界裡,天上掉下來的禮物,很可能會沉重到讓自己「負擔不起」。這裡所指的「負擔不起」,就是指「繳交遺產稅」這件事。
日期:2026-09-16
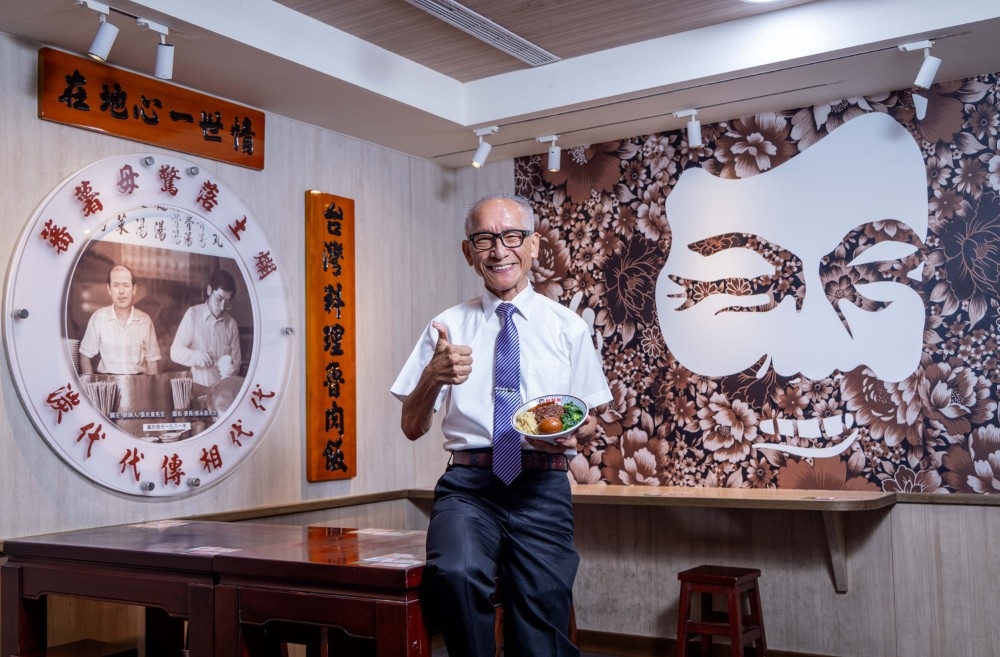
「自己敢吃、才賣給顧客;我們賣得比較貴,人家願意買單。」鬍鬚張會長張永昌強調:「所有餐廳在後廚用了什麼,是消費者看不到的,要憑良心,做實在的事。」因為「內外統一,言行一致、表裡如一」,60年代鬍鬚張從民生西路雙連市場的魯肉飯路邊攤起家,1979年進駐台北寧夏街店面,現在全台有69家直營門市,近年再創立「京簡康」、「馥牛」2品牌,全年營收逾4億。
日期:2026-09-15
勞工保險、勞退自提是勞工準備退休金的兩大支柱。然而,全台高達六成勞工退職後勞保月領不到2萬元,勞退自提率亦僅有17.5%。退休規劃達人葉俊佑指出,若以一般退休族每月需要5萬元生活費計算,30年需要準備1800萬,但透過投資可大幅減半至930萬元。再加上勞保、勞退的妥善規劃,不僅享有保本節稅紅利,也能進一步算出退休安全水位,降低準備退休的焦慮感。
日期:2026-09-14
「ETF讓投資輕鬆很多,但總覺得裡面有些個股不是很喜歡…。」「我倒是認為有些好公司沒有被選進去有點可惜,沒辦法…。」近年來,投資ETF在台灣已經成為顯學,其投資便利等優點符合現代人的需求,截至今年7月,台灣上市櫃ETF檔數有333檔,資產規模佔整體基金規模比例為69.78%,已成為重要的資產配置工具。
日期:2026-09-14
編按:迷你退休是什麼?本書作者Jillian Johnsrud(吉莉安.強思若德)把它定義為:暫時離開正職工作超過1個月,把時間用在自己真正重視的事情上。過去20年間,她實踐了12次迷你退休,踏遍世界27國;對她而言,這不只是放長假,更像是替人生按下「重新開機」。更讓人意外的是,迷你退休不只是高薪族的專利。Jillian當年年薪僅2萬5千美元(約新台幣80萬元),仍靠著追蹤開銷、把錢花在真正重要的地方、擬定預算與財務計畫,擴大收入與支出的差距,再透過投資與增加收入累積財富。如今,她擁有約75萬美元(約新台幣2400萬元)資產,還持有3棟房產。她的做法不是「為了玩而花錢」,而是重新思考錢該怎麼用:一方面存下退休後的生活費,另一方面也留一筆錢給現在的自己。她稱這為「老後水缸」與「老前水缸」,一桶守住未來的安全感,一桶讓自己現在就有餘裕休假、陪伴家人、旅行、創業或追逐夢想。對Jillian來說,真正理想的財務自由,不是等到老了才開始享受,而是在確保老後生活的同時,也有能力把人生過在自己想要的樣子。
日期:2026-09-11
編按:英國醫師珍妮佛(Jennifer Bute)因記不得密碼、人名、忘記是否吃過晚餐,甚至連手術室都找不到。她58歲時不得不放下醫師工作,63歲時自我診斷罹患阿茲海默症。面對疾病,珍妮佛沒有自暴自棄,反而透過網站、影片及出版書籍分享自身經歷,希望幫助更多人理解失智症。如今她有了不同的體會,認為失智對自己而言反而是一份恩典,「我以為是世界末日,但其實並不是。」
日期:2026-09-10
日本28歲YouTuber Ko-kun(こーくん)日前公開證實,目前資產已達約2億日圓(約合新台幣4千萬元)。他靠著長期投資理財,每年可帶來約720萬日圓(約合新台幣146萬元)收入,換算下來,扣稅後每月約有60萬日圓(約合新台幣12萬元)進帳,讓他笑稱「睡覺也會有錢」,28歲就成功實現「FIRE」(財務自由,提早退休)。
日期:2026-09-09