中經院發布2026年9月台灣製造業採購經理人(PMI)指數,指數衝63.4%,續揚0.9個百分點,已連12個月呈現擴張,並創下自2021年8月以來的最快擴張速度。要留意的是,新訂單與未完成訂單數,雖仍呈現擴張,但速度已趨緩,顯示增長動能已趨緩,擴張將走入「高原期」。不過,中經院強調僅是「擴張趨緩」,但擴張速度仍相當驚人。
日期:2026-10-01
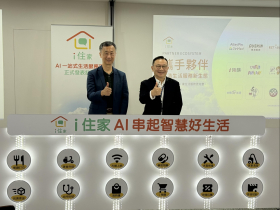
「1年半前董事長有個構想,想要做一個service mall,可以幫助大家找到不同的服務,如水電、清潔等。」統一資訊總經理謝良承說。這項服務發展成「i住家」AI 生活服務平台,目前已整合食、醫、住、行、預(約)、樂等,並以所有人日常生活中高頻需求主,包括:餐廳訂位、外送快遞、居家清潔、診所預約、水電修繕12項服務。特別的是,用「說」的就可以提出需求。他指出,這是來自於生活中的觀察,尤其隨著台灣已邁入高齡化,不可能讓長輩打字,「全部都做口語化,用AI辨識,希望可以讓民眾在使用上更方便。」
日期:2026-10-01
金融業最重要的資產是什麼?如果從財務報表找答案,我們可能會想到現金、債券、股票、授信資產,或者穩健的資本。但我愈來愈相信,真正支撐金融業走得長久的,是沒有直接列在資產負債表上的東西:社會對金融業的信任。
日期:2026-10-01
0056(元大高股息)最新配息出爐,單季配息一口氣提高至1.72元,不只高於上一季的1.35元,也跨過市場原先預估的1.7元門檻。若以10月1日收盤價56.85元試算,1.72元單季配息換算年化配息率約12.1%,正式站上12%大關。更值得注意的是,0056先前殖利率一度落後00878、00919,如今靠這次大幅加碼配息,差距明顯縮小。0056這次為何有本錢「暴配」1.72元?高配息能不能延續?股價站上56元後,合理價又該怎麼看?想靠0056平均月領1萬元,又需要準備多少本金?
日期:2026-10-01
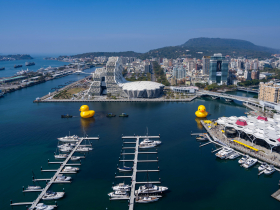
近年來,國際IP已成為驅動城市品牌與觀光經濟的重要引擎。從黃色小鴨、吉伊卡哇到超人力霸王,以及日本擬真恐龍天團首次海外公演,高雄憑藉得天獨厚的港灣水岸優勢、城市策展能量與跨局處整合,成功吸引國際級IP,打造屬於高雄的城市品牌。
日期:2026-10-01
慈濟邁入60周年,愛與善正由新世代接棒。從志工服務到投入解決環境與教育痛點的社會企業,無數青年在慈濟的陪伴下,將感動化為具體行動,更從台灣走向國際,為世界帶來深遠的改變力量。
日期:2026-10-01
隨全球量化寬鬆(QE)落幕與台灣央行第七波信用管制發酵,過去仰賴資金氾濫、政策利多帶動的全台房市大多頭已告一段落。許多購屋族仍抱持「地段好一定保值」或「有利多重劃區穩賺」迷思。超級房仲學院創辦人Zack指出,當人為政策紅利抽離後,房市勢必回歸嚴格「供需基本面」檢驗。Zack提醒當資金退潮,「住宅供給量」與「就業人口」是判斷房價抗跌回歸基本面的兩項硬指標。
日期:2026-10-01
勞動基金運用局周四(10/1)公布整體勞動基金最新績效,115年截至8月底,整體勞動基金規模為9兆1,092億元,收益數為2兆3,227億元,收益率為29.45%。大家最關注的新制勞退基金規模為新制勞退基金規模為5兆9,785億元,收益數為1兆6236億元,收益率 29.25%,若以目前參與收益分配的新制勞退有效帳戶1,310萬戶來估算,平均每位勞工分紅帳面多12.39萬元。而舊制勞退基金規模為1 兆 2,030.7 億元,收益率 42.09%;勞保基金規模為 1 兆 6,744.1億元,收益率 25.76%;國保基金規模為9,056.9億元,收益率為 27.65%;農退基金規模為 314.3億元,收益率為36.22%。這筆勞退分紅何時才能領?勞退基金每年3月都會分配前1年績效收益,分紅依照勞工帳戶內金額、投保年資、月提撥金額比例分配,這筆錢勞保退休金要60歲才能開始提領!基於個人資料保護法之規範,並保護勞工隱私權,勞工本人可透過勞保局e化服務系統、或以勞動保障卡及郵政金融卡至發卡銀行(郵局)ATM、或親至勞保局各地辦事處臨櫃查詢勞工退休金個人專戶資料。年滿60歲之勞工申請退休金前,亦可先至勞保局e化服務系統試算個人專戶核發金額,或至勞保局各地辦事處以臨櫃方式查詢及試算核發金額。
日期:2026-10-01
川習會二會落幕後,美中會後公布的文本內容有不小落差,然近期台灣的社群平台與部分媒體,卻大量湧現「美國要放棄台灣」、「美中共管世界」等「棄台論」、「疑美論」論述。台灣勵志協會(TIA)周二(9/29)舉辦國際座談,與談的學者陳方隅、賴怡忠、賴榮偉與主持人譚耀南在結論時,不約而同聚焦「認知戰」,直指中國想營造出美中平起平坐、台灣被邊緣化成「棄兒」(棄台論)的印象。賴怡忠說,當會後美方公布「事實清單」後,中國先前吹的泡泡全都破掉;陳方隅則建議,必須加強大家對美中台關係本質的認識。
日期:2026-10-01
近期高股息ETF陸續公布配息,不少熱門ETF年化配息率衝上雙位數,甚至出現超過20%的驚人數字。如果直接拿20%配息率回推,想靠ETF每月領3萬元、全年領36萬元,竟然只要準備180萬元本金。相較過去動輒要準備500萬、600萬元的退休金目標,看起來突然變得容易許多。不過,財經YouTuber股倉提醒,真正的問題並不是算式,而是背後藏了一個很大的假設:未來每一年,都能持續拿到20%的配息。如果真的用這種極端條件規劃被動收入甚至退休,最後很可能發現,現實與想像落差很大。究竟近期高股息ETF動輒逼近20%的配息率從哪裡來?真的可以長期維持嗎?股倉從配息來源、成分股與含息總報酬一路拆解,並重新試算:如果想每月領3萬元,退休本金究竟要準備多少才比較合理?
日期:2026-10-01


_20261001160702.jpg_280x210.jpg)
_20260929161039.jpg_280x210.jpg)
_20260930143453.jpg_280x210.jpg)