編按:看白髮如雪的長者在菜市場為幾十塊錢猶豫;在醫院裡,老人付不起醫藥費硬撐,讓本書作者宋怡慧開始反思:「如果是我老了,也會跌入孤單與貧窮嗎?」即便自認中產,也可能在歲月流轉下,被捲入「又老、又窮、又孤單」的漩渦,成為所謂的「下流老人」。面對這樣的現實,安心晚年需要長期規劃,透過保持健康、投資理財、持續學習、經營社交,都是為自己打造的資本。老後不必華衣美食,只要能自在從容、微笑度日,那才是真正的富足。
日期:2026-03-22
擁龐大外幣資產的台灣壽險業,長期深受幣別錯配之苦,金管會透過會計新制與四道防線,協助業者消化IFRS 17與TIS上路的衝擊並累積資本,朝向更健全的經營模式邁進。
日期:2026-03-18
日本42歲上班族和心小姐長期持有公司股票,在上市後成功變現,淨賺4000萬日圓(約合新台幣800萬元),加上原本的儲蓄,總資產達到5000萬日圓(約合新台幣1000萬元),成為「準富裕」階層。她沒有因此揮霍,而是把資金分批投入高股息股票與ETF,為自己打造每月10萬日圓(約合新台幣2萬元)的被動收入。現在的她辭去全職工作,在朋友的設計工作室做兼職,平時會去圖書館看書、公園散步,過著慢節奏的半退休生活。
日期:2026-03-18
台灣股市指數從2020年起站上10000點之後,再到2025年站上20000點,2026年正式突破30000點,指數年年的破紀錄,已經過了六年,台股高點似已經常態化。從1995年到2000年間,這段期間台灣產業正往電腦科技發展,屢屢挑戰萬點大關,都功敗垂成,當時量能課稅和交易成本被認為是股市動能頓時短缺的因素。
日期:2026-03-17
面對家庭責任與人生風險,許多人買了保險卻不清楚保障內容。定方財務顧問洪哲茗、邱茂恒指出,保險不是「買越多越好」,而是先釐清風險來源與責任金額,再決定是否用資產承擔或透過保險轉嫁。從身故責任、失能長照、醫療支出到重大傷病與癌症治療,不同風險對家庭財務衝擊差異極大,在決定投保前,先試算金額、檢視人生階段,能讓保費花在真正需要的地方。
日期:2026-03-16
勞動部公布2025年整體勞動基金全年投資收益達1兆1177億元,新制勞退基金收益率高達15.6%,以目前約1292萬戶有效帳戶估算,平均每位勞工約可分得5萬7800元。不少勞工在社群平台曬出對帳截圖,有人領到18萬元,也有人領超過50萬元,甚至有人勞退專戶累積金額達639萬8111元,每季可領取金額為9.2萬元,被稱為「神人級代表」,讓不少人直呼:「超越普通人的年薪」。然而,也有人質疑收益率數據膨風;對此,勞保局澄清,分紅並非單純以收益率乘以專戶總金額,而是採取類似「定期定額」的時間加權計算。由於每筆提撥金額入帳天數不同,參與收益分配的權重也不同。
日期:2026-03-11
台灣在 2025 年正式進入「超高齡社會」,每 5 人就有 1 人超過 65 歲。傳統「學習、工作、退休」的三段式人生模型已難以支撐長達百年的壽命。今周學堂講師「老查」李全興指出,面對多出來的 25 年壽命,我們不應只是被動等待退休,而需轉化為「富玩家」,透過重新定義職涯與財務規劃,開啟更有品質的第二人生。
日期:2026-03-10
美國與伊朗的戰爭爆發,導致投資人相當緊張,市場波動更為劇烈。每當這個時候,富旭哥就會先把一件事想起來放:如果市場大跌我該如何因應?以往我有自己的一套因應策略,但是,當我發現熊市有變得「小又短」的現象時,以往的因應策略我做了修正。
日期:2026-03-06
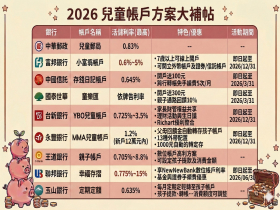
農曆新年剛過,小朋友拿到的紅包錢,該怎麼處理才好?趁機幫孩子開設「兒童帳戶 / 未成年帳戶」,讓孩子可以養成儲蓄習慣,理財觀念從小建立。目前台灣不少銀行與中華郵政都推出了專為未滿18歲孩子設計的帳戶方案,不只可以做為壓歲錢、零用錢的儲蓄專戶,有些還提供活儲利率優惠或額外福利。本文將教你如何選擇兒童帳戶,並一步步教你怎麼開戶(需要準備什麼)、哪種方案最適合你的孩子...讓爸媽一文看懂、一次搞定。
日期:2026-03-05
房價,讓許多年輕人感嘆存頭期款的速度追不上漲幅,距離「成家」買房夢無比遙遠。理財作家Dr.Selena楊倩琳長期關注小資族理財與現金流布局。她分享,自己37歲買下第一間房,並非單靠死薪水,而是結合產業選擇、紀律儲蓄與ETF資產配置,逐步滾出頭期款,該放多少資金在房產? 她建議回到「自住急迫性」與「資金效率」兩個核心判斷。近年她的房產布局觸及海外資產,前往東京、熊本、杜拜、曼谷等地看房,節目中分享她在泰國的房產投資,除了賺租金收益,同時把租金再投入泰股ETF與複委託美股,帶動錢滾錢的投資效益。
日期:2026-03-05