2008年金融海嘯之際,匿名學者中本聰在創世區塊中刻下對英國政府紓困銀行的諷刺頭條,將比特幣推向歷史舞台。彼時密碼龐克(Cypherpunks)社群奉「去中心化」與「抗審查」為圭臬,試圖以總量恆定的演算法與密碼學,構築一道抵禦中央銀行法幣氾濫的防禦長城。
日期:2026-10-05
睽違3年,聯準會升息1碼確定!美國聯邦準備理事會(Fed)將基準利率上調1碼(0.25個百分點),聯邦基金利率目標區間推升至3.75%至4.00%,這是聯準會三年來的首次升息,並以12比0全票通過此項決議。自7月底會議維持利率不變以來政策轉向的原因,聯準會主席華許(Kevin Warsh)在會後記者會上解釋,主要有三項因素變化,包括近期數據顯示經濟與勞動力市場表現強勁、夏季通膨持續高於2%目標,以及地緣政治局勢的影響。華許強調,控制價格上漲是聯準會的首要任務。「我們的核心焦點是使命中的物價穩定。事實顯而易見,通膨太高了,而且居高不下太久了」。升息決策引來白宮強烈批評,白宮稱此為「不幸的決定」,川普隨後也在Truth Social發文,美國利率應該降至1%或更低,理由是美國擁有全球最佳信用。他並以全大寫文字要求:「為美國降低利率,而且要快」!
日期:2026-09-17
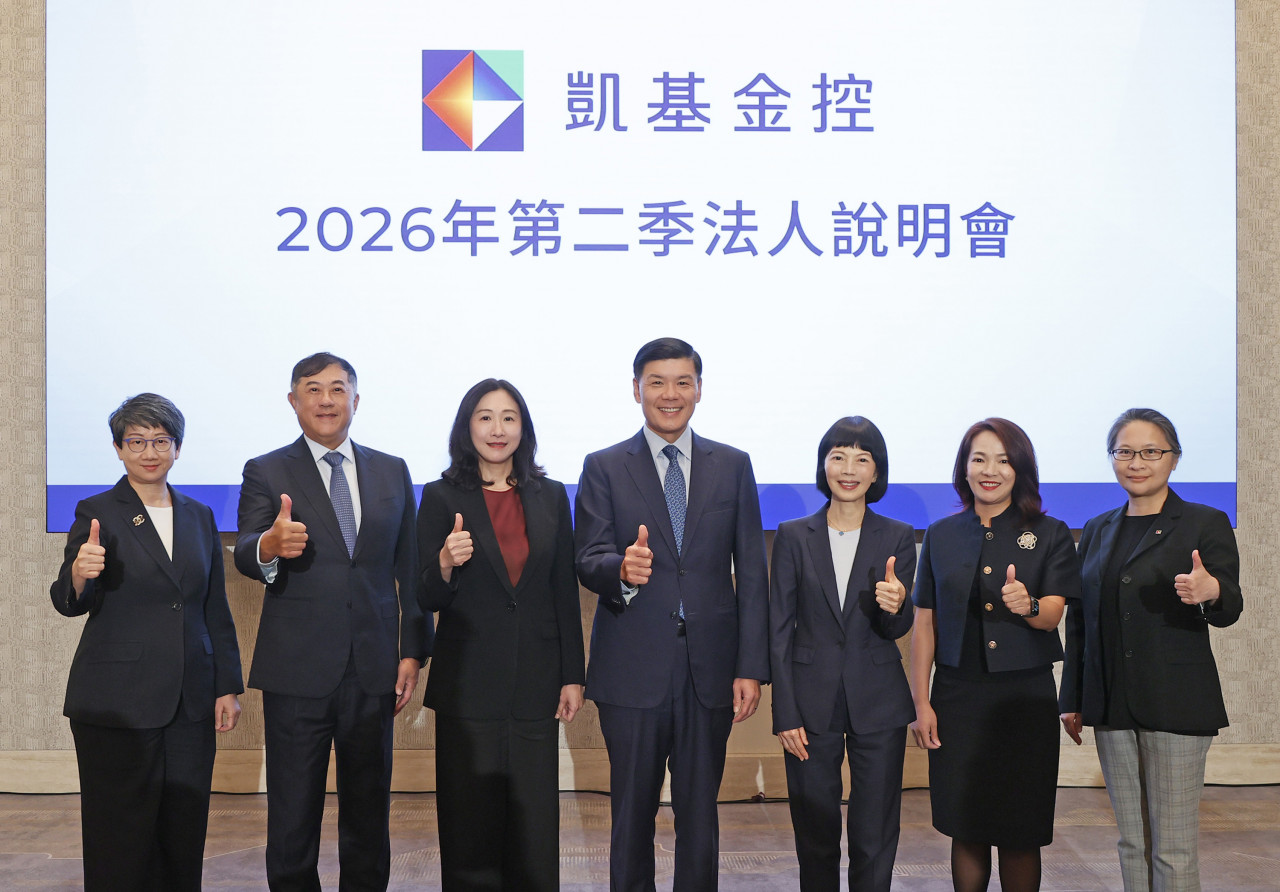
凱基金(2883)週一(8/31)舉行法說會,上半年交出亮眼成績單,稅後淨利加上OCI股票處分利益合計達678億元,創金控歷史同期最高紀錄。對於法人提問股利的發放原則,凱基金控總經理楊文鈞定調:「我們絕對不會掉隊」。凱基金周一股價收在33.85元,上漲1.1元或3.36%,創改名後新高價,外資已經連5天買超高達10.5萬張,顯見對凱基金表現相當有信心。
日期:2026-08-31
你以為只要買了0050(元大台灣50)或是0056(元大高股息),就能安心退休?你有想過,如果退休後遇到股災,你的退休生活會受多大影響嗎?49歲就「被迫」提早退休的理財專家嫺人,在《財經鈔能力》節目中坦言,很多人在算退休金時,總是把財務計畫想得太完美,但真實人生哪有那麼順利?
日期:2026-08-21
開放證券 2.0 上線,台灣的開放金融又往前走了一步。但無形金融真正的門檻,從來不是技術。上個月,如果你想向券商申請開立信用交易帳戶,而你的資產分散在三家券商,你要做的事情是:分別登入三個 App、下載三份對帳單,印出來或截圖,再送到受理的那一家。
日期:2026-08-06
編按:本書作者淡江大學土木工程教授葉怡成30歲曾買過基金,因忙於教書和謹慎個性,直到41歲才投入股市、鑽研證券投資分析,起步雖晚,但仍實現年化報酬率15%目標。作者強調,投資不是有閒錢才做,而是人生財務規劃的一部分,投資真正比的是比誰先建立紀律、長期執行。他也分享投資新手可參考的懶人投資組合,從簡單策略開始,讓複利成為累積財富的力量。
日期:2026-07-14
年過40以後,時間開始成為人生最珍貴的資產。這個階段,多數人仍把注意力放在股市的短線漲跌,今天追熱門題材,明天擔心市場回檔。然而,真正影響退休結果的,往往不是抓到哪一檔飆股,而是能否長期、穩定地累積資產。也因此,愈來愈多理財專家建議中年族群採用—指數型投資。
日期:2026-07-14
我們這一代人從小被教育的劇本是這樣的:努力讀書、找好工作、拼命存錢、複利滾動,然後期待65歲退休後,靠著那筆積蓄與退休金過上無憂無慮的生活。我們是大師級的「儲蓄者」,我們懂得延遲享樂,我們看著銀行數字增加會有快感。但當我們登出職場,準備切換到生命執行長模式時,這個思維讓成功的劇本,突然變成了最大的詛咒。
日期:2026-06-29
不少人夢想財富自由,但上班族如何靠死薪水滾出千萬資產?日本一名59歲上班族,堅持4大投資策略長達25年,成功將資產累積至1億日圓(約合新台幣2000萬元)。他認為,在通膨時代,把錢放在銀行等於「死錢」,因此只留5~6%現金,其餘投入股票、外幣保險及主動型基金等資產,靠長期投資與紀律操作,逐一步步把小錢滾成大財富。
日期:2026-06-26
今周刊編按:日幣甜甜價又來了!日圓兌美元一度貶破160價位,創2024年7月以來新低,台銀6/18日圓現金牌告價來到0.1999價位,等於1元台幣可換5日圓,讓不少民眾又直呼「趕快換錢」。如果是每年都去日本兩、三趟,常去日本旅遊、出差,可以趁這個時候換匯嗎?旅日達人林氏璧分享,若是和他一樣常去日本、有日幣消費的需求,可以依照以下7原則分散風險省荷包!申請一個外幣帳戶、保存一部分的旅遊基金,不要貪心,覺得應該還可以再低而遲遲不換。而分批換入也是避險的重要方式,但不要太相信所謂匯率專家的預測,另外,去日本也不一定要用現金,雙幣卡也是好選擇,準備多種支付方式分散風險。
日期:2026-06-19