最近社群平台Threads掀起「上古明星」熱潮,由林煒、席曼寧主演的戲劇《我永遠愛你》片段被網友翻出爆紅,擁有深邃混血五官的席曼寧更被封為「上古許瑋甯」!讓這位曾紅極一時的《花系列》女神,再度成為話題人物。63歲席曼寧雖然淡出螢光幕多年,但早已靠房產實現財富自由。她21歲就買下人生第一間房,後來陸續買4間房,即使這幾年沒拍戲工作,也能靠賣房產支應生活。如今4房已賣掉3間,只剩下1間自住房,儘管如此,席曼寧仍不愁生活費,因為剩下的錢,還夠她再花40年!
日期:2026-11-04
編按:遺產不想留給丈夫、兒子可以怎麼做?如果名下有房子、現金、股票等財產,想把遺產留給弟弟妹妹,或按照自己的意思分配,能不能避開特留分、應繼分?律師整理6種可能的財產安排方式,包括喪失繼承權、生前贈與、附負擔贈與、信託、遺囑及死因贈與,帶讀者一次搞懂遺產怎麼分、特留分能不能避免,以及想把財產留給特定家人時有哪些法律問題需要注意。
日期:2026-10-05
編按:進入45歲後,人生正跨越責任高峰,邁向退休與傳承的關鍵時刻。父母逐漸老去、子女尚未完全獨立,健康、家庭與財務的風險也開始浮現。許多人手握房產與股票,卻因「有存款就夠、保險不如投資以及體檢有紅字、三高買不到保險」等迷思,本書作者資深財經媒體人整理45歲後常見的10大保險迷思,從醫療、長照到退休與財富傳承,帶你檢視保障缺口。
日期:2026-08-14
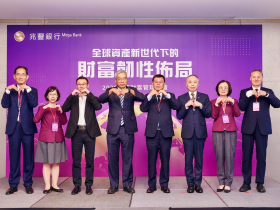
在當前全球政經局勢快速變動、市場波動加劇的環境下,民眾更需要專業團隊助攻財富管理。兆豐銀行副總經理陳文信強調,兆豐銀行深刻體認高資產客戶面臨的多元課題,不僅在於資產增值,更必須兼顧韌性與前瞻視角,建構整體財富佈局。為協助客戶穩健佈局資產,兆豐銀行於五月廿六日舉辦「二○二六年兆豐財富管理論壇」,從全球政經局勢與傳承守富策略開講,攜手客戶強化財富韌性,讓資產代代相傳。
日期:2026-06-15
如果財富自由了,你最想做什麼?多數人的答案大概是立刻辭職、環遊世界、過上無憂無慮的退休生活。日本一位46歲上班族明明有3億日圓(約合新台幣6千萬元)資產,至今依然每天準時打卡、擠捷運上班。究竟是什麼原因,讓一個隨時能「FIRE」(財務自由、提早退休)的富豪,甘願繼續在職場當個「平凡的上班族」?
日期:2026-06-03
大部分人對「遺產規劃」的想法,多數會先聯想到「稅務規劃」,但我認為如何「分配遺產」恐怕才是第一要務。(原文刊載於2023/5/9,更新時間為2026/4/29)
日期:2026-04-29
編按:日本一位75歲女性死守亡夫留下的2500萬日圓(約合新台幣500萬元)遺產,害怕未來醫療與長照支出,強迫自己過著嚴苛的節約生活、連10日圓(約合新台幣2元)的菜價都要計較。10年過去,存款數字一塊都沒動,她卻因膝蓋疼痛退化、無法長時間走路,才驚覺「錢還在,自己卻走不動了」,懊悔錯過人生。理財專家提醒,過度節省恐犧牲生活品質,應將資產分為備用金與生活費,才能兼顧未來與當下。
日期:2026-04-14
編按:本書作者比爾.柏金斯是身家超過1億2千萬美元(約合新台幣38億元)的對沖基金經理人,他提倡「別把錢留到死」,認為死前財產歸零,是最聰明的財務策略。柏金斯的父親臨終時,每晚住院就要自付5萬美元(約合新台幣160萬元),讓他領悟:就算存醫療費、靠呼吸器延命,再多存款,也撐不了幾天。與其把錢留到生命最後,不如把錢花在維持健康、提升生活品質、享受人生。
日期:2026-03-27
演藝圈知名製作人裴先生(編按:裴祥泉)於2015年離世。於身後留有上億元的遺產。而依照法律,這位資深製作人的繼承人原則上是他的「兄弟姊妹」,但因為種種原因,這名資深影視製作人不希望由他的兄弟姊妹繼承到他的遺產,因此他便找了公司中的員工3人擔任「遺囑見證人」,並撰寫了「代筆遺囑」。希望遺產分配方式改為:「楊胖(編按:楊智明)30%,阿寬(編按:邱瓈寬)30%,○○公司(編按:漢星公司)員工20%,剩下的20%,就給那些需要照顧的人,還有平日善款也不要漏。」並補充「我孤家寡人,沒家庭,也沒什麼好留戀的,家裡人一毛錢都不給」,強調要剝奪三個兄弟姊妹的繼承權。
日期:2026-03-19
許多長輩害怕「錢不夠用」,即便退休仍過得省吃儉用,也會希望把資產留給子女,多少幫孩子減輕生活負擔。但也有人選擇完全不同的人生路線,不是拚命存錢,而是計畫把錢花光。日本一位75歲的退休銀行員就打算把8000萬日圓(約合新台幣1600萬元)存款花光,他每個月從戶頭提領150萬日圓(約合新台幣30萬元)來花,計畫死前花光全部積蓄、不留一毛遺產給子女,甚至目標是過世時「身無分文」。
日期:2026-03-13