編按:聯電(2303)、華新科(2492)、南電(8046)、景碩(3189)、欣興 (3037)...台股今年強強滾,很多股票半年漲一倍要不要賣?許多投資人第一個念頭都是「先落袋為安」,甚至習慣漲50%先賣一點、漲一倍再賣一點,或先賣一半把本金拿回來,避免帳面獲利最後變成一場空。但股票漲一倍,真的就是賣出的理由嗎?為何投資達人楚狂人說,大多數人的選擇都是錯的?
日期:2026-10-02
四貸同堂入股,金管會終於要管!為防止投資人過度槓桿,金管會日前宣布,將由聯徵中心建立銀行與券商跨業信用查詢機制,預計10月底正式上線。未來在取得客戶同意後,銀行可掌握客戶在券商端的融資情形,券商也可以查詢客戶在銀行端的借款狀況,補上過去銀行與證券體系「各看一半」的監理缺口。趨勢專家李同榮針對這項政策,用八個字形容:「遲來警覺,為時不晚」。他同時建議金管會要有「三觀」政策:觀察資金流向、觀察整體總槓桿、觀察槓桿集中度。同時應該重視資金如洪水,過度槓桿操作股市,不重視四貸同堂或多貸入股亂象,一旦股市重挫,金融體系堤防崩潰,勢將爆裂成災。
日期:2026-09-29
今周刊編按:前總統陳水扁女兒陳幸妤和趙建銘的離婚爭議風波持續延燒,近期重點落在3名兒子共2300萬元教育(就業)基金的返還問題。陳水扁周五(9/11)公開發文向女兒道歉,他提及自己誤判人性本善,坦言當年親自處理兩人的離婚協議,因為相信趙建銘會履行還款承諾,在對方要求下刪除2300萬元相關條款,直言自己錯看他了!並寫下:「幸妤,對不起,是爸爸錯看他了」,公開向陳幸妤道歉。陳水扁表示,目前只希望趙建銘儘快歸還款項,避免3名孩子的權益落空,藉由公開發文向女兒道歉,不願再讓陳幸妤獨自承受委屈。針對父親公開發文認錯,陳幸妤僅表示「她很累了」並未針對父親所述離婚協議內容、2300萬元爭議進一步說明。
日期:2026-09-11
如果退休時,手上有1,000萬元的0050,接下來不再工作,你要怎麼把它變成一輩子的退休現金流?假設第一年需要52萬元,平均每月約4.3萬元。你要只花股息?每年固定賣出52萬元?還是每年都提領帳戶的5%?只花股息,生活費會被0050的配息綁架;固定金額提領,遇到股災容易賣在低點;每年固定提領資產的5%,生活費又會跟著股市大幅波動。如果0050從1,000萬元跌到600萬元,5%的生活費也會從50萬元降到30萬元。所以,退休提領真正困難的問題是:市場不好時,生活費要減少多少?市場漲得夠多時,又可以多領多少?
日期:2026-09-10
今周刊編按:前總統陳水扁女兒陳幸妤結束與趙建銘長達25年婚姻後,雙方近期因為2300萬元子女教育基金歸還問題,陷入無限僵局。陳幸妤指出,趙建銘頻繁聯繫3個兒子,要求孩子同意賣出個人帳戶內的股票與基金,遭質疑施壓孩子,趙建銘還向兒子強調:「若你媽繼續向媒體放話,我就拒絕還錢」。陳幸妤弟弟陳致中在社群平台發文說,趙建銘狂打電話騷擾3個小孩,奪命連環call無限小時,希望孩子能夠同意把自己帳戶的股票賣掉,錢轉進小孩自己的戶頭。「問題是轉進的戶頭,帳號密碼是趙在控制,他也不回答台股美股基金分別是賺賠多少,無限跳針,小孩的帳號約定帳號只有設定轉到趙建銘本人的帳號,沒有設定轉去小孩美國銀行的約定帳號。」陳幸妤進一步表示,趙建銘過去以投資理財為由管理子女帳戶,但目前台股與美股基金的盈虧狀況皆不明確,若僅是歸還教育基金,為何必須先將既有股票與基金解約,而非直接劃撥至子女能自主掌控的帳戶。趙建銘聲稱帳戶無約定轉帳亦可直接匯往美國,以及匯款至海外將產生贈與稅等說法,陳幸妤說和過去金融辦理經驗不符,相關金流與法律細節仍有諸多疑點需要釐清。針對陳幸妤指控,趙建銘尚未進一步回應,雙方對教育基金處理方式,尚未達成共識。陳幸妤強調,在子女確定取得帳戶控制權前,不會同意將凍結的股票變現,以防資產再次遭到掌控。
日期:2026-09-06
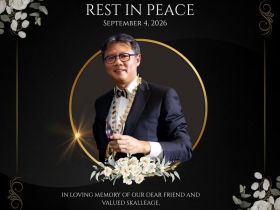
福華集團廖家第三代接班人廖國宏驚傳猝逝,享年55歲。根據媒體報導,他在8/15發生抽搐緊急送醫,急救取出血栓,也有消息報導他是下飛機沒多久昏倒,檢查出腦溢血,搶救10多天回天乏術。福華大飯店證實全體同仁對廖國宏前董事長辭世,深感不捨,並致上最深切的哀悼。台北順風社會長楊麗芳在週六(9/5)臉書上發文悼念他:「一位深具國際視野的台灣旅館人,一位真正實踐 Skål 精神的領袖,就這樣太早離開了我們」。
日期:2026-09-06
我們上修群益證2026年EPS期望值,從原本的4元,上修至5.17元。對其2027年配息期望值則從原本的2.4元,上修至3元。富旭哥認為,群益證是一檔「成長股」,而非「領息股」,從2026年上半年財報可找到更多的證據。
日期:2026-09-04
編按:退休後需要生活費,又不想賣掉任何一股0050,怎麼辦?近年在投資圈興起一股「買借死(Buy, Borrow, Die)」的風潮——主張把0050拿去質押借錢當生活費,靠著「一股不賣」讓資產繼續滾大。聽起來就像一台免吃本金、源源不絕的退休永動,天下真有白吃的午餐嗎?指數投資達人清流君帶你拆解「買借死」的運作邏輯。同時,如果改用「0050 搭配正二(00631L)」直接賣股提領,最後留在口袋裡的錢,竟然跟「一股不賣」相差無幾?不用賣股真的比較划算?真正該看的是這3件事。
日期:2026-09-03
2000萬的房子賣掉,拿去買年配息10%的ETF,一年就能領200萬元股息,看起來似乎是退休現金流的完美解答。 但自住房一旦賣掉,就得面對租金上漲、高齡租屋,以及ETF配息縮水、本金波動等風險。與其把房子全部換成股票,不如先想清楚:有沒有可能房子留下,同時又能參與股市成長、創造現金流?
日期:2026-09-03
退休到底要存多少錢才夠?1000萬元、2000萬元,還是更多?對40歲就提早退休的理財專家Bernadette Joy來說,真正該先回答的,或許不是「要存多少錢」,而是「退休後到底想過什麼樣的生活」。根據CNBC報導,Joy 10年前一度背負高達30萬美元(約合新台幣950萬元)債務,如今不僅已經退休,和丈夫AJ累積的退休資產,也足以讓兩人每月靠約6000美元(約合新台幣19萬元)生活。更特別的是,她退休後把不少時間與金錢花在追韓國天團BTS。按照目前規劃,到2027年底,她將橫跨3大洲、看遍BTS共20場演出。
日期:2026-08-31


_20260929100010.jpg_280x210.jpg)

_20260910171152.jpg_280x210.jpg)
_20260903163623.jpg_280x210.jpg)
_20260831175734.jpg_280x210.jpg)