編按:月月領高息,就算股價下跌也不怕?主動式ETF「00406A」因高配息受到投資人追捧,先前每單位配發0.138元,甚至有人盤算,只要未來每月都能維持這個水準,領個6年就能靠股息回本!但高配息真的等於穩穩賺嗎?從上市5個月的績效來看,00406A含息總報酬仍是負數,波動風險也比0050更大。
理財達人「Ffaarr的投資理財部落格」提醒,00406A採用的「掩護性買權」策略,雖然能創造權利金收入,卻也犧牲部分股價上漲空間。他以美股QYLD為例說明,如果未來00406A淨值持續下跌,卻還想維持高配息,恐怕陷入「越配越傷」的惡性循環。
近來熱到不行的00406a(規模5 個月已經1500 億) ,是一支使用掩護性買權,每個月大量產生配息的主動型ETF(年化配息率達17%)。
看到FB一堆人在期待下週一(11/16)「開獎」,也就是公布11 月的配息,還有人說這是對自己努力存股成果回報的期待。但真正的成果呢? 如下圖上市以來5個月不僅是負報酬,波動風險還比0050更大。
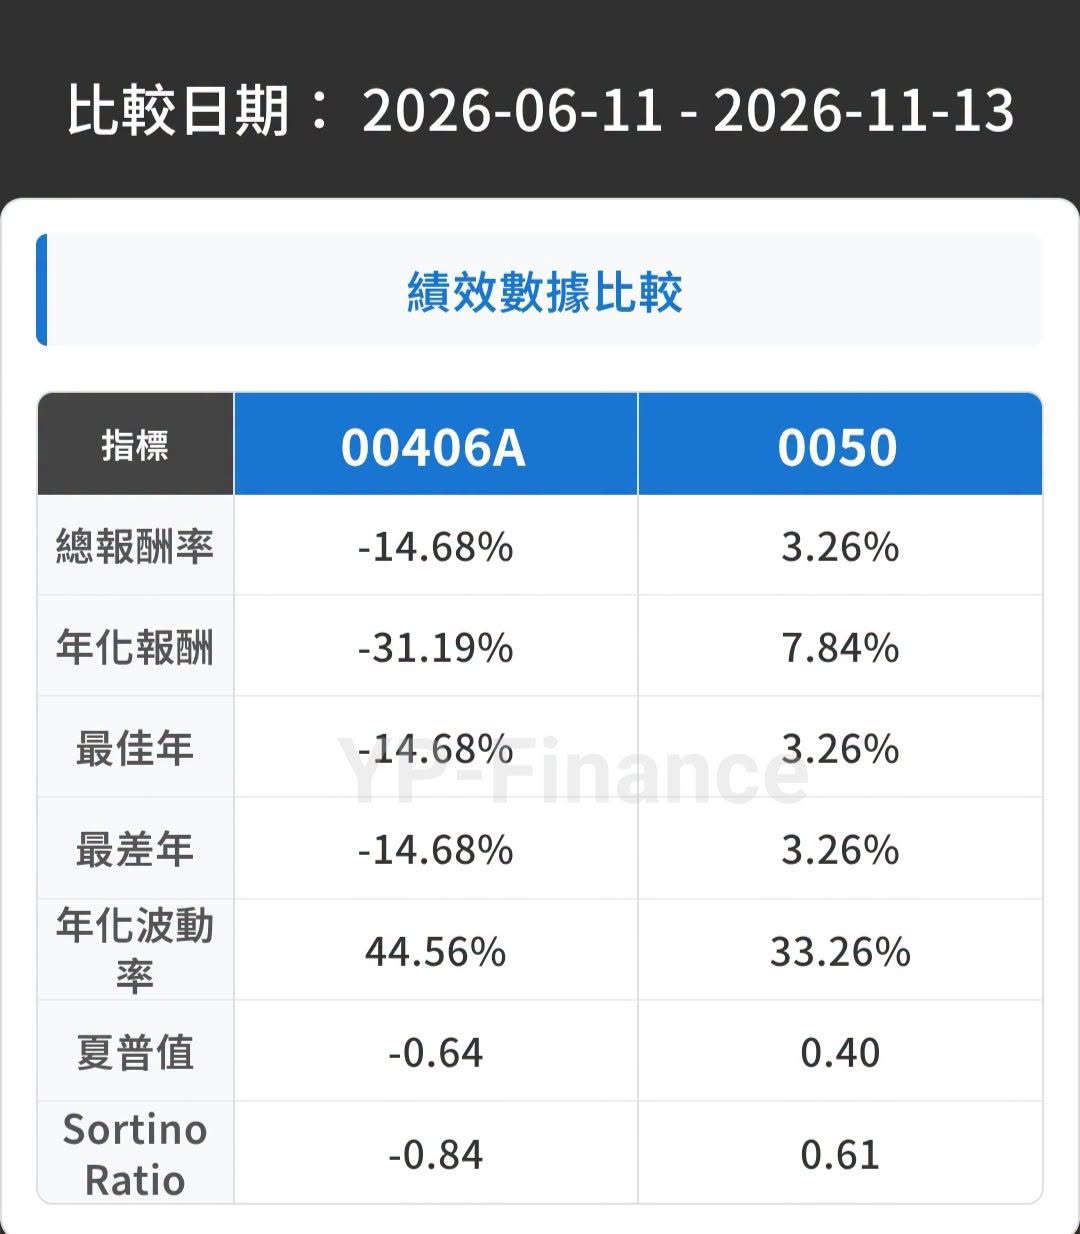
00406A淨值跌了也無妨?月配0.138元,6年就股息零成本
有人說就算00406A淨值跌也沒關係,每個月一直配0.138元,6年就能回本了。 問題是,誰跟你說這數字一定能一直配6年的。
先講淨值下跌這件事。Covered call就是拿較大的上漲去換權利金,然後權利金又拿來配息,所以光就「股價」(或淨值)而言是很不利的,因為跌的部分完整吃,漲的部分只能吃一部分。
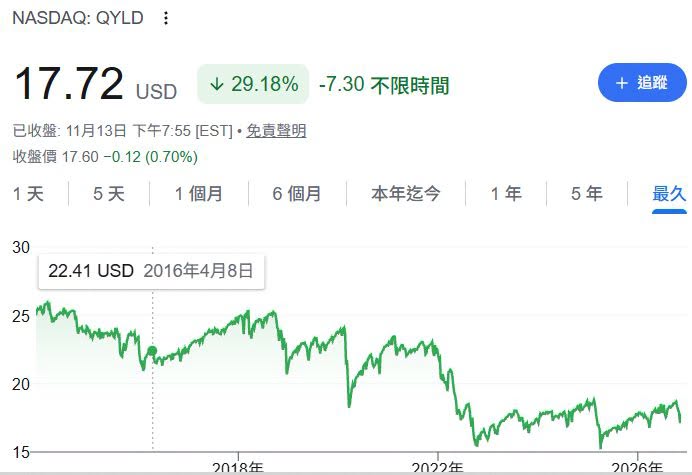
以美國的QYLD而言,即使過去十幾年Nasdaq100表現這麼好,還是如圖這樣,長期股價就是往下走,假如遇到一個很差的市場,或主動選股選得不好,那一定更慘。
(編按:QYLD(Global X NASDAQ 100 Covered Call ETF)是一檔聚焦於美國大型科技股、以「掩護性買權(Covered Call)」策略為核心的月配息型 ETF。)
那QYLD的配息數如何呢?雖然有漲有跌,但長期而言就是下降,從第一年2018年2.6,2021高峰期2.8,到去年2025年只剩下2.04。今年還不確定總共多少,但基本很難回到以前。
這很容易理解,同樣是買現股賣出相應買權,有更多本金可以買,收到的權利金比較多是很正常的事。淨值下降自然不利於配息。
00406A月月配看似穩定卻藏隱憂!高配息能穩拿多久?
但QYLD是指數型,那主動型又如何呢? 主動型因為可以由經理人操控,所以相對而言,可以設法讓配息在某段時間維持住固定數字。
這就想起以前一些投資垃圾債的「收益基金」(聯博之類的) 也是會在某個期間維持固定的配息數,讓人覺得好像可以一直穩定拿配息。但其實那是很不健康的,因為債券的配息本來就會隨時間和持債內容有變動,硬要固定配配息率還要高,就變成配息不夠用時,只好賣債券來換錢,然後債券變更少,只好換風險更高的債券來增加配息,那遇到下跌可能又更慘。
為了避免最後整支基金的操作崩潰,過了一陣,配息就會真的下降,這其實是合理的作法,覺得配息會一直一樣才是不切實際的。
00406A高配息的代價?恐犧牲上漲空間、淨值越跌越深
那如果是Covered call呢?因為前述內建的漲的拿得少,跌完整跌的機制,除非經理人天生神力可以選到很多表現好的股票,才能避免長期淨值往下的趨勢。
假如不是,那淨值長期往下,必然影響到權利金的量,這時假如經理人希望繼續維持之前的配息數(配息率變更高),因為ETF配息有規定不能像主動基金那樣隨便賣股債來配息,主要只能靠權利金,那合理的作法,就是把賣出的買權的履約價壓低,或是增加買權的部位佔比,來提高權利金的金額。
但這就是一個惡性循環,因為履約價變低或出售買權變多,代表ETF能拿到的股價上漲又變得更少,淨值往下走的趨勢有可能更糟。比較合理的作法,就是撐不下去的時候,果斷把配息變少,以避免整個ETF崩潰。
所以,期待淨值變少,還要長期配一樣的息,基本就是不切實際的想法。所有的錢都有來源,不會憑空自己生出來,不管策略是什麼都一樣。
延伸閱讀:00406A破發還能配息16%?一次搞懂「掩護性買權」:犧牲什麼換高息?大漲少賺、大跌多賠?3大風險解析
作者簡介_Ffaarr
主修歷史,以全球ETF進行指數投資超過10年,常撰文探討資產配置、指數投資和ETF等課題。另因鑽研《哆啦A夢》在網上又被稱作哆啦王。經營粉絲頁「Ffaarr的投資理財部落格」
本文已獲作者Ffaarr的投資理財部落格授權轉載,原文出處
※ 本網站及作者所提供資訊僅供參考,投資人應自行承擔投資風險及投資結果。
_20261104170937.jpg_280x210.jpg)
_20261103171341.jpg_280x210.jpg)
_20260924095918.jpg_280x210.jpg)