編按:本書作者「小吳醫師」吳佳駿曾是急診室醫師,看盡各種生死交關的急重症時刻。直到父親突發心肌梗塞,讓他醒悟:雖然這份工作賺到不錯的薪水,自己卻沒有時間陪家人。
這場家庭變故成為他人生的重大轉折點。他離開急診室、轉往診所,同時開始深入研究理財,一步步追求「時間與財務自由」。
他花7年時間,建立一套稱為「財富飛輪」的投資策略,不執著於10~20%的短期波動小利,整體資產已有3倍以上的成長。
他進一步提出「老闆錢包」的概念,強調是「最簡單的穩健收益策略」:把投資分成股票與債券2部分,先依照自己的風險承受度決定股債比例,再透過持續投入與定期再平衡,打造一套不必每天猜市場漲跌,也累積財富的投資方法。
打造「老闆錢包」的6大步驟
打造老闆錢包其實非常簡單,只需要6個步驟就可以了。
第一步:找到你的風險承受度
每個人的風險承受能力都不同,有些人能從容應對市場下跌的波動,而有些人則會感到極大的焦慮。
因此,打造老闆錢包的第一步,就是思考:「我能接受多少比例的資產下跌?」
這是一個非常個人化的問題,沒有標準答案。你能承受多少下跌風險?是10%?20%?還是30%,甚至40%?這完全取決於你自己的心態與財務狀況,並且可以隨著實際投資過程進行調整。
當你確定了可以承受的下跌比例後,接下來要換一個角度,用絕對數字來再想一次。這是什麼意思呢?
假設你設定的風險承受度是20%,你的投資本金是100萬元,這意味著在市場下跌20%的情況下,你可能會損失20萬元。這筆損失你能接受嗎?許多人可能會覺得還能承受。
但是,假如你的投資本金是1千萬元呢?這時20%的下跌將意味著你會損失200萬元!這是不是開始讓你感到不安了?我相信這時,許多人就會猶豫了。
實際上,當資金真的進入市場,看到虧損達到40~50萬元時,很多人會不由自主地考慮賣出資產。
因此,風險承受能力不僅僅是看比例,還要看絕對數字。
在投資前,你必須仔細思考,了解自己對不同程度損失的心理反應,並與自己對話:當損失真的發生時,我能夠心態平穩地應對嗎?當你確定了適合你的比例數字,才能進一步決定如何配置你的資產。
第二步:找出適合的股/債配置
你確定好自己能承受的下跌風險後,接下來就是找出最適合你的資產配置比例。
只要對應圖中的最大跌幅數字,你就可以輕鬆找到適合的股/債配置比例,並預測你的長期報酬率。
| 股票口袋
(攻擊型資產)
|
債券口袋
(防守型資產)
|
|
|---|---|---|
| 單一配置 | VT | BNDW |
| 美國+其他國際市場配置 | VTI + VXUS | BND + BNDX |
這就是老闆錢包的運作方式:2個口袋,1個是「股票口袋」,屬於攻擊型資產;另1個是「債券口袋」,屬於防守型資產。
假設你有300萬元的投資資金,選擇50/50的股債配置,那麼你就需要將150萬元投入「股票口袋」,150萬元投入「債券口袋」。
根據這樣的配置,你可以預期年化報酬率大約是8.2%。
第三步:購買合適的口袋產品
當你確定了2個口袋的資產配置比例後,下一步就是挑選適合的口袋產品。這裡我們重點強調老闆錢包買的是「標竿指數」產品,也就是追蹤整體市場表現的ETF指數型基金,如標普500、MSCI世界指數和道瓊指數等。
這些大盤指數ETF可以幫助你以較低的成本進行分散投資,並有效降低風險。
如果你想進行全球股票的分散投資,常見的口袋選擇有2種:
1. 單一配置:你可以選擇像VT(編按:全球全市場股票ETF)這樣的全球股票ETF。
2. 雙重配置:你也可以將美國市場和國際市場分開投資,選擇VTI(編按:美國全市場股票ETF,涵蓋美國所有市值類型的股票)和VXUS(編按:美國以外的國際股票ETF,涵蓋美國以外的國際市場)各佔一半,這樣就形成了一個全球型的投資配置。
在債券配置上,同樣有2個選擇:
1. 單一配置:選擇像BNDW(編按:全球債券ETF)這樣的全球債券ETF。
2. 雙重配置:將美國國內債券BND(編按:美國債券ETF)與國際債券BNDX(編按:國際債券ETF)組合,這樣既能覆蓋美國市場,也能覆蓋國際市場。
比如,像我剛進入投資市場時,就採用了股債50/50的配置方式,分別購買了50%VT和50%BNDW。
當然不一定要購買我推薦的產品,隨著時間變化,你也可以定期根據同樣的原則,選擇成本更低或者更能反映全球市場報酬的ETF。
當你選定口袋產品後,你的老闆錢包兩個口袋的規劃就完成了。
第四步:選擇合適的券商
選定好口袋產品後,接下來就是要找券商購買產品。
在選擇券商時,你可能會遇到一個問題:應該選擇國內的券商,還是海外的券商呢?以下3個考量因素可以幫助你做出決定:
1. 券商的規模和聲譽
選擇一個具有良好聲譽和規模的券商非常重要。
國內券商通常更容易聯繫和溝通,服務也更符合本地需求。而海外券商(如嘉信理財、第一證券)可能提供更豐富的投資選擇和更低的手續費。
2. 投資金額和交易成本
如果你的投資金額較大,選擇海外券商可能更划算,因為許多海外券商已經實行免交易手續費政策。
但需要注意的是,海外匯款和電匯可能產生額外費用。如果你的投資金額較小,或希望每月以小額資金定期定額投資,使用國內券商的複委託服務可能更適合。
3. 資金安全性和稅務考量
將資金存放在國內,通常讓投資者更感安心,資金管理和監控也更方便。
而在海外投資,特別是美股投資時,資金存放在海外,有人認為這是分散資金風險的好方法,但同時也需要面臨海外股利預扣稅等稅務問題。因此,需要權衡利弊。
最終如何選擇,取決於你的個人情況以及當時的手續費、匯費等條件。
建議你與當地的理財專員討論,並比較不同券商的服務和費用,找到最適合自己的方案。
第五步:開始持續投資你的老闆錢包
當你選定了投資產品和券商後,就可以開始將資金投入你的老闆錢包。關鍵在於保持紀律,制定持續的理財計劃。
每個月你應該將收入的一定比例投入到你的老闆錢包中,並堅持不懈地執行。
每月穩定投入能讓你的資產隨著市場的自然增長不斷增值,這正是被動投資的核心精髓。
第六步:每年定期再平衡並堅持不懈
最後一步是每年固定檢視你的老闆錢包,執行再平衡。
再平衡就像管理老闆錢包的2個口袋。隨著時間推移,股票口袋可能漲得多,債券口袋相對較少,這打破了你原本的平衡。
再平衡的目的是把多出來的錢從一個口袋放回另一個口袋,讓比例恢復到最初設定,確保錢包穩定、安全,並避免過度風險。這中間不帶有個人情緒,只是單純機械操作。
例如,你的投資組合是50%股票和50%債券,總資金300萬。如果一年後,股票大跌20%變成120萬,債券上漲5%變成157.5萬,加上有9萬股利現金。
這時你的組合比例就改變了,再平衡就是你需要賣出一部分債券,連同股利現金買入股票,將比例恢復到50%股票與50%債券比例。
如果此時你還有額外的資金要投入,例如20萬,那最簡單的方式是先將目前的總投資部位加總,再重新計算股債應該持有的金額,並根據結果進行買賣操作。
在上述例子中,目前總投資部位為:120萬VT+157.5萬BNDW+9萬股利現金+20萬新資金=306.5萬(步驟一)。
按照50/50的比例,你應該在VT和BNDW各投資153.25萬(步驟二),因此你只需要賣出4萬BNDW,再把這筆金額用來買入VT(步驟三)。
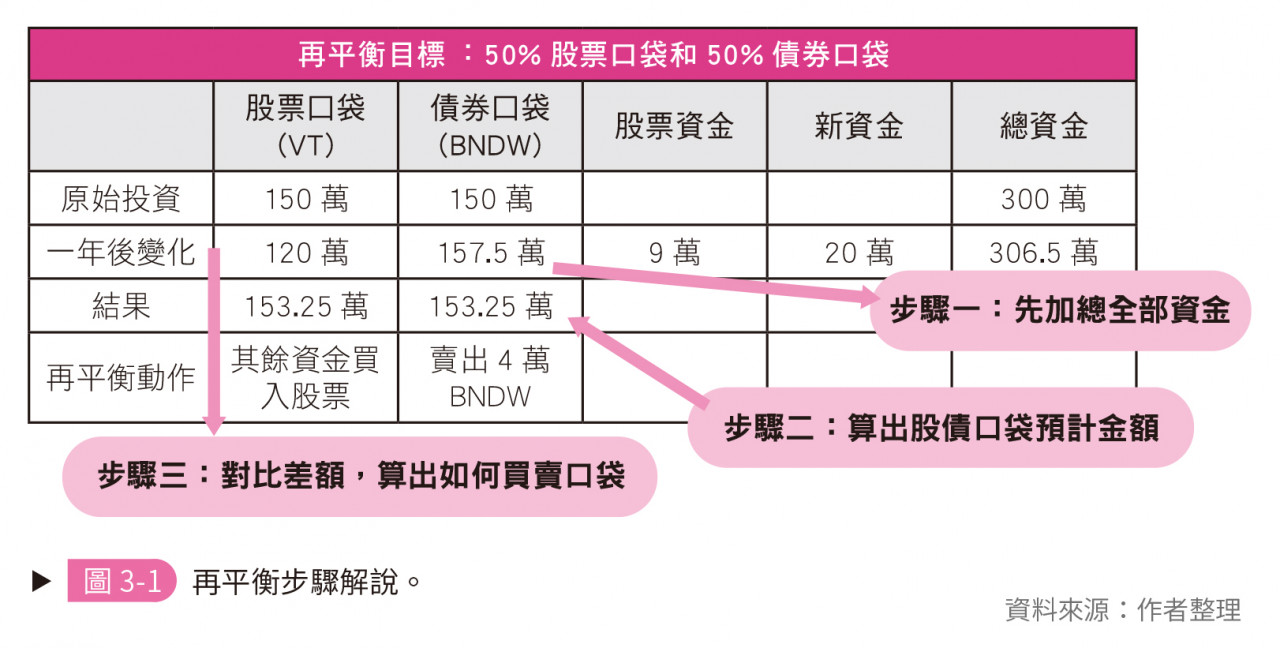
這樣的操作只是簡單的數學計算,不帶情感,讓你自然低買高賣,並且在市場波動中保持投資組合的穩定,降低風險。
這裡有個小提醒:隨著你的風險承受能力、年紀或工作收入的變化,因此你的2個口袋比例可能需要調整,所以這6個步驟應該定期檢視和調整你的資產配置比例。
當你完成這6個步驟,恭喜你,專屬於你的老闆錢包就已經打造完成了。
這看似簡單,但正因為簡單,它才更值得信賴。
透過老闆錢包,你就不需要每天擔心市場的波動,長期還能穩步增長你的財富。
作者簡介
吳佳駿-小吳醫師Ray
經歷:
急診室醫師
家庭與小兒科診所醫師
知識金礦創辦人
劉詠廷
3個身分:顧問、創業家、投資人
2個零到一:兩個新創公司的經歷
1個一到十:一個投資起飛的歷程
將西方心理學和中華文化融入投資和生活中,實踐投資即生活,生活即投資的哲學。
本文摘自財經傳訊《不用猜市場,也能安心變有錢:用黃金×債券×股票,打造能睡得著的資產配置》
※ 本網站及作者所提供資訊僅供參考,投資人應自行承擔投資風險及投資結果。
_20260916155615.jpg_280x210.jpg)
_20260915171450.jpg_280x210.jpg)