編按:本書作者金智勳原本只是上班族,靠投資「5年資產暴增5倍」,從3億韓元(約合新台幣663萬元)本金一路累積,至今淨資產達34億韓元(約合新台幣7500萬元)!
透過S&P 500、QQQ、SCHD這3檔美股ETF,打造每月400萬韓元(約合新台幣9萬元)被動收入,實現財富自由。
他也進一步公開「絕對不虧損」資產配置策略,教你如何兼顧本金安全與資產成長。
龍頭股可以長期持有嗎?「選好公司並長期持有」就安全?
凡是親身經歷過市場波動的投資人,一定能深刻體會到股票投資絕不僅是追求獲利,本質上更是一個管理風險的過程。
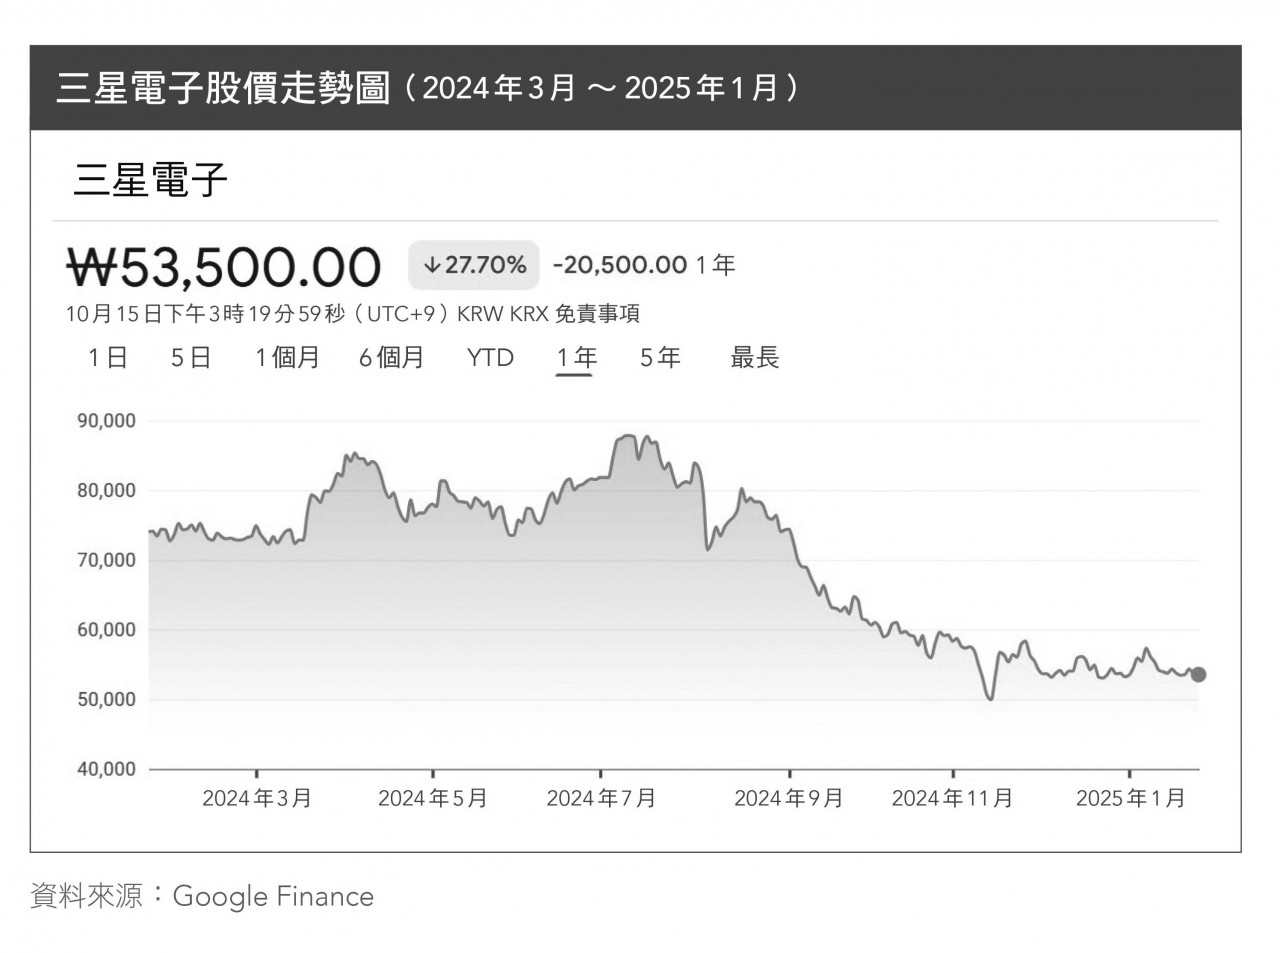
我們常聽到身邊有人投資三星電子卻慘賠收場的案例。這些投資人當初進場時,都認為這是韓國最值得信賴的企業之一,沒想到最終的結果卻事與願違。
假設你在一年前,將1億韓元(約合新台幣221萬元)全部投入三星電子,如果不幸面臨約27%的跌幅,資產將縮水至約7200萬韓元(約合新台幣160萬元)。
短短一年的時間,就虧損了2800萬韓元(約合新台幣62萬元)。這筆金額相當於韓國平均勞工整整半年的薪資。辛苦投資了一年,最後換來的結果卻等於白白虛度了六個月的汗水。
這個殘酷的案例充分說明,單純奉行「只要選好公司並長期持有」的教條,並無法保證在股市中取得成功,也凸顯了股票投資的困難之處。
投資失利的經驗,對任何人來說都是件令人氣餒的事,甚至有不少投資人因承受不住虧損的打擊,憤而決心從此遠離股市。然而,這並不代表內心就能從此獲得平靜。
只要打開新聞,連日傳來的都是美股與比特幣創新高的捷報,這反而讓人陷入一種深怕在資本主義競賽中遭到淘汰的強烈危機感。
有200萬怎麼投資?「絕對不虧損」策略曝光,公開股票、定存比例
對於這類奉行「安全第一」的投資人,我有一套為你們量身打造的解方—那就是號稱「絕對不虧損的股票投資策略」。
首先,讓我們看一個極端的對照案例。
如果將1億韓元(約合新台幣221萬元)全數存入年利率4%的定存,一年後可穩穩獲得400萬韓元(約合新台幣9萬元)的收益。
反之,如果將這1億韓元(約合新台幣221萬元)全部投入S&P 500,卻在當年因經濟危機而遭受-36%的損失。那麼在最壞的情況下,你的本金將瞬間縮水至約6000萬韓元(約合新台幣132萬元)。
考量到這種極端風險,無條件將資金全部投入股市,無疑是相當危險的舉動。因此,我們需要一套能將「穩定性」與「成長性」結合的策略。
舉例來說,我們可以採取這樣的策略:將9000萬韓元(約合新台幣200萬元)存入銀行定存,鎖定一年後約360萬韓元(約合新台幣8萬元)的確定收益。
由於銀行定存屬於零波動的資產,一年期滿後,本金與利息將自動落袋。此時,我們將剩餘的1000萬韓元(約合新台幣22萬元)投入S&P 500。
如果股市上漲,這筆資金就能為整體組合帶來額外的報酬。反之,假設美股遭遇崩盤,重挫-36%,這1000萬的股票資產將縮水至640萬韓元(約合新台幣14萬元)。
但如果檢視整體資產,定存部分的本利和已達9360萬(9000萬本金+360萬利息),加上股票剩餘的640萬,總額剛好回到1億韓元(約合新台幣221萬元)。
這意味著,即便S&P 500發生崩跌,你的1億韓元(約合新台幣221萬元)原始本金依然毫髮無傷。
定存+S&P 500的資產配置策略
1億韓元(約合新台幣221萬元)投資策略
• 9000萬韓元(約合新台幣200萬元)存入年利率4%的定存 → 一年後確保獲得360萬韓元(約合新台幣8萬元)的確定利息
• 1000萬韓元(約合新台幣22萬元)投資S&P 500 → 股市上漲時,期待賺取額外報酬
最壞的情境(假設S&P 500暴跌-36%)
• 定存:維持9360萬韓元(約合新台幣210萬元)(含利息)
• 股票:1000萬韓元(約合新台幣22萬元) → 640萬韓元(約合新台幣14萬元)
• 總資產:維持1億韓元(約合新台幣221萬元)(本金無損)
假設S&P 500維持年化12%的成長率,存入定存的9000萬韓元(約合新台幣200萬元)一年後將增值為9360萬韓元(約合新台幣210萬元),而投入S&P 500的1000萬韓元(約合新台幣22萬元),則會成長至1120萬韓元(約合新台幣25萬元)。
到了第二年,我們將這筆增加後的總資產,重新按照「9:1」的比例分配約9432萬韓元(約合新台幣210萬元)於定存、1048萬韓元(約合新台幣24萬元)於股市,並持續投資。
只要每年重複這個循環,就能建構出一套確保本金無損,同時讓資產穩步增加的機制。
假設S&P 500年均上漲12%?
• 定存:9000萬韓元(約合新台幣200萬元) → 成長至9360萬韓元(約合新台幣210萬元)(年利率4%)
• 股票:1000萬韓元(約合新台幣22萬元) → 成長至1120萬韓元(約合新台幣25萬元)(報酬率12%)
• 隔年資產配置:9432萬韓元(約合新台幣210萬元)定存+1048萬韓元(約合新台幣24萬元)股票
只要持之以恆地執行這套策略,起初雖然只是將10%的資產配置於股市,但隨著時間推移,股票產生的獲利將不斷累積,為投資人創造出擴大持股比重的底氣。
最終,即便將股票投資比重拉高至20%甚至30%,你的整體資產結構依然能確保原始本金絕不虧損,讓你成為市場上真正「立於不敗之地」的投資者。
不妨參考這套方法,試著建構出兼具「定存穩定性」與「股票成長性」的高效資產配置策略吧。
作者簡介_金智勳(POMEPPOKKO)
身為上班族投資人,同時經營著 Naver 財經專業部落格「POMEPPOKKO:真心投資美股的上班族理財故事」。
在只懂得把錢放定存的職場菜鳥時期,他曾毫無準備地投入股市,並經歷了幾次慘痛的失敗。在那之後,他開始認真鑽研全球經濟與股票投資,最終摸索出一套專屬於自己、無論在何種市場狀況下都能穩定獲利並累積資產的投資心法。
2019年,他開始投資美股 ETF。短短 5年內,他將初期本金3億韓元(約合新台幣663萬元)翻了5倍,不僅達成了當初為了退休所設定的「每月400萬韓元(約合新台幣9萬元)被動收入」目標,如今更晉升為包含房地產在內,擁有34億韓元(約合新台幣7500萬元)淨資產的富裕階層。
實現完全財務自由的他,現在過著每兩個月就能和妻子及愛犬「波扣」一起出國旅行的愜意生活。
一開始,他只是為了當作個人紀錄,在部落格上毫無保留地分享自己的投資歷程,沒想到卻靠著口碑相傳,吸引了大量網友造訪與交流。他將自己的投資策略、真實績效,以及各式各樣的股市資訊與經濟議題,用淺顯易懂、親切的文字寫下,獲得了廣大迴響,也讓他成功奠定了擁有 3.6 萬名追蹤者的「Naver 財經類意見領袖」地位。
隨後,他受邀登上韓國財經 YouTube 頻道「Single FIRE」,在節目中公開了他的「只要3檔美股ETF投資法」與實際獲利績效。該影片在短時間內便突破 250萬次觀看,引發了極大的熱潮與關注。
本文摘自一心文化《只靠三檔美股ETF,實現安心退休:提早實現理想生活的自動賺錢系統》
※ 本網站及作者所提供資訊僅供參考,投資人應自行承擔投資風險及投資結果。
_20260923103037.jpg_280x210.jpg)