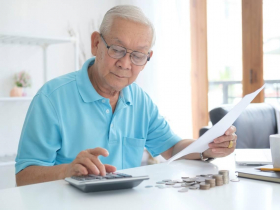
吳大哥今年70歲,家住台中,是一位退休的經理,小時候家境不好,為了脫離貧窮,他努力讀書進修,夜間部大學畢業後,在一間傳統產業的企業,工作至退休。
從小節儉的他,在過去40年的職涯裡極其自律,忍受了好幾次股票市場的大起大落,深信長期投資才是正確理財投資之道。
70歲靠ETF擁近2千萬資產,捨不得開冷氣、電視壞不換、嫌日本旅遊貴
自從台灣股市有了指數基金(ETF),吳大哥已全面將個股轉至ETF。
如今,房子沒有貸款,他的證券帳戶裡躺著價值近2千萬市值的資產。從客觀標準來看,他已經實現了「財務自由」。
然而,吳大哥的退休生活過得實在清寒。
他捨不得開冷氣,夏天在家裡熱得大汗淋漓,只靠一把舊風扇;家裡的液晶電視螢幕出現了兩條黑線,他也捨不得換,直說「還能看」;當舊識邀他去日本旅遊時,他看著團費便連連擺手:「日本太貴了,在家看電視旅遊節目就好。」
動1塊錢就少1塊錢!怕通膨、重病長照,錢是他唯一的安全感
女兒看不下去,氣衝衝地對他說:「爸!你辛苦了一輩子,存了那麼多錢,到底要留給誰?你到底在怕什麼?」
吳大哥一時語塞,隨後滿臉焦慮地嚷道:「你懂什麼!現在通膨這麼嚴重,萬一我得大病怎麼辦?萬一照顧我需要請看護幾十年怎麼辦?這錢是我的安全感,動了一塊錢,就是少了一塊錢。錢不能亂花!」
那一晚,吳大哥躺在床上,輾轉反側。他看著手機App裡那個高達八位數的數字,心裡沒有半點解脫與寧靜,只有滿滿的恐懼與匱乏。
他花了一輩子的時間去建構一座財富城堡,最後,卻把自己關進了這座名為「守財」的牢房裡。
「人在天堂,錢在銀行」辛苦一輩子只留一串數字,難道不是「浪費」嗎
在漫長的資產累積期,我們被訓練成了儲蓄機器。我們習慣看到帳戶數字每月增加,習慣把每一分閒錢都派出去當「賺錢的員工」。這種「只進不出」的心態,隨著時間演變成了一種深刻的心理慣性。
當我們邁入退休的提款期時,大腦需要進行一次180度的劇烈轉向──從「存錢」變成「用錢」。但遺憾的是,我們的大腦並沒有這個自動切換的開關。
對於像吳大哥這樣的人來說,帳戶裡的資產早已不再是換取生活品質的工具,而被大腦想成了自尊與安全感的唯一來源。
當他從帳戶裡提領3萬元出來花用時,大腦接收到的訊號不是「我獲得了價值」,而是「我的安全堡壘正在被侵蝕」、「我的生命能量正在流失」。這種將提款等同於傷害的錯覺,讓每一次的消費都產生不舒服的感受。
在金融市場裡,最慘烈的一種失敗,莫過於你在投資場上賺得了數千萬的資產,卻在人生場上輸掉了體驗世界的機會。
「人在天堂,錢在銀行;贏了數字,輸了人生。」如果我們辛苦一生積累的財富,最終只是變成了一串毫無溫度的數字,這難道不是另一種形式的「浪費」嗎?
退休如何安心花錢?理財不是死抱資產不放,揭「無憂提款」4大對策
理財的最高境界,不是學會如何死抱著資產不放,而是學會如何優雅、自信且安心地將財富轉化為生命的體驗。
以下是為您量身打造的「無憂提款」4大實戰對策。
1.啟動「4%提領法則」
在金融學著名的「三一研究」(Trinity Study)中,專家模擬了過去數百年市場在經歷大蕭條、世界大戰、高通膨等各種極端極限下,不同的提領比例對資產壽命的影響。
試圖回答一個退休族最在意的問題:如果我每年從資產中拿出一部分來生活,到底需要留下多少,才比較不容易在退休期間把錢花光?
這套思考方式,可以轉化成一個比較簡單的做法:
- 計算你的退休總資產。
- 每年固定提領總資產的4%作為當年的生活與娛樂預算。
歷史數據顯示,在「股六債四」或「純市值型ETF」的配置下,每年提領4%,你的資產在30年後有高達95%以上的機率不但沒有花完,反而比你退休那天還要多!因為市場長期的年化報酬率(約6至8%)高於你的提領率。
提領4%不是在花老本,而是提取這座財富森林自然掉落的果實。這是經過科學驗證的安全邊界,請放心地去使用它!當然,如果你更保守,提3%可不可以?當然可以,這由我們的個性決定。
2.建立定時定額的自動化提款機制
正如我們在前面談到的「自動扣款」一樣,在退休提款期,我們同樣需要建立「自動撥款機制」。
設定券商或銀行系統,在每年的固定日子,自動賣出四%的單位數,並將這筆資金轉入你的「退休生活交割專戶」。
不要讓自己每一次想消費時,都經歷一次「要不要賣股票」的心理拉鋸。當資金已自動躺在你的生活戶頭裡時,大腦會將其視為「已實現的獲利」,消費時就不必再面對「我正在動用資產」的心理壓力。
3.人生是一場體驗與學習的旅程
金錢的本質不是「資產」,是「儲存起來的時間與能量」。你花了40年的生命時間去換取這些金錢,如果最後沒有在有生之年將它們還原成「豐富的生命體驗」,等於是白白浪費了當初付出的生命能量。
《別把你的錢留到死》(Die with Zero)一書提醒我們:人生的終極目標,是極大化你的記憶體驗總和。
20歲時的流浪背包客體驗,60歲花再多錢也買不回;70歲時帶孫子去遊樂園的笑聲,80歲時躺在病床上拿著幾千萬也無法重現。
每次提款去旅行,或去學習一門新的樂器,或去吃一頓美味的晚餐時,請告訴自己:「我沒有變窮,我只是把冰冷的金錢資產,轉換成了永恆的記憶資產。」
4.最高級的富裕
當我們不再被自身的匱乏感所奴役時,便會發現,財富能帶給我們最深沉、最持久的快樂,往往不是買更多東西給自己,而是「成為助人的能量」。
《廣論》經典中的教授有這麼一段偈頌曰:「盡世所有樂,悉從利他生,盡世所有苦,皆從自利起。」福智創辦人日常老和尚遺愛給我們一生修練的法寶「觀功念恩」,也是修練感恩與利他,我認為,理財投資的修練也是如此。
許多長輩固執地要把所有財富留到死後當遺產,但那時你已經躺在棺木裡,無法看到這筆錢如何幫助你的孩子創業、如何讓你的孫輩安心求學。
試著在身體健康、心智清明時,利用每年的免稅贈與額度,適度地資助年輕一代。「生前給予」能讓你親眼看見這筆錢所綻放出的生命花朵,那種回報是充滿喜悅的。
當我們透過4%的提領,發現自己的資金綽綽有餘時,試著撥出一小部分去幫助需要幫助的人──資助偏鄉孩童的餐費、支持非營利組織的理念,或是請身邊辛苦的小資上班族喝一杯咖啡。研究發現,利他行為往往能帶來正向的情緒回饋。
當我們開始用財富去點亮別人的生命時,我們內心那個曾經無比焦慮、害怕匱乏的「小我」,就會徹底融化在無私的慈悲與豐盛之中。智者有云「獨樂樂不如眾樂樂」,大概也是這個意思。
作者簡介_江宏志
自1988年投入證劵業,完整歷練多次多空循環近40年,人稱「江大哥」。
曾任電視午間新聞的證券評論專家,也在東協地區與台灣企業界擔任高階經營主管多年,歸納出簡單易行的投資理財心法。
2015年創辦「無憂花學堂」,以推廣正向心理學為終身志業,並邀請各界菁英名師提供全年數十堂線上及線下講座。
江宏志亦陪伴千位學員在市場起伏中找到心靈定錨,邁向終身學習與財務自由。
本文摘自遠流出版《無憂致富【限量擁有永豐金證券股票禮品卡「300元無憂底氣金」】:解開投資心結,打造富足人生的15堂理財課》
※ 本網站及作者所提供資訊僅供參考,投資人應自行承擔投資風險及投資結果。
_20261002102122.jpg_280x210.jpg)