



不少存高股息ETF的人,退休後想的是「靠配息過生活」,很少會把自己視為每年固定提領資產的退休族。但配息並不是固定薪水,0056過去也曾出現整年未配息的情況;一旦配息不足以支應生活費,最後仍得回到同一個問題:這筆退休資產一年究竟能拿多少錢出來,又能撐多久?
理財YouTuber「懶錢包 LazyWallet」以0056上市以來18年多的含息報酬進行回測,假設退休金1000萬元全數投入0056,再依不同提領率與通膨情境持續支應生活費。結果發現,若一開始每月花約3.3萬元,即使退休不久就遇上金融海嘯,18年後帳上仍有2528萬元;但每月生活費拉高到5萬元、近7萬元,結局就完全不同。
存高股息ETF真的能一路養老、安穩退休?假設退休一開始就遇股災,又會發生什麼事?以下用歷史數據算給你看。
存到1,000萬元,就能靠高股息ETF安心退休嗎?不少存股族買進元大高股息ETF(0056),看中的不只是配息,更希望有一天能靠ETF打造現金流,甚至提早退休。
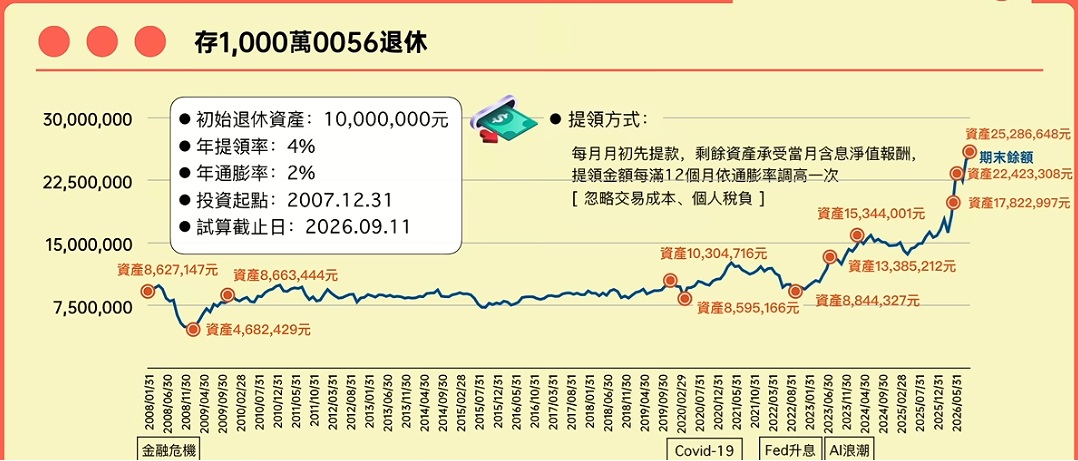
懶錢包以0056上市以來的歷史報酬進行回測。結果相當驚人:如果2007年底拿出1,000萬元一次買進0056退休,按照初始4%提領率,每年再依2%通膨調高生活費,經過18年多,不但已經領走近900萬元,帳戶裡竟然還剩下2,528萬元。
看起來,1000萬元似乎真的夠退休。但如果把時間拉回2008年,就會發現這條退休路,其實一點也不好走。
1000萬買0056退休,每月先領3.3萬元
0056在2007年12月26日上市,是台灣第一檔高股息ETF,至今已走過金融海嘯、新冠疫情、聯準會暴力升息等多次股災。
懶錢包整理0056從2007年底至2026年9月11日、共225個月的含息報酬率,假設一名退休人士在2007年12月31日拿出1000萬元,一次投入0056後退休。
初始提領率設定為4%,也就是第一年提領40萬元生活費,平均每月3萬3333元;其餘資產繼續留在市場。
此外,考量通膨,每過12個月,提領金額再提高2%。為簡化計算,回測不計交易成本與個人稅負。
一退休就遇金融海嘯,1000萬慘剩468萬元
但運氣不好的是,2008年1月,0056單月就大跌13.44%,加上月初還得照領生活費,資產很快降至約862萬元。
緊接著金融海嘯全面爆發,2008年9月單月更重挫21.61%。到了2009年1月,原本1,000萬元的退休金,只剩468萬元,等於一年多就腰斬超過一半。
還在工作的人遇上股災,至少還有薪水支撐;但退休族即使帳面大跌,生活費仍得照領。資產愈跌、又持續提款,就愈容易在低點吃掉本金。
所幸2009年股市強勁反彈,0056全年大漲87.3%,年底資產回升至約866萬元。只是,這名退休人士整整花了約12年,帳戶才重新站回最初的1,000萬元。
存1000萬0056,18年領走近900萬,帳上還剩2528萬
熬過最難的前幾年後,情況開始好轉。
2019年底資產終於突破1000萬元;2020年疫情、2022年聯準會激進升息,都曾讓資產再次明顯回落,但隨著後來台股走多,加上AI行情推升,資產開始加速成長。
2023年7月突破1300萬元、2024年3月突破1,500萬元,到了2026年5月更突破2,200萬元。
截至2026年9月11日,這名退休人士的每月生活費已隨通膨增加至4萬7,608元;統計18年多來,他總共領走899萬3,399元,手上0056市值卻不減反增,來到2,528萬6,648元。
也就是說,當初的1,000萬元不但支付了近900萬元生活費,剩餘資產最後還增加到原本的2.5倍以上。
只看終點,確實是一場相當成功的退休實驗。問題是,中間曾經跌到只剩468萬元,而且長達12年資產都沒有回到起始水位,這就是退休族最不能忽略的「報酬順序風險」。
存1,000萬0056退休:如果退休就遇股災...
| 情境 | 經歷 | 累計提款 | 最低資產 | 最大回撤 | 最終資產 |
|---|---|---|---|---|---|
| 情境1 | 原版 | 8,993,399元 | 4,682,429元 | -53.18% | 25,286,648元 |
| 情境2 | 先經歷最差12個月 (2008/01~2008/12, 區間報酬率-48.08%) | 8,993,399元 | 4,682,429元 | -53.18% | 25,286,648元 |
| 情境3 | 先經歷最差24個月 (2021/05~2023/04, 區間報酬率-9.71%) | 8,993,399元 | 3,784,122元 | -62.16% | 17,439,654元 |
| 情境4 | 經歷第1年由差到好排列 (區間報酬率-48.08%) | 8,993,399元 | 4,176,530元 | -58.23% | 23,622,778元 |
所謂報酬順序風險,是指即使長期平均報酬率相同,只要上漲與下跌發生的時間不同,退休結果就可能差很多。
如果剛退休就遇上股災,本金快速縮水,同時又得持續提款支付生活費,等到後面市場反彈時,手上的資產可能已經少了一大截。
反過來,如果退休初期先碰上多頭,資產先累積出安全墊,之後即使遇上股災,承受能力也會高得多。
存1000萬0056退休,提領4%撐得住,7%、8%就危險了
這名退休人士最後能成功,另一個關鍵是:一開始只提領4%。
懶錢包進一步測試3%至8%等6種提領率,再搭配1.5%至3.5%不同通膨率,共30種情境。走過18年後,只有19種能一路存活。
其中,4%提領率,也就是第一年月領3萬3,333元,在5種不同通膨情境下,18年後剩餘資產仍大約介於2,096萬至2,659萬元。
提高到5%,第一年月領4萬1,667元,多數情況下仍能撐住;但到了6%,也就是第一年月領5萬元,本金消耗速度開始明顯加快;若再碰上較高通膨,甚至可能在回測尾端出現資金缺口。
7%、8%的情況則更加明顯。隨著每年依通膨調高生活費,這些高提領率情境最後都出現退休失敗,只是資金耗盡時間不同。
例如7%提領率、搭配2%通膨,會在2024年出現資金缺口;8%提領率、同樣2%通膨,更早在2020年底就撐不下去。
存1,000萬0056退休:不同提領率、通膨率下最終資產比較
|
通膨率 →
↓ 提領率
|
1.5% | 2.0% | 2.5% | 3.0% | 3.5% |
|---|---|---|---|---|---|
| 3% | 36,030,896元 | 35,050,030元 | 34,021,604元 | 32,943,069元 | 31,811,735元 |
| 4% | 26,594,469元 | 25,286,648元 | 23,915,413元 | 22,477,366元 | 20,968,921元 |
| 5% | 17,158,042元 | 15,523,266元 | 13,809,222元 | 12,011,663元 | 10,126,108元 |
| 6% | 7,721,615元 | 5,759,884元 | 3,703,031元 | 1,545,961元 | 0元 |
| 7% | 0元 | 0元 | 0元 | 0元 | 0元 |
| 8% | 0元 | 0元 | 0元 | 0元 | 0元 |
換個時間退休呢?2007年底其實已經很倒楣
有人可能會認為,一退休就遇上金融海嘯實在太倒楣,不能代表一般情況。因此懶錢包也把不同月份當成退休起始點進行滾動測試。
結果顯示,在固定2%通膨下,不論觀察10年或15年,4%提領率都沒有出現退休失敗;6%提領率也仍能撐住,只是剩餘資產明顯縮水。
不過,當提領率拉高到8%,15年的回測期間就可能出現資產提前歸零的情況。
而無論觀察10年或15年,最差的退休起始點,恰好都是2007年12月底。也就是說,最初那位一買0056就碰上金融海嘯的人,幾乎真的抽中了下下籤。
存1,000萬0056退休:滾動起始點不同,最終資產差多少?
| 投資期間 | 年提領率 | 起點數量 | 成功率 | 最佳結局期末資產 | 中位數期末資產 | 最差結局期末資產 |
|---|---|---|---|---|---|---|
| 10年 | 4% | 106個 | 100% | 35,808,352元 | 15,288,031元 | 8,796,850元 |
| 6% | 100% | 29,728,146元 | 11,857,557元 | 5,692,330元 | ||
| 8% | 100% | 23,710,578元 | 8,626,691元 | 2,587,811元 | ||
| 15年 | 4% | 46個 | 100% | 49,045,868元 | 22,220,085元 | 9,446,861元 |
| 6% | 100% | 40,931,601元 | 14,070,235元 | 3,765,088元 | ||
| 8% | 89% | 32,817,333元 | 4,938,426元 | 0元 |
1000萬買0056就能退休?真正關鍵其實是「花多少」
如果2007年底拿1000萬元全買0056,按照4%初始提領率、每年依2%通膨調高生活費,歷經金融海嘯、疫情與暴力升息後,18年多領走近900萬元,最後帳上仍有2500多萬元。
從歷史結果來看,確實是一場成功的退休實驗。但這並不代表「拿1000萬元買0056就一定可以退休」。
真正決定退休計畫能不能撐得久的,還包括退休初期碰到什麼行情、每年提領多少,以及未來通膨多高。更何況,歷史回測終究只是後見之明。過去18年的台股表現,不代表未來18年一定能複製。
對準備退休的人而言,真正該問的或許不是「1000萬元夠不夠」,而是:如果退休第二年,1000萬元突然只剩不到500萬元,我還能不能照原定計畫繼續生活?
如果答案是否定的,那麼真正要調整的,可能不只是買哪一檔ETF、追逐高配息,而是準備更多本金、降低提領率,並為股災預留足夠緩衝,再透過全球分散與股債配置降低風險。
※ 本網站及作者所提供資訊僅供參考,投資人應自行承擔投資風險及投資結果。
本文不授權媒體夥伴轉載
_20260921160259.jpg_280x210.jpg)
_20260831140311.jpg_280x210.jpg)
_20260717180438.jpg_280x210.jpg)
_20260922095828.jpg_280x210.jpg)