編按:10月多檔ETF年化配息率逼近20%,甚至突破20%,看起來相當誘人。但配息率高,真的代表投資報酬好嗎?
配得多不等於賺得多!以0056、00943、00939等熱門ETF為例,有的年化配息率高達20%,總報酬卻是負數;有的配息率只有個位數,實際績效反而更亮眼。究竟哪些ETF真正替投資人賺到錢?本文攤開10月ETF配息率與第三季總報酬排行榜,帶你看懂高股息投資最容易忽略的盲點。
10月ETF配息「20%大軍」出現了,但若把報酬率攤開來看,配息率突然變得很尷尬。
最近10月ETF配息公告陸續出爐,一打開排行榜:年化配息20.4%、年化配息20.1%、年化配息20.0%、19.9%、19.8%...看到這種數字,很多人第一個反應:「這檔太香了吧!」、「一年20%?不買是不是傻?」
如果你真的被年化配息率吸引到準備下單,拜託先做一件事,把「第三季總報酬」一起攤開來看。
這時候你會發現,配息率排行榜跟總報酬排行榜根本是兩個世界,「配息率很高,不代表投資真的賺很多」。
00943(兆豐電子高息等權)
年化配息率20.4%,看起來是不是超猛?但第三季總報酬是-4.2%。
00996A(主動兆豐台灣豐收)
年化配息率 19.9%,同樣非常吸睛,結果第三季總報酬:-10.5%。
00406A(主動中信台灣收益)
年化配息率 16.6%,第三季總報酬:-0.3%。
10月 ETF 配息率排行榜
年化配息率看起來很誘人,但把第三季總報酬攤開...
| 配息排名 | 類型 | 代號 | 股票名稱 | 年化配息率 (%) | Q3總報酬 (%) |
|---|---|---|---|---|---|
| 1 | 高息型 | 00943(月配) | 兆豐電子高息等權 | 20.4 | -4.2 |
| 2 | 主題型 | 00904(季配) | 台新臺灣半導體30 | 20.1 | 1.2 |
| 3 | 高息型 | 00934(月配) | 中信成長高股息 | 20.0 | 9.7 |
| 4 | 主動型 | 00996A(季配) | 主動兆豐台灣豐收 | 19.9 | -10.5 |
| 5 | 市值型 | 00912(季配) | 中信臺灣智慧50 | 19.9 | 8.5 |
| 6 | 高息型 | 00927(季配) | 群益半導體收益 | 19.9 | 0.1 |
| 7 | 主題型 | 00947(季配) | 台新臺灣IC設計 | 19.8 | 2.9 |
| 8 | 高息型 | 00962(月配) | 台新AI優惠動能 | 19.8 | 5.0 |
| 9 | 主動型 | 00992A(季配) | 主動群益科技創新 | 17.9 | 4.3 |
| 10 | 主動型 | 00406A(月配) | 主動中信台灣收益 | 16.6 | -0.3 |
0056年化配息只有12%、00939才6.2%...總報酬位居前兩名
總報酬率就是一面「照妖鏡」,如果只看配息率,你很容易被高配息率的數字吸引,把股價變化+配息一起算進去=總報酬,才是投資人應該真正需要關心與在意的。
0056、00939、00922、00985A...Q3總報酬誰最強?
把股價漲跌 + 配息一起算,才是你的真實報酬
| 報酬排名 | 類型 | 代號 | 股票名稱 | 年化配息率 (%) | Q3總報酬 (%) |
|---|---|---|---|---|---|
| 1 | 高息型 | 00939 | 統一台灣高息動能 | 6.2 | 14.3 |
| 2 | 高息型 | 0056 | 元大高股息 | 12.1 | 9.9 |
| 3 | 高息型 | 00934 | 中信成長高股息 | 20.0 | 9.7 |
| 4 | 高息型 | 00961 | FT臺灣永續高息 | 8.1 | 9.4 |
| 5 | 市值型 | 00912 | 中信臺灣智慧50 | 19.9 | 8.5 |
| 6 | 主動型 | 00400A | 主動國泰動能高息 | 9.2 | 7.8 |
| 7 | 主動型 | 00985A | 主動野村台灣50 | 9.0 | 6.5 |
| 8 | 主動型 | 00401A | 主動摩根台灣鑫收 | 11.0 | 6.4 |
| 9 | 市值型 | 00922 | 國泰台灣領袖50 | 9.6 | 5.8 |
| 10 | 高息型 | 00962 | 台新AI優惠動能 | 19.8 | 5.0 |
真正值得觀察的,不應該只有「配多少」,而是「投資了之後,資產增加了多少?」,00961這次的年化配息率雖然降到約 8.1%,完全沒有那些「19%、20%」的數字刺激。,但第三季總報酬 9.4%,直接排進這張總報酬榜的前段班。
這就很值得拿來思考,ETF投資到底是要追求「看起來配很多」?還是應該把:「配息+股價表現+整體資產增值」一起看?
很多人買高股息ETF的流程是:看到配息公告「年化20%!」→ 截圖→ 分享群組→ 覺得超香→下單。但真正完整的流程應該是:配息率 → 殖利率怎麼算 → 配息來源 → 股價表現 → 總報酬率,這些全部一起看。
因為「領到很多錢」跟「投資真的賺很多錢」是兩件完全不同的事情,送給所有高股息ETF投資人一句話,不要只看ETF「吐多少錢給你」,20%配息率很吸睛,但總報酬才是照妖鏡。
下次看到「年化20%」先別急著喊香,先把總報酬打開來看,你可能會看到完全不同的ETF世界。「配息率是糖衣,總報酬才是最後的成績單!」
別把配的多誤以為賺的多!總報酬才能決定你能不能變有錢
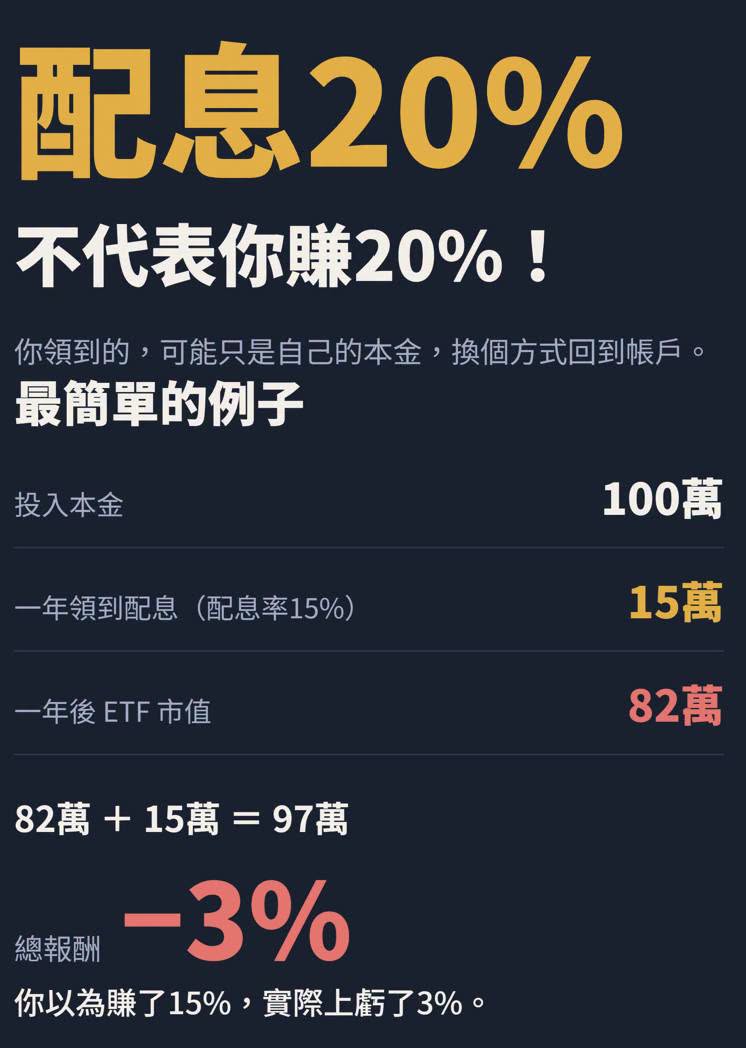
配息20%,不代表你賺20%!很多人買高配息ETF,最容易掉進一個陷阱。
「這檔年化配息率18%耶!」、「每個月都有錢進來,好爽!」、「殖利率這麼高,還不買爆?」但你可能忽略了一件最重要的事...
配息,是錢從ETF口袋跑到你口袋。總報酬,才是你最後到底有沒有變有錢。
舉個最簡單的例子,你拿 100萬 買ETF,一年領了 15萬配息,看起來配息率高達15%。結果一年後,ETF市值只剩 82萬。你以為自己「賺了15萬」,實際算一下:82萬+15萬=97萬不但沒賺15%,反而還虧3%
這就像把自己左邊口袋的錢,掏出來放進右邊口袋,然後很開心地告訴自己「你看!我今天又有現金流了!」
真正該看的從來不只是「這個月配多少?」,而是「股價漲跌+累積配息=總報酬」。高配息不是壞事,需要現金流也完全合理。真正危險的是把「配得多」誤以為「賺得多」。
一檔ETF就算年化配息率20%,如果淨值往下掉,你領到的可能不是「投資獲利」,只是自己的本金換個方式回到帳戶,所以看到「年化配息20%」先別急著高潮。
把總報酬攤開來看,才知道你領的是果實,還是正在把自己的樹砍下來燒。
延伸閱讀:00712狂崩剩7元、配息率10%可以撿?mREIT是什麼?升息為何害它慘跌?降息會漲回來?老手揭「恐怖循環」
作者簡介_基金黑武士 Black Samurai
七年級生,15年以上海外投資經驗,第一次投資就遇上金融海嘯,第一桶金賠光光,慘賠後痛定思痛,認真研究投資,在過去全球市場大多頭行情下,結果賠的比金融海嘯更多(笑),堪稱把所有投資人會犯的錯都犯了一遍,之後靠著自我檢視與不斷修正才走逐漸上穩健投資之路。
秉持提倡理財自主性的理念,在臉書上發佈投資理念以及全球市場訊息,協助投資人補腦財經知識,喜愛鑽研財經新聞,靠北一下投資時事。
本文獲作者授權轉載,原文出處
※ 本網站及作者所提供資訊僅供參考,投資人應自行承擔投資風險及投資結果。
_20261002165259.jpg_280x210.jpg)