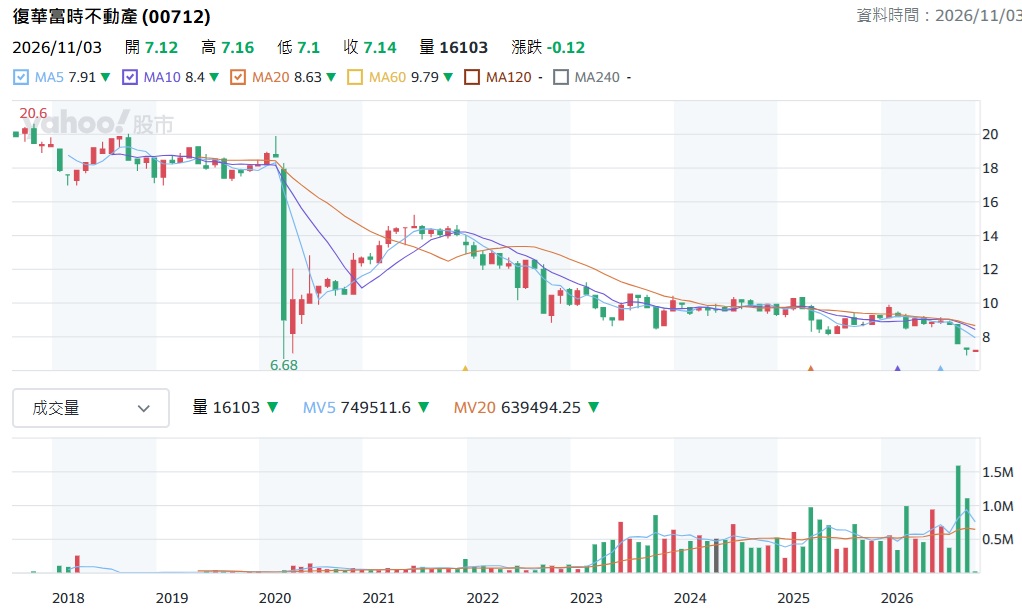
00712(復華富時不動產)曾憑藉8%以上的高配息率,成為不少存股族打造退休現金流的選擇。不過,00712在2017年發行價20元,周一(11/2)收盤只剩7.14元,價格跌幅超過6成。
成立超過9年,雖然長期維持配息,但截至2026年10月底,含息累積報酬率仍為負25.33%。換句話說,若成立時投入100萬元,即使將配息持續再投入,期末資產仍只剩約74.67萬元,累積虧損約25.33萬元。
財經達人「小寶存股」、「棒棒的理財失控週記」與葉育碩,分別從00712的歷史表現、成分股財報與美國利率環境分析,提醒投資人,雖然都是領息,但00712與0056、00878的底層資產完全不同,高配息更不代表本金安全。
00712成立9年含息還賠25%!100萬存到現在剩75萬
00712自2017年成立至今已超過9年,雖然持續配息,但長期投資績效並不理想。根據截至2026年10月31日的累積報酬率資料,成立以來含息報酬率為負25.33%,相當於投入100萬元,即使把歷年配息全部再投入,資產仍縮水至74.67萬元。
不過,00712並非任何時候買進都會賠錢。近3年累積報酬率為正8.89%,但近1年負8.78%、近2年負9.54%,顯示不同時間進場,投資結果可能有很大差異。
00712成立以來累積報酬率
| 投資期間 | 累積報酬率 | 投入100萬元的損益 |
|---|---|---|
| 今年以來 | -14.57% | -14.57萬元 |
| 1年 | -8.78% | -8.78萬元 |
| 2年 | -9.54% | -9.54萬元 |
| 3年 | +8.89% | +8.89萬元 |
| 成立以來 | -25.33% | -25.33萬元 |
00712不是買房收租!高配息背後藏著槓桿風險
為什麼00712的股價會跌得這麼深?
葉育碩指出,00712投資的是美國抵押權型不動產投資信託(mREITs)股票,不是直接持有房屋、商辦收租,與0056、00878投資台灣企業股票的模式不同。
mREITs的獲利模式,簡單來說就是「借短錢、買長資產,賺中間的利差」。
這些公司透過短期借款取得資金,再投資房貸抵押證券(MBS)等資產。一旦美國升息,不僅借錢成本提高,手中的債券價格也可能下跌,形成利差與資產淨值的雙重壓力。
棒棒進一步指出,mREITs最怕的不是單純升息,而是長短期利差遭到壓縮。當短期借款利率快速攀升,甚至高於長期利率,代表借錢成本愈來愈貴,手中長期資產的收益卻未必同步增加,原本靠利差賺錢的模式就可能受到衝擊。
同樣領股息,00712和0056、00878有何不同?
| 比較維度 | 00712(復華富時不動產) | 傳統高股息 ETF(如 0056/00878) |
|---|---|---|
| 年均殖利率 | 8% ~ 11%+ 源自利差與平準金 | 6% ~ 10% 源自股利與資本利得 |
| 主要收益來源 | 美國房貸的槓桿利差 | 台灣企業發放的現金股利 |
| 長期股價趨勢 | 長期震盪向下 受高利率拖累 | 長期震盪向上 隨經濟成長 |
| 利率敏感度 | 極高 高利率是致命殺手 | 低 企業具成本轉嫁能力 |
| 最慘投資結果 | 本金永久性虧損 即便領了高息也難補破網 | 短期被套牢 多數能隨經濟復甦回本 |
最大成分股淨值單季縮水11%,配息夠發為何還賠錢?
00712第一大成分股Annaly Capital的最新財報,正好說明高配息背後的風險。
Annaly公布2026年第三季每股可分配盈餘0.80美元,高於季度股息0.75美元,代表當季可分配盈餘足以支應配息。
然而,同一季每股帳面價值卻從20.15美元降至17.86美元,縮水11.4%,經濟報酬率更為負7.6%。
明明可分配盈餘足以支付股息,為什麼整體報酬仍是負數?
問題不只在於配息多寡,更在於底層資產能否維持價值。當mREITs面臨融資成本上升、手中債券價格下跌,即使仍能持續配息,資產淨值也可能縮水。
棒棒也提醒,mREITs更大的風險在於高度依賴槓桿。一旦債券價格大跌,金融機構要求追加保證金,公司可能被迫在低點出售資產,將帳面虧損變成實際損失。即使日後利率下降、債券價格回升,先前賣掉的資產也不會自動回到帳上,損失未必能完全彌補。
這也是00712投資人最容易忽略的風險:高配息不等於高報酬,股息領得再多,也未必能彌補股價下跌的損失。
00712跌到7元是送命價還是甜甜價?進場先看3訊號
00712股價已跌至7元附近,現在能不能撿便宜?棒棒認為,00712不適合當成「買了放著,領息10年不用管」的退休存股工具,更不建議單純因為股價下跌就持續攤平。
他指出,00712更適合視為受景氣與利率循環影響的波段投資工具。想掌握反彈機會,應觀察聯準會是否進入明確降息循環、長短期利差能否改善,以及債券市場波動是否趨緩。
葉育碩也提醒,降息並非保證上漲。2020年疫情期間,聯準會緊急大幅降息,mREITs仍因市場流動性危機而遭受重創。
對存股族而言,追求退休現金流不能只看每年配多少,更要留意底層資產能否維持價值。00712最大的教訓,就是別把高殖利率誤認為低風險,更不能以為股價跌得夠深,就一定是值得加碼的甜甜價。
※ 本網站及作者所提供資訊僅供參考,投資人應自行承擔投資風險及投資結果。
本文不授權媒體夥伴轉載
_20261102140333.jpg_280x210.jpg)
_20261027150550.jpg_280x210.jpg)
_20261015100057.jpg_280x210.jpg)
_20261002102122.jpg_280x210.jpg)