編按:台股連續兩天上演千點急殺!11月19日、20日兩天狂瀉4162點、跌幅逾1成,卻讓有「台版VT」之稱的貝萊德世界股票(009826)意外成為熱搜焦點。
009826雖然也跌破10元發行價,20日收在9.60元,但相較於台股兩天重挫10.35%,009826同期跌幅僅約2.93%,全球分散布局的優勢再次受到關注。
不過,009826相對抗跌,就代表值得買嗎? 雖然只要透過台灣證券戶,就能以台幣投資全球股市,但009826的基金費用率卻明顯高於VT、VWRA及新上市的VALU。
財經部落客清流君比較4檔全球ETF的持股範圍、管理費與股息稅,試算投入100萬元,長抱30年後,資產差距竟可能高達162萬元!究竟全球ETF該怎麼選,才能兼顧分散風險與長期報酬?
如果你打算長期投資全世界的股票,究竟該選哪一檔ETF?最近不少人在問,VALU、009826上市之後,是不是就不需要買VT了?而且既然現在有費用率更低的VALU,那VWRA還有持有的必要嗎?
其實這四檔ETF,雖然都是投資全球股市,但背後的持股範圍、ETF費用、股息稅務,甚至未來的投資績效,都存在一些差異。
而且有些差異,持有一年可能沒什麼感覺,拉長到20年、30年,結果可能就差很多了。今天我們就來比較看看。
VT、VWRA、VALU、009826...四檔全球ETF買的是同一個世界?
首先是VT。VT是美國註冊的全球股票ETF,追蹤FTSE Global All Cap指數,涵蓋全球已開發及新興市場的大型、中型、小型公司。簡單來說,就是盡可能按照全球股票市值權重,把全世界的股票都買進來。
再來是VWRA。VWRA是愛爾蘭註冊的累積型ETF,追蹤FTSE All-World指數。它跟VT最大的不同,在於VWRA主要投資全球大型與中型股,沒有完整納入小型股。
不過大家也別以為少了小型股,分散效果就差很多。因為全球股市本來就高度集中在大型公司,即使少了數千檔小型股,VWRA仍然涵蓋全球股票市場相當大的市值比例。
第三檔是VALU。這是Vanguard在2026年推出的愛爾蘭註冊累積型ETF。有意思的是,VALU跟VT追蹤相同的FTSE Global All Cap指數。
也就是說,兩者在投資策略上非常接近,同樣希望涵蓋全球大型、中型與小型股票。差別主要在ETF基金註冊地、費用率、股息處理方式,以及實際持股與追蹤效率。
最後是009826。009826是台灣上市的全球股票ETF,同樣涵蓋全球已開發與新興市場的大、中、小型股。但是它追蹤的是S&P TIP Global All Cap指數。
這套指數的設計,目標是用相對精簡的成分股,涵蓋標普全球BMI指數約90%的流通市值,同時對國家權重設有一定限制。009826本身又採最佳化複製,因此實際持股數量,比VT、VALU更少,整體會更偏大中型股。
所以這裡要搞清楚一件事情。持股數量愈多,不代表績效一定愈好;涵蓋範圍愈廣,也不代表未來就能賺得更多。買進更多小型股,代表你取得更完整的全球市場曝險,但小型股不保證未來一定打敗大型股。
而009826採取不同的指數編製規則,也可能因為國家權重或選股差異,產生不同的長期報酬。
因此,這四檔ETF雖然都能達到全球分散的目的,但並不是完全相同的投資組合。
VT、VWRA、VALU、009826...買100萬元,年成本只差6000多
接著來看大家最關心的成本。
目前四檔ETF的基金費用率,大致如下:
● VT:0.06%
● VWRA:0.14%
● VALU:0.07%
● 009826:約0.65%
看到這裡,大家可能會想。VT、VALU的費用率這麼低,009826怎麼比?但事情沒有這麼簡單。
因為投資全球ETF,除了基金公司收取的費用,還有一項非常重要、卻常常被忽略的成本。就是股息稅。而且股息稅不是只有一種。今天假設你持有美國公司的股票,這間公司發放100元股息。如果是009826直接持有,美國通常會先預扣30%,所以基金實際收到70元。
VT是美國註冊ETF,收到美國企業股息時,通常不需要先被扣這30%。但VT把一般應稅股息配發給台灣投資人時,美國通常又會預扣30%。
如果今天換成愛爾蘭註冊的VWRA、VALU呢?因為愛爾蘭跟美國有租稅協定,符合條件的基金收到美國股票股息,通常可以適用15%的預扣稅率。
而且這兩檔都是累積型ETF,不會定期把股息配發給投資人,而是留在基金裡面繼續投資。這就是為什麼明明買的是同一間美國公司,只是透過不同國家註冊的ETF持有,最後留下來的股息可能不一樣。
另外,VT還有個問題。
因為它同時投資日本、歐洲、台灣等其他市場。這些國家的公司發放股息給美國基金時,可能已經先被來源國扣過一次稅。等到VT再把股息配發給台灣投資人,美國又可能再扣一次。
所以比較ETF成本,真的不能只看官網寫的費用率。
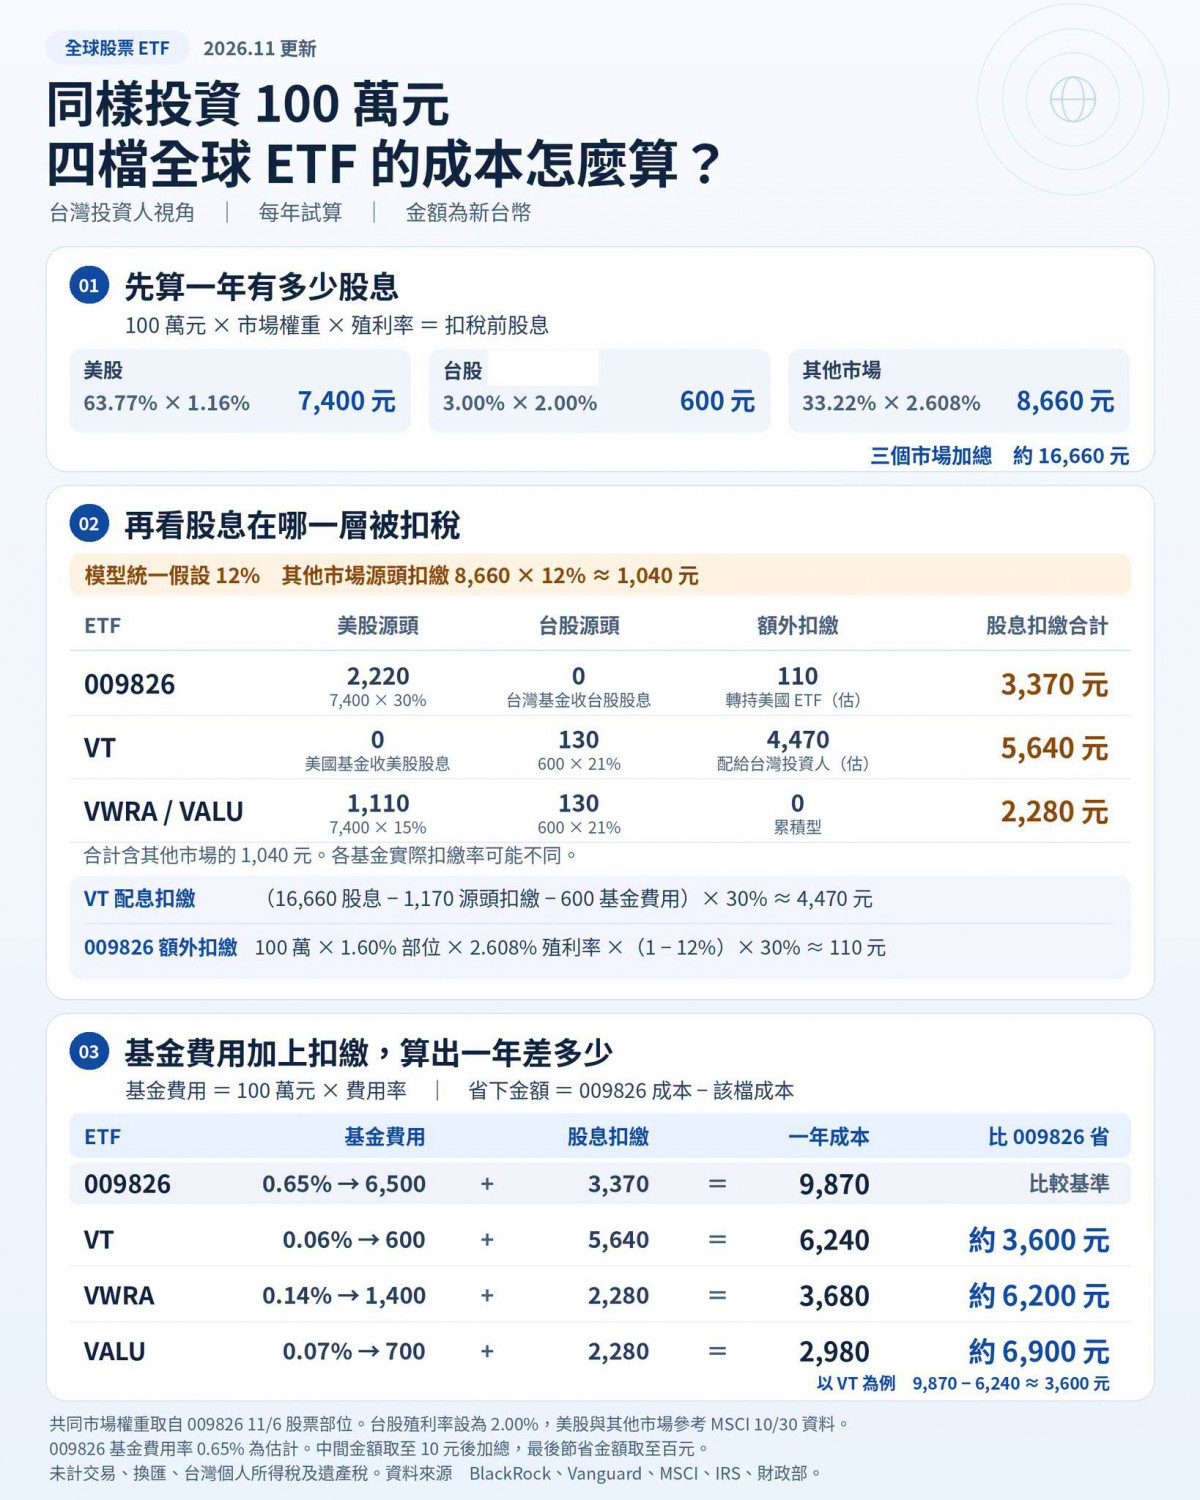
同樣投資100萬元,一年到底差多少?這次我做了一個統一假設的成本模型。
假設四檔ETF持有相同的全球股票組合,美股占63.77%、台股占3%、其他市場占33.22%。再分別用美股1.16%、台股2%、其他市場2.608%的股息殖利率計算。結果100萬元的全球股票,一年大約產生16,660元的稅前股息。
接著根據不同ETF基金的註冊地,以及股息流動時可能產生的預扣稅,估算各檔ETF的股息稅負。非美、非台市場的來源國扣繳,這裡統一假設12%,再分別加入基金費用。最後得到:
● 009826:一年約9,870元,合計0.987%
● VT:一年約6,240元,合計0.624%
● VWRA:一年約3,680元,合計0.368%
● VALU:一年約2,980元,合計0.298%
注意,這些是估算,不是四檔ETF已經實際發生的年度總成本。實際結果還會受到各國殖利率、股息來源、租稅協定、基金實際費用與交易成本影響。不過這個估算至少讓我們看到一件事情。
以009826當作基準,同樣投資100萬元:
● VT一年大約省3,600元
● VWRA一年大約省6,200元
● VALU一年大約省6,900元
大家可能覺得,100萬元一年差6,900元,好像也還好?有些人甚至會想,不就是幾千元,送它啦!
但我們投資全球股票,應該不是只打算持有一年、兩年吧?很多人都是準備持有20年、30年,甚至退休後繼續持有。這時候,複利的差距就會開始出現了。
一年成本多0.7%有差嗎?投入100萬,30年後資產竟少賺162萬?
一年成本差不到0.7%,30年後會怎麼樣?我們再做一個簡單的長期模擬。
假設今天投入100萬元,四檔ETF底層股票每年都能提供8%的稅費前總報酬。為了單獨比較成本的影響,我們先假設它們買的股票完全一樣,只有前面估算的年度成本不同。不再額外投入,也不提領,全部持續複利30年。結果呢?
● 009826:約764萬元
● VT:約846萬元
● VWRA:約908萬元
● VALU:約926萬元
每年0.3%、0.5%,甚至不到1%的成本差異,短期看起來不大,長期卻可能是非常可觀的金額。因為被扣掉的費用,不只是當下少掉的錢,也失去了未來幾十年繼續參與市場複利的機會。
所以未來一定是VALU績效最好嗎?答案當然不是。
前面的複利模擬,是刻意假設四檔ETF的底層股票報酬完全相同,好讓我們看清楚成本造成的差異。但真實世界並不是這樣。
首先,VT跟VALU追蹤相同指數,因此兩者的底層市場曝險比較接近。如果未來實際追蹤效率也差不多,那VALU較低的基金費用,以及愛爾蘭註冊架構帶來的股息稅務優勢,就可能轉化成更高的長期稅後報酬。
但是VWRA跟VT、VALU的指數不同。VWRA沒有完整涵蓋小型股。假設未來十年,全球大型股繼續大幅領先小型股,VWRA可能因此表現更好。反過來,如果全球小型股迎來長期強勢行情,那VT跟VALU就可能比較有利。
009826也是一樣。由於指數編製規則、國家配置限制與實際持股都不同,未來也可能因為不同市場的表現,跑出不同績效。
因此,不能把前面估算的成本差距,直接當成未來四檔ETF的報酬差距。更不能認為費用率最低的產品,就保證每一年、每十年都能勝出。
我們真正能說的是:在其他條件相同的情況下,成本愈低,投資人能保留下來的預期報酬就愈多。但不同投資組合的未來績效,仍然存在不確定性。
那009826是不是就沒有優勢了?我倒不這麼認為。因為投資ETF,除了成本跟報酬,還有其他事情值得考慮。
009826成本高,為何還值得買?匯兌、稅務優勢外,還有這關鍵
009826最大的優勢,是讓台灣投資人可以直接用台幣,透過台灣證券戶持有全球股票。而且對一般台灣個人投資人來說,009826在證交所賣出的資本利得,原則上不用繳個人所得稅,但有0.1%的證券交易稅。
VT、VWRA、VALU則是境外ETF,賣出獲利可能涉及台灣海外所得與最低稅負制。不過,海外所得並不是賺錢就一定要繳20%的稅。台灣目前有全年海外所得100萬元的計入門檻,以及基本所得額750萬元的扣除額,最後還要跟一般所得稅額比較。
因此對很多一般投資人來說,海外ETF的資本利得未必真的會產生額外所得稅。另外,009826在台灣本地提供財力證明、申請符合條件的股票質押等資金運用方面,也可能比較方便。VT則還需要額外考慮美國非居民遺產稅風險。
所以我不認為這四檔ETF只有一個標準答案。
VALU成本最低、VWRA不必急著換!009826到底適合哪些人?
如果你非常重視長期成本、股息稅務效率,VALU確實是值得關注的選擇。如果你已經持有VWRA,也不代表一定要急著賣掉換成VALU,畢竟兩者都能提供相當廣泛的全球股票曝險,還要考慮交易成本。如果你希望資產留在台灣金融體系,未來有質押、資金周轉或財產認列需求,那009826也有它的價值。
最後,我想說的是:全球分散投資的核心,從來就不是要預測哪個國家明年會漲最多。而是承認我們不知道未來哪個市場、哪個產業、哪種規模的公司會表現最好。所以乾脆把資金分散到全世界,讓全球企業共同替我們創造長期報酬。
至於選擇哪一檔ETF,其實是下一個層次的問題。既然我們已經決定不去預測單一市場表現,那至少可以把一些自己能掌握的事情做好。例如ETF成本、股息稅務、交易效率,以及整體資產配置。
未來市場能給我們多少報酬,沒有人知道;但能少付一些不必要的成本,就有機會讓更多報酬留在自己的口袋裡。
這也是為什麼我認為,低成本、全球分散,再加上長期持有,依然是非常值得堅持的投資原則。
延伸閱讀:009816拚台股、009826買全球,該怎麼配?網讚「最強懶人投資」...為何股海老牛說,這種人不適合買?
作者簡介_清流君
【指數投資、因子投資、資產配置】享受創作過程,傳遞我認同的投資理念,同時希望能幫助到更多的人。
本文已獲作者授權轉載,原文出處
※ 本網站及作者所提供資訊僅供參考,投資人應自行承擔投資風險及投資結果。
_20260922165819_20261006100150_20261012112527.jpg_1140x855_1140x855_280x210.jpg)
_20260915171450.jpg_280x210.jpg)
_20260826112402.jpg_280x210.jpg)
_20260805094739.jpg_280x210.jpg)