過去銀行打電話,是推銷貸款;如今,卻可能是為借不出錢致歉。當AI擴產、股市與房市持續吸走大筆資金,銀根緊縮下,挑客戶、漲利率、縮額度是現在進行式,融資市場重新定價,也讓企業借錢的強弱差距拉大。面對這場搶錢生存戰,過去仰賴「便宜錢」營運的中小企業,能否承受衝擊?又該如何因應?
最近兩個月,許多銀行分行經理、放款部門主管,可能都在忙同件事:拿起電話,打給客戶「致歉」,甚至是親自登門道歉。
這個道歉行動的背後源自一個新現象:客戶借不到錢。或是,與銀行拜託「暫時不要借」有關。
上個月,國泰世華銀行一封道歉信就悄悄地寄到客戶信箱,向這名知名的家居飾品出口大廠的財務長,表達無法參加聯貸的苦衷與歉意。
另一家國內馬達大廠在近期也收到往來銀行的示警:「額度想要動撥可以先動撥,不確定半年後還有沒有錢借出來……。」一家營收達百億元的汽車零配件廠財務長苦笑提起,上周往來銀行半拜託他:「近期千萬不要借錢。」;有人則收到通知,「下一期貸款利率要調高○.四至○.五個百分點。」
就連科技業也難以倖免。像是為了掌握AI大商機,正積極卡位AI伺服器與邊緣運算商機的華碩,一位高層表示,在向銀行爭取額度、擴充借款額度需求時,都不如過往容易,甚至也有不少次遭到銀行婉拒的情形。
剛順利辦完一個聯貸案的財務長提起最近這些紛雜的訊息,一語中的地分析,「不論是企業借不到錢,還是銀行調高利率條件,說穿了就是代表資金水位不夠了。」
究竟,整個市場的資金供給量能真的不夠嗎?銀行的錢,用到哪裡去了?
兩數據拉響資金警報
放款利率破2.5% 單月存放缺口七千億
想了解目前台灣金融機構的資金是否緊俏,當然要從掌控貨幣供給的大BOSS——央行的數據中來探析一二。
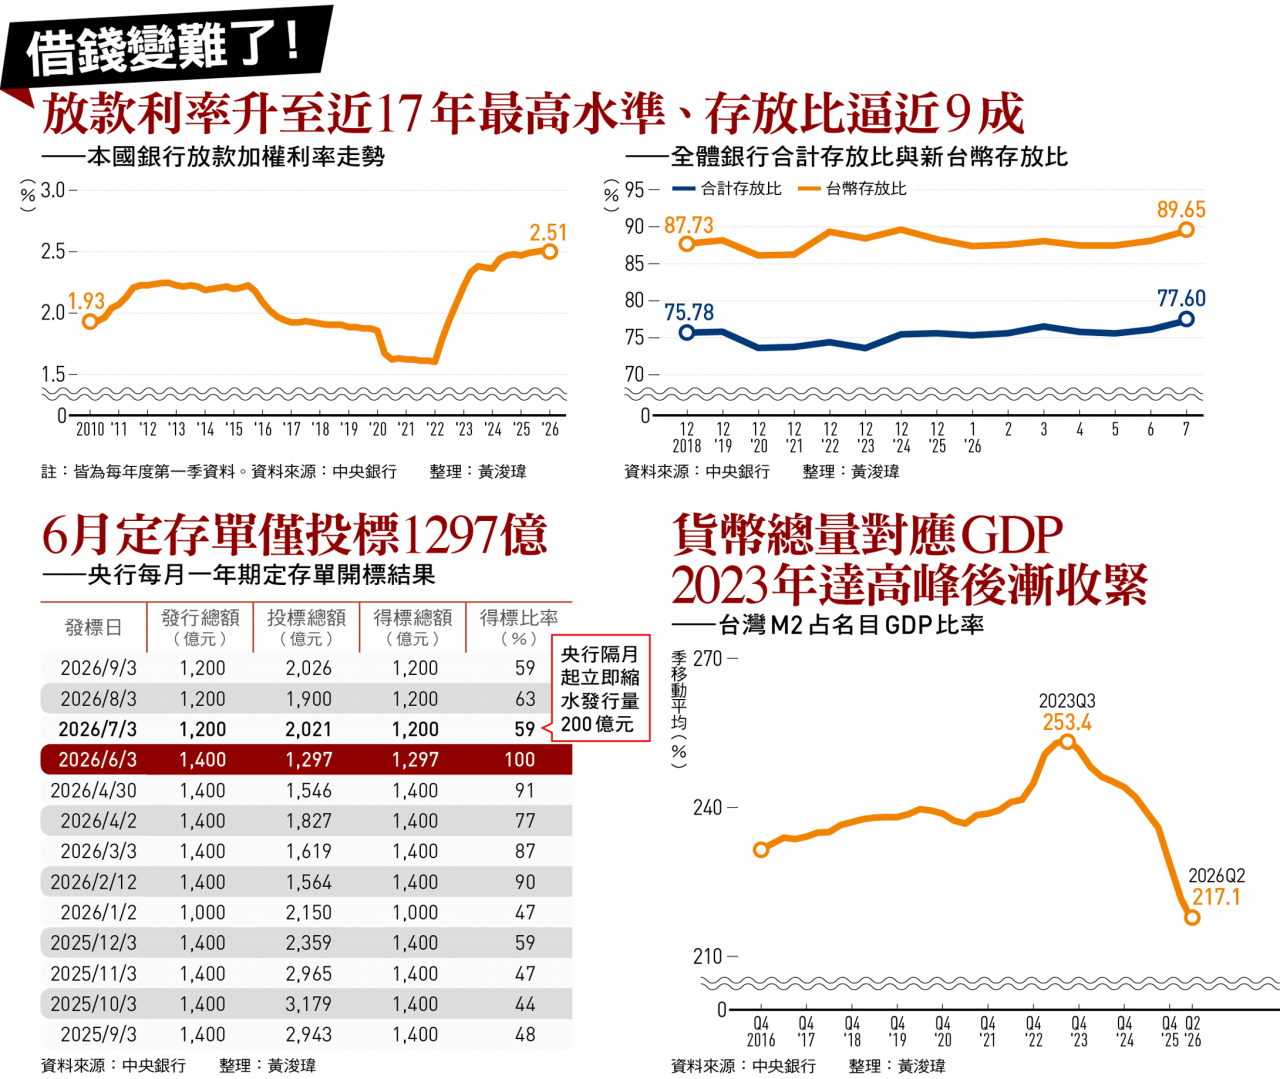
最能代表信用吃緊、資金成本上升的證據就是央行每季公布的加權平均放款利率。事實上從二○二○年疫情期間後,隨著政策從寬鬆走回正常化,原本預期利率頂多回升到疫情前約一.九%的水準至二%的區間。
孰料,放款利率卻是一路高歌猛進,二五年年底便直攻十七年來最高的二.五二%,今年最新公布的第二季數據也仍高掛在二.五一%。另一個值得關注的數據,當屬銀行的新台幣存放比。最新新台幣存放比數字已經逼近九成的八九.六五%。
接近九成的存放比乍看嚴重,但並非是資金緊俏的徵兆。畢竟銀行除了存戶的存款外,還有大量流動性資產可隨時變現。以合庫第二季財報為例,除了存戶四.一六兆元的存款之外,資產端還有現金五○一億元、央行可轉讓定存單三五八六億元、政府公債四五二七億元等,都是隨時可以變現或向央行質借的部位。因此,真正該擔心的是存放比上升速度,以及造成的新台幣缺口。
以七月的新台幣存放比而言,一口氣跳升了一.四八個百分點,把存放款數字拿出來看,全體銀行台幣存款單月減少了四四六億元,而放款數字卻是暴增的六六八六億元,一來一往出現了七一三三億元的缺口。
銀行存款減少、放款增加的情形,也反映在央行定存單的認購上。過去幾年央行定存單一直處於供不應求的狀態,直到今年六月,情況有了改變。
六月開標,出現五年來首度一年期定存單招標招不滿的情形,總額一四○○億元的額度,各家銀行僅投標了一二九七億元。隔月起,央行便將發行額度調降二○○億元,改以一二○○億元招標,雖然不再出現招不滿的情形,但投標意願比前兩年起明顯降溫卻是不爭的事實。
若以衡量整體市場的資金總供應量的M2,也就是廣義貨幣的年增率來看,今年以來年增率一路雖然仍呈現成長走勢,近期的五月到七月,逐月都有超過七%以上的年增率,而若觀察台灣近年來M2成長與GDP成長的差距,二三年時為二.五三倍,今年第二季已經降至二.一七倍,數字的縮小固然主要因經濟成長表現突出有關,資金不似過去浮濫卻是事實。
那麼,銀行資金究竟用到哪裡去了?居然造成市場資金緊俏的緊繃感?銀行業自己把箭頭指向AI,以及熱騰騰的台股投資、建築融資與房貸三大凶手。
一位金控總經理就舉輝達最近與六家金融機構合作,推出融資平台為例,輝達把運算力變成可抵押資產,透過提供客戶五千億美元融資,「這不過是這幾年AI投資盛世冰山一角,而台灣的AI供應鏈為了跟上,勢必進行大舉投資,你想,這得從銀行搬走多少錢?」
延伸閱讀:
資金緊俏系列2一AI供應鏈成「吃錢巨獸」!台達電、聯發科短期借款暴增,一表看市值50強短期借貸排行

_20260916155615.jpg_280x210.jpg)