現代人平均餘命越來越長,如何打造退休後的現金流顯得格外重要。富邦投信投資長張美媛指出,投資越早開始越好,如果在30歲每月底投資1萬元,年化投資報酬6%,60歲就有1千萬;40歲投資只有500萬。土地銀行信託部不動產信託科科長洪三超則建議,可以運用「安養信託」,不僅是財產管理與照護服務規劃,對自己或家人老年生活品質多一份保障,讓自己或家人更安心。越早規劃,就越能從容面對未來的生活、醫療與照護需求。公勝保經發言人郭莉芳表示,現在人平均可活到81.27歲,大多數人有20~30年退休生活,還有人活到百歲,要即早為退休理財要做好準備,可以運用保單,讓退休後啟動源源不絕的現金流,保險甚至可以做到按月給付到最高110歲。
日期:2026-09-02
編按:保險怎麼買最划算?哪些保險一定要保?本書作者葉怡成是淡江大學教授,他提出,保險並非買越多越安全,反而常看到保單重複、保額過低或買錯商品,反而形成保障缺口與財務壓力。應以風險管理為核心,優先配置4大基礎保險:實支實付醫療險、意外險、癌症/重大疾病險與定期壽險。關鍵在於,是否能避免醫療支出造成財務崩盤,並確保突發事件時仍保有選擇與生活穩定。
日期:2026-07-07
中信金子公司台灣人壽與政大商學院於週一(6/1)共同主辦「贏領金融論壇 2026銀經濟、韌未來」,請到包括金管會副主委莊琇媛、台灣人壽董事長許舒博與政治大學校長李蔡彥等貴賓到場致詞,為台灣未來的韌性把脈、給洞見。值得注意的是,該論壇也特別請到美國聯準銀行顧問、前白宮暨IMF顧問勞倫斯·克里寇夫 (Laurence Kotlikoff)錄製視訊演講,分析台灣當前應立即解決的問題。
日期:2026-06-01
面對家庭責任與人生風險,許多人買了保險卻不清楚保障內容。定方財務顧問洪哲茗、邱茂恒指出,保險不是「買越多越好」,而是先釐清風險來源與責任金額,再決定是否用資產承擔或透過保險轉嫁。從身故責任、失能長照、醫療支出到重大傷病與癌症治療,不同風險對家庭財務衝擊差異極大,在決定投保前,先試算金額、檢視人生階段,能讓保費花在真正需要的地方。
日期:2026-03-16
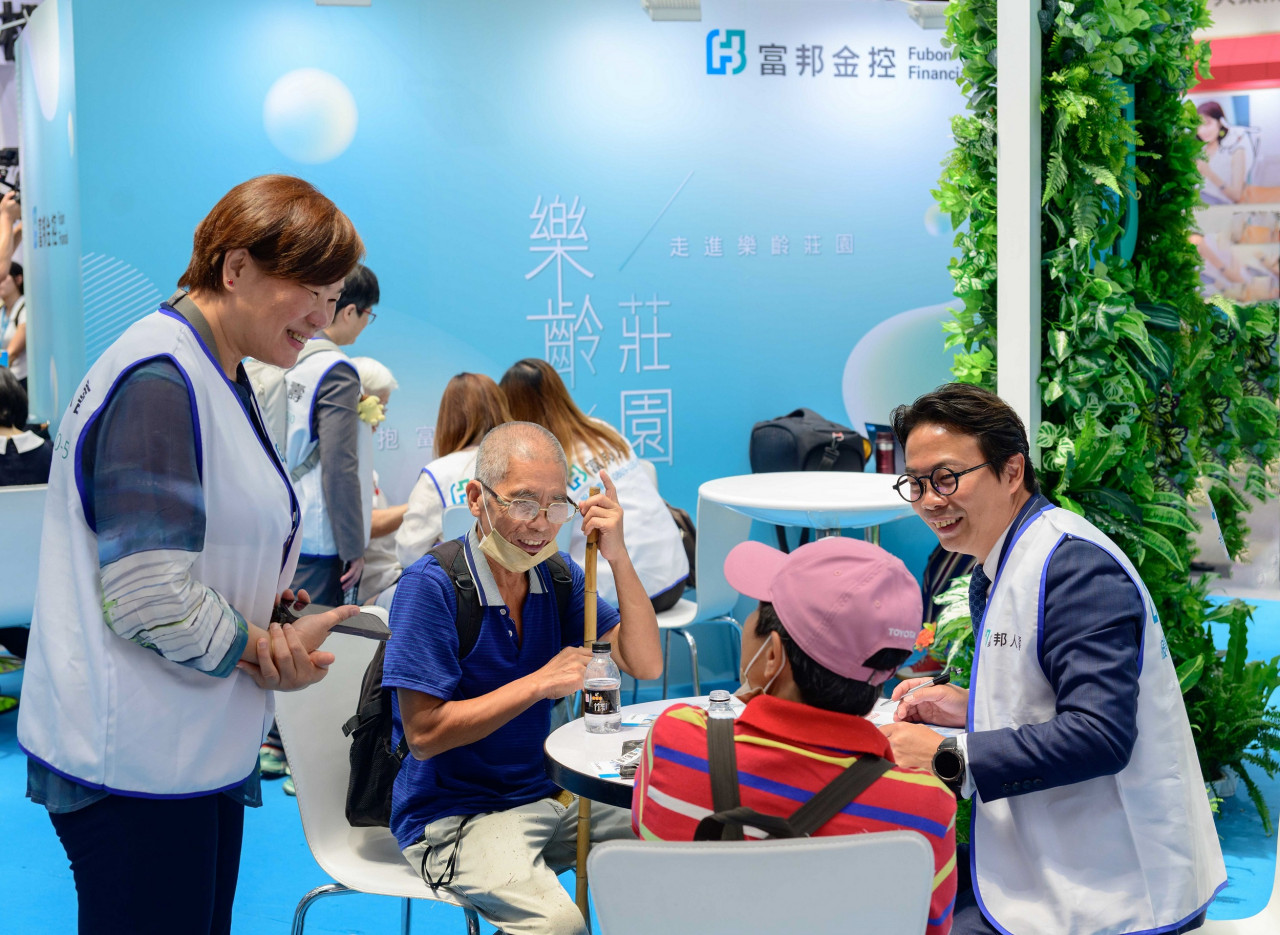
高齡健康產業博覽會週五(8/8)盛大登場,隨著台灣正式邁入高齡社會,今年有多家金融業者參與,展出旗下友善高齡族群的各項最新商品與服務。在去年首度舉行高齡健康產業博覽會時,僅國泰金與玉山金兩家金融業者參與,今年則除了上述兩家業者外,有更多金融業者加入提供友善高齡族群的解決方案。
日期:2025-08-08
隨著高額自費藥物與醫材逐年增加,商業保險已成為保障醫療品質與家庭財務的關鍵工具。該如何挑選合適的醫療險組合,成為現代人的核心課題。
日期:2025-07-23
全民健保雖然保障民眾基本就醫權,但隨著醫療科技進步,很多新興的檢查、治療項目,已逐漸脫離健保給付範圍。若想確保就醫品質,又不重傷荷包,勢必得藉由商業醫療險補強。
日期:2025-07-09
(今周刊1446)「近期收到法院強制執行命令,很久以前買的保單全被扣押,就怕保單被解約之後,這一點點的基本保障都會失去。」這是去年至今,許多身負債務的保戶所面臨的焦慮。
日期:2024-09-04
民眾在購買健康險時,通常都要填寫要保書,內容包括健康告知事項,如「過去5年內曾患有高血壓、癌症等疾病」、「最近2個月有因受傷或生病接受醫師治療、診療或用藥」等情形,金管會呼籲,應親自填寫、據實回答健康告知事項並親自簽名。如果有遺漏或不實的說明,依保險法第64條規定,保險公司在契約訂定後2年內可以解除契約,即使超過2年,保險公司不得解除契約,但保險公司對投保前已發生的疾病,不論經過多久時間,仍不負給付保險金的責任。
日期:2024-08-14


_20260902173449.jpg_280x210.jpg)