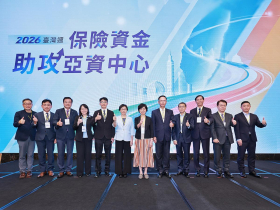
台灣力拚亞洲資產管理中心,如何引導壽險業龐大的長期資金投入國內市場,成為政策推動的重要課題。「二○二六臺灣週」以「保險資金助攻亞資中心」為主題,邀集金管會、國發會、財政部及壽險業高層,共同探討保險資金如何成為推動台灣經濟發展的重要活水,除了台灣人壽、國泰人壽、富邦人壽分享業界觀點,國立清華大學及國家住宅及都市更新中心也提出案源,期望串聯政府、金融業與資金需求端,為台灣打造亞洲資產管理中心尋找新的突破口。
日期:2026-11-18
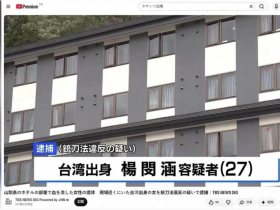
今周刊編按:河口湖命案還在調查中,井姓女子赴日旅遊遭殺,疑似與丈夫詐領保險金有關,綜合媒體報導,井姓女子的丈夫李姓男子疑似投保三商美邦人壽與台灣人壽保單,總金額高達3000萬的意外險與旅平險。外界關注這3000萬理賠金,保險公司會賠嗎?是賠給誰?《保險法》規定,井姓女子遭到殺害,於死者而言屬於意外事故,保險公司必須賠償。若李姓男子涉及教唆為加害人,依《保險法》第121條規定,受益人故意致被保險人於死,或有故意致死行為,即喪失其保險金受益權。即使李姓男子原為受益人,也無法獲得理賠金。若最終法院判定李姓男子不符合繼承資格,3000萬理賠金將可能分給其餘的法定繼承人,以本次事件為例,保險金可能歸於井姓女子的父母或其他合法繼承人。針對詐保,金管會保險局副局長蔡火炎指出,目前已設有多道關卡防範詐保,包括第3人投保死亡保險契約須經被保險人書面同意等,至於井姓女子投保狀況如何,基於偵查不公開的原則,不便對外說明。一般來說,婚後若調高保單額度或是投保新的保單皆屬正常,出國玩保千萬額度的旅平險也不算高,保險公司不容易看出異狀。
日期:2026-10-28
「一日手術」成為許多醫院的醫療模式,即手術結束後不用住院,也因此恐衝擊投保醫療險的「住院理賠」項目。對此,金管會政務副主委陳彥良20日指出,這的確是民眾的痛點之一,部分保單容易有此類問題,金管會將以三個月為期,全面盤點市面上產品並提出報告。
日期:2026-05-22
「陳律師,我年紀愈來愈大,很多事情也都記憶模糊,甚至因為在職場多次轉換跑道,每換一家公司就開了一個薪轉戶,甚至後來自己創業,因為事業規模日漸擴張,往來銀行眾多,到底開了多少銀行帳戶?哪些帳戶裡還有多少錢?甚至因為借錢給別人,也私人投資一些事業,拿到一些股票跟不動產持份,很多我都搞不清楚也記不得了,現在我要預立遺囑,想要好好清點自己的財產,該怎麼著手?」一位熟識的股票上市公司董事長看完我上一篇文章後問我。
日期:2026-03-26
面對家庭責任與人生風險,許多人買了保險卻不清楚保障內容。定方財務顧問洪哲茗、邱茂恒指出,保險不是「買越多越好」,而是先釐清風險來源與責任金額,再決定是否用資產承擔或透過保險轉嫁。從身故責任、失能長照、醫療支出到重大傷病與癌症治療,不同風險對家庭財務衝擊差異極大,在決定投保前,先試算金額、檢視人生階段,能讓保費花在真正需要的地方。
日期:2026-03-16
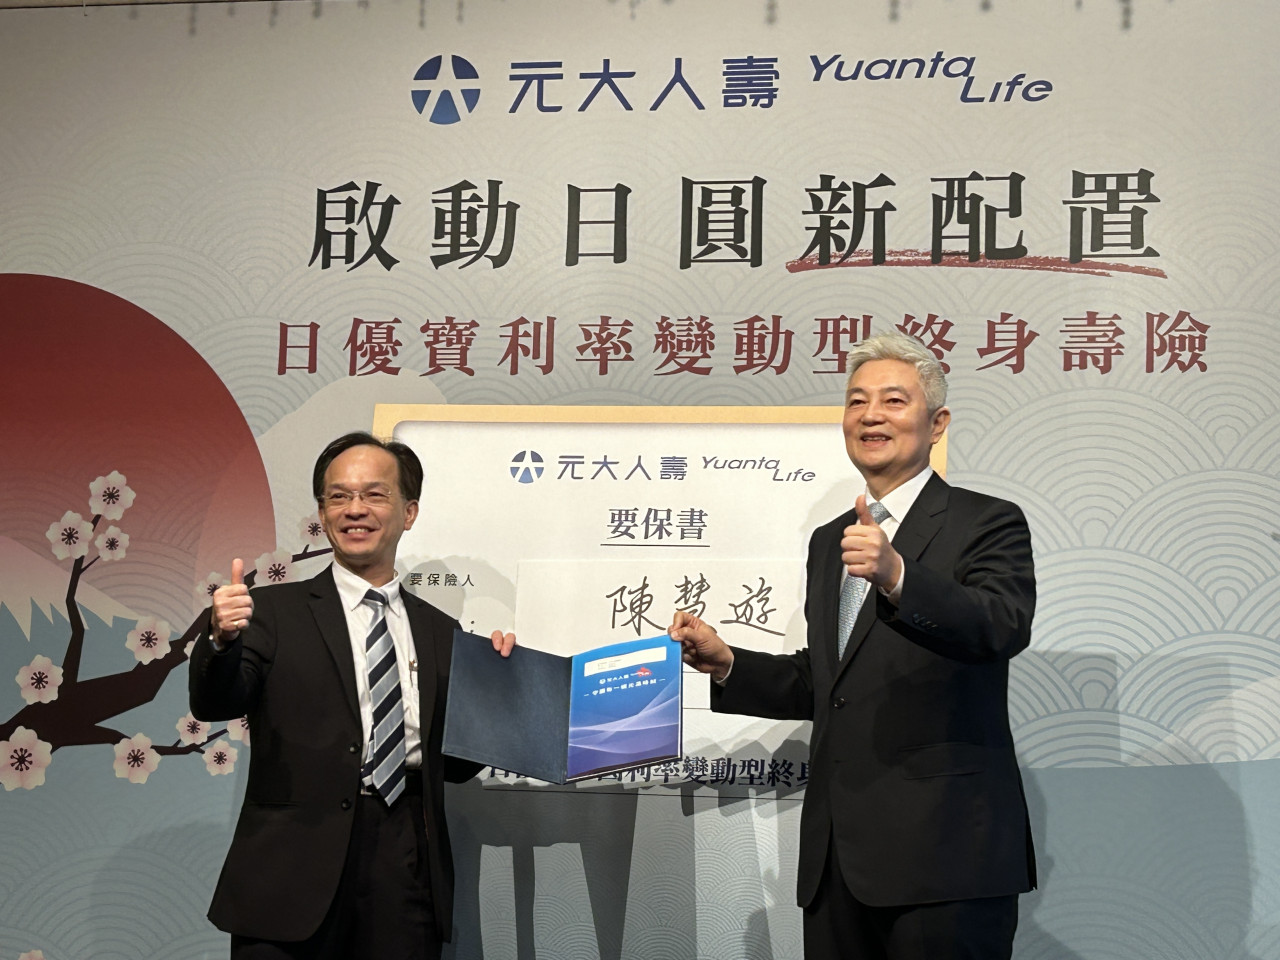
台灣人對日本的熱愛,早已從每年數百萬人次的觀光熱潮,延燒到金融資產的配置上,隨著近日圓匯率來到歷史低點,國人手中握有的日圓資產規模驚人。然而,這些日圓除了躺在銀行領取極低利息,還有更好的去處嗎?元大人壽週二(3/3)推出國內首張日圓傳統型保單,獲壽險公會理事長陳慧遊力挺,成為該張保單的首名保戶。
日期:2026-03-03
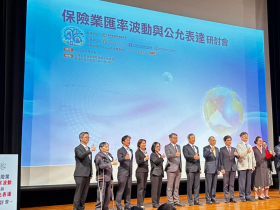
匯率避險成本太高一直是台灣壽險業不可承受之重。因為國內長天期投資標的有限、債券市場天期偏短,使業者不得不轉向海外配置美元長天期資產,結果形成全球罕見的「結構性幣別錯配」。為了平抑匯率波動帶來的損益衝擊,壽險業過去十年投入約2兆元避險成本;若制度不改革,未來十年避險金額可能累計超過3兆元,不僅耗損公司資本,也讓財務報表長期背離經濟實質。近期壽險公會提出「匯率會計調整方案」與「三大支柱改革」,希望透過會計制度因地制宜的修正,導正財務報表失真問題,並強化產業經營韌性。
日期:2025-11-27
由台灣保險法學會與中華民國風險管理學會共同主辦、中華民國人壽保險商業同業公會贊助的「2025風險管理博碩士論文獎」,於10/31下午在台北舉行頒獎典禮。活動邀請金管會主委彭金隆蒞臨致詞,並匯集產學界代表與得獎學生共襄盛舉,象徵保險學術研究與實務發展的緊密結合。
日期:2025-11-03
編按:50多歲的葉姓夫妻,靠經商累積身家上億,白手起家的他,一開始極度排斥保險,認為「我這麼有錢,付得起醫療費,為什麼還要另外買保單?」本書作者、同時也是保險業務員的林家榛認為「有錢更要買保險,因為你比別人還能負擔。」並靠著真心陪伴,主動在他們出差時送餐關心孩子,這份真心打動了葉大嫂,讓她買年繳12萬儲蓄險和50萬的醫療險。沒想到,疫情爆發、工廠停工,葉大哥生意嚴重受到衝擊,身家上億元淪為負債,連豪宅也不得不拿來變賣抵債。更不幸的是,葉大嫂罹乳癌末期、葉大哥也罹癌,兩人心中壓力極大,心情憂鬱更是讓病情加劇,不久後,夫妻倆相繼往生。幸好保單發揮作用,林家榛協助孩子領到4、500萬元保險理賠金,幫助孩子順利完成大學學業。這段經歷讓林家榛體悟:要是沒有當初的業績堅持,也沒有今天的理賠金,每一份保單背後,牽起的更是彼此的緣分。
日期:2025-10-27
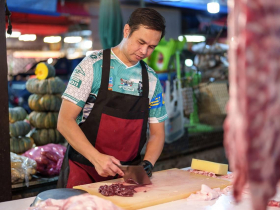
編按:本書作者林家榛是國泰人壽處經理暨資深行銷總監,接觸一位40歲豬肉攤老闆,是手握200張股票、市值3千萬的有錢人,他自認身體硬朗,用不到理賠金,打從心底嫌棄保險就是浪費錢,保的意外險1年保費不到2千,林家榛直問為何不買保險,反被嗆:「妳覺得我付不起醫療費嗎?」她改從「投資」切入,用「賣股付醫療費會虧大」打破老闆心防,同時,發現這位客戶非常孝順,她決定不再推銷,而是帶便當陪他媽媽吃飯、聊天,成功拉近距離,最後,她靠一句「繳保費像花利息」,讓全家得到保障,萬一發生風險,也不會因急需大筆資金而動用存款,成功讓豬肉攤老闆簽下全家50萬元醫療險。林家榛用實例證明,保險成交關鍵在於耐心、多次拜訪、找對時間,以及真誠陪伴,往往被客戶拒絕4次,才開始建立信任。
日期:2025-10-17