身處「上有老、下有小」中年三明治世代,家庭支出沉重、職場升遷受限,還要背負自己退休金的巨大焦慮。不少投資人急於在股市尋求短期翻倍致富,往往落入追高殺低的惡性循環。曾歷經10年個股短線操作、結算損益卻是負數的理財作家雨果,40歲投資方式毅然轉向指數化投資與資產配置模式。他指出,中年理財雖有經濟負擔,但更應追求穩健獲利,而非急於冒險賺快錢。他提出踏入股市前必須構築「4道財務防線」,並透過股債配置建立退休「提領水塔」,才能在不被市場波動綁架前提下,穩健累積退休資產。
日期:2026-11-09
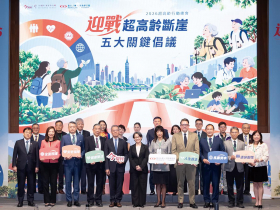
臺灣邁入超高齡社會,退休保障、健康老化與長期照護成為攸關國家財政、產業發展與社會韌性的課題。本刊攜手新光人壽慈善基金會,邀集產官學界代表,透過國際專題演講及四大圓桌論壇,探討高齡政策與產業轉型,並發布《永續台灣:2026超高齡行動方案》,以三大支柱提出五大關鍵倡議,推動臺灣從被動承擔老後風險,走向主動預防、跨界協作與自主規劃。
日期:2026-11-09
2026年11月美國期中選舉,華府最難處理的問題,是如何控制失控的價格傳導鏈:中東戰事推升油價,油價隨之推高運輸與能源成本,造成通貨膨脹再度升溫,全球公債殖利率維持高檔,企業與個人的融資成本上升。國際地緣經濟的議題,已成為影響美國選民每日生活、時時都感受得到的加油收據與購物帳單。
日期:2026-10-27
身邊都在聊哪檔飆股又賺了多少的熱潮下,你是否也曾懷疑自己穩穩存股、領息的步調太慢?對肩負房貸、子女學費與家庭備用金的雙薪家庭而言,投資理財最嚴峻的考驗往往不是市場拉回,而是被旁人的獲利消息打亂陣腳,誤將生活剛性資金推入高波動題材。《今周刊》存股助理電子報總編輯謝富旭的價值投資邏輯:貫徹「領息為主、價差為輔」,打破存股盲目死抱一輩子的迷思,透過計畫性檢驗與動態換股機制,為家庭資產建立一套不隨市場起舞的防守體系。
日期:2026-10-19
許多購屋族常抱持「長期通膨下房價只漲不跌」、「先求有再求好」心態進場,深信只要跟著科技題材與重劃區願景就能穩賺不賠。超級房仲學院創辦人Zack指出,短期房價漲跌主要受貨幣政策與資金水位推動,長線取決實質人口與供需基本面。台灣有許多忽略真實居住需求、盲目追高供給過剩的「地雷區」,購屋者不僅難以享有增值紅利,更可能在寬限期過後陷入沉重房貸套牢泥淖。
日期:2026-09-17
今周刊編按:美伊戰爭升溫推高油價,布蘭特原油期貨9/9盤中一度勁揚2.32%,每桶來到100.19美元,為7/24以來首次突破100美元,加深市場對通膨與升息疑慮。美國中央司令部8日對伊朗發動新一波攻擊,摧毀5艘伊朗原油運油船;根據伊朗媒體報導,一枚美國彈擊中伊朗關鍵石油出口樞紐哈格島(Kharg Island),導致布倫特原油價格攀升至7月底以來的最高點。此外,美債殖利率8日走高,10年期公債殖利率盤中一度突破4.8%關卡,再度逼近近3年高點。10年期美債殖利率若長時間維持高檔,不僅壓抑房市與消費,也會墊高企業資金成本;美元則可能因利差優勢而偏強,因此備受市場關注。
日期:2026-09-09
在「求職」、「創業」、「退休」三條傳統出路都有明顯限制的背景下,「熟齡顧問型一人公司」正在台灣形成一條越來越多中高齡轉型者選擇的第四條路。這條路的核心邏輯是:你在職場20至30年積累的專業知識、行業人脈與解題能力,是你最有競爭力的資產——但傳統就業市場無法對這個資產給出合理的定價,你需要自己建立一個可以讓這個資產直接變現的商業模式。顧問型一人公司的商業模式,和傳統創業有幾個根本性的差異:不需要前期資本投入(你的知識就是你的產品)、不需要倉儲或物流(服務是無形的)、不需要僱用員工(你是唯一的核心資產)、啟動成本極低(一支手機、一台電腦、一個清晰的個人定位)。這個模式對中高齡轉型者的財務風險,遠低於傳統創業。
日期:2026-09-02
編按:退休後錢從哪裡來?每月生活費要多少?到底存到多少錢才能退休?曾任龍馳、伯瑞、眾鑫投顧副總的李紹鋒,年輕時靠投資期貨、可轉債累積2千萬元財富,36歲就提早退休。走過股市多次牛熊循環後,他發現,想讓財富長期滾大,關鍵未必是追求最高報酬,而是做好資產配置,讓投資組合經得起市場波動。如今,李紹鋒7成核心資產長抱美股股債平衡型ETF,每月創造25萬元被動收入,51歲已累積億元資產。退休到底要準備多少錢?退休後每月會花多少生活費?李紹鋒從自身的退休經驗出發,拆解退休生活準備金的估算方式,帶你算出退休後真正需要的錢,提早做好退休金與財務規劃,才能真正做到「錢夠用、人安心」。
日期:2026-09-02
「只要年收入達到這個標準,申請房貸絕對沒問題。」在長達近20年的銀行貸款諮詢生涯中,資深金融專家渡辺智聽過無數購屋者說過這句話。然而,在他職涯中最為震撼的案例之一,卻是一對房貸每月按時繳納、從未違約的40多歲中產階級夫妻,最終不得不親手將夢想中的「自住房」掛牌出售。這不是因失業或投資失利導致的破產悲劇,而是一場典型被「能借到的金額」掩蓋了「實際生活成本」的財務誤算。
日期:2026-09-02
編按:長照一個月要花多少錢?安養院費用、養生村費用到底多貴?台灣人平均壽命80.77歲,但臨終前平均失能8.7年,長照可能一拖就是10年、20年。有人每月花20萬元照顧中風父親,10年燒掉超過2千萬元;中產階級更可能陷入「錢不夠養老、補助又領不到」的長照困境。長照不只考驗錢,也考驗照顧者的身心,如何提前做好長照、安寧與善終準備?
日期:2026-08-24


_20260901170331.jpg_280x210.jpg)