通膨升溫,推動美國10年期公債殖利率來到4.8%,逼近聯準會「暴力升息」時在2023年所創的4.99%的前波高點。美國30年期公債殖利率更升至5.25%,刷新19年來的最高點紀錄。儘管債券不是我們投資主力,然而,節節上升的債券殖利率會對高息股評價造成重新訂價(re-rating)效果,存股族的我們該如何因應。
日期:2026-09-09
(今周刊1551)AI快速成長的時代,金融業也跟著受惠;銀行、證券、壽險業各在不同條件加持下,獲利大成長,今年至七月為止,金融族群股價跟著水漲船高。金融股獲利能有續航力嗎?
日期:2026-09-09
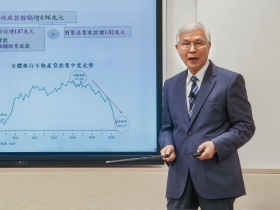
(今周刊1551)新台幣存款創新高,市場資金還是很多,借錢成本卻悄悄變高了,因為「需要錢的人突然變很多」;一旦央行正式升息,中小企業、房貸族、升斗小民將率先受傷,央行總裁楊金龍該怎麼做才好?
日期:2026-09-09
(今周刊1551)資金水位轉緊,銀行放款開始挑利率、挑客戶,也讓企業融資成本節節墊高。一名家飾用品大廠財務長從兩次聯貸經驗觀察,變化來得迅速,並擔憂高利率環境可能延續。
日期:2026-09-09
最近兩個月,許多銀行分行經理、放款部門主管,出現一個共同舉動:拿起電話,打給客戶「致歉」,甚至是親自登門道歉。這個道歉行動的背後都源自一件事:客戶借不到錢。或是,銀行拜託「暫時不要借」有關。
日期:2026-09-09
<編按>《今周刊》為您精選《紐約時報》最具價值的全球時事,人文、財經、科技、進步的新聞報導,給您最快速、最前瞻的國際視野。
日期:2026-09-09
最近企業借不到錢的哀號很大聲,《今周刊》發動記者訪查後發現,企業借不到錢的現象遍及各產業,並非局限特定企業弱勢族群。從科技業到傳統製造業,都找得到既有借款額度被銀行凍結、被升息,想新增額度「門都沒有」的慘例。
日期:2026-09-09
(今周刊1551)過去銀行打電話,是推銷貸款;如今,卻可能是為借不出錢致歉。當AI擴產、股市與房市持續吸走大筆資金,銀根緊縮下,挑客戶、漲利率、縮額度是現在進行式,融資市場重新定價,也讓企業借錢的強弱差距拉大。面對這場搶錢生存戰,過去仰賴「便宜錢」營運的中小企業,能否承受衝擊?又該如何因應?
日期:2026-09-09
編按:所謂「老錢」(Old Money),指的是坐享財富與特權超過三代的家族。本書作者拜倫.塔利出身老錢家庭,祖父是報業出版商,父親則是石油業高層。作者見識過「看起來很有錢」的人,住豪宅、開名車、穿名牌,但其實是月光族。反觀真正的老錢,往往不張揚、不刻意炫富,住在傳承多年的老房子,穿著樸實低調,把重心放在投資、儲蓄與維持財務自由,而不是一味追求奢華消費。目睹無數新富的起落後,揭開真正富過三代的「老錢」,有4件事不會做:1.健康:開賓士帶孩子去速食店得來速,不是老錢作風,這只暴露了資源分配錯誤、放錯生活重點。2.家庭與婚姻:不要和別人討論伴侶的過錯,這只會讓人覺得和他結婚的你很笨。3.禮儀與教養:在餐廳時,如果你不是出錢的那位,不要點菜單上最貴的餐點。4.教育:寧可在好學區租小公寓,也不在差學區買豪宅。
日期:2026-09-08
類全委保單的特色,不只是「有人幫忙投資」,而是把專業管理、保險保障、現金流規劃放在同一個架構裡。對不同族群來說,重點不是買了就放著,而是要知道自己現在最需要什麼:是累積資產、補強保障、準備現金流,還是安排傳承?確認需求,才能讓保單發揮最大效益。
日期:2026-09-03