(今周刊1551)新台幣存款創新高,市場資金還是很多,借錢成本卻悄悄變高了,因為「需要錢的人突然變很多」;一旦央行正式升息,中小企業、房貸族、升斗小民將率先受傷,央行總裁楊金龍該怎麼做才好?
日期:2026-09-09
(今周刊1551)資金水位轉緊,銀行放款開始挑利率、挑客戶,也讓企業融資成本節節墊高。一名家飾用品大廠財務長從兩次聯貸經驗觀察,變化來得迅速,並擔憂高利率環境可能延續。
日期:2026-09-09
最近兩個月,許多銀行分行經理、放款部門主管,出現一個共同舉動:拿起電話,打給客戶「致歉」,甚至是親自登門道歉。這個道歉行動的背後都源自一件事:客戶借不到錢。或是,銀行拜託「暫時不要借」有關。
日期:2026-09-09
<編按>《今周刊》為您精選《紐約時報》最具價值的全球時事,人文、財經、科技、進步的新聞報導,給您最快速、最前瞻的國際視野。
日期:2026-09-09
最近企業借不到錢的哀號很大聲,《今周刊》發動記者訪查後發現,企業借不到錢的現象遍及各產業,並非局限特定企業弱勢族群。從科技業到傳統製造業,都找得到既有借款額度被銀行凍結、被升息,想新增額度「門都沒有」的慘例。
日期:2026-09-09
(今周刊1551)過去銀行打電話,是推銷貸款;如今,卻可能是為借不出錢致歉。當AI擴產、股市與房市持續吸走大筆資金,銀根緊縮下,挑客戶、漲利率、縮額度是現在進行式,融資市場重新定價,也讓企業借錢的強弱差距拉大。面對這場搶錢生存戰,過去仰賴「便宜錢」營運的中小企業,能否承受衝擊?又該如何因應?
日期:2026-09-09
編按:所謂「老錢」(Old Money),指的是坐享財富與特權超過三代的家族。本書作者拜倫.塔利出身老錢家庭,祖父是報業出版商,父親則是石油業高層。作者見識過「看起來很有錢」的人,住豪宅、開名車、穿名牌,但其實是月光族。反觀真正的老錢,往往不張揚、不刻意炫富,住在傳承多年的老房子,穿著樸實低調,把重心放在投資、儲蓄與維持財務自由,而不是一味追求奢華消費。目睹無數新富的起落後,揭開真正富過三代的「老錢」,有4件事不會做:1.健康:開賓士帶孩子去速食店得來速,不是老錢作風,這只暴露了資源分配錯誤、放錯生活重點。2.家庭與婚姻:不要和別人討論伴侶的過錯,這只會讓人覺得和他結婚的你很笨。3.禮儀與教養:在餐廳時,如果你不是出錢的那位,不要點菜單上最貴的餐點。4.教育:寧可在好學區租小公寓,也不在差學區買豪宅。
日期:2026-09-08
類全委保單的特色,不只是「有人幫忙投資」,而是把專業管理、保險保障、現金流規劃放在同一個架構裡。對不同族群來說,重點不是買了就放著,而是要知道自己現在最需要什麼:是累積資產、補強保障、準備現金流,還是安排傳承?確認需求,才能讓保單發揮最大效益。
日期:2026-09-03
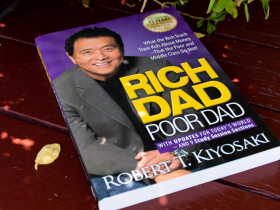
暢銷書「富爸爸窮爸爸」作者羅伯特.清崎靠著宣揚財務成功祕訣賺進大筆財富,卻因龐大的房地產投資,累積驚人的12億美元(約381億元新台幣)債務。
日期:2026-09-02
編按:退休後錢從哪裡來?每月生活費要多少?到底存到多少錢才能退休?曾任龍馳、伯瑞、眾鑫投顧副總的李紹鋒,年輕時靠投資期貨、可轉債累積2千萬元財富,36歲就提早退休。走過股市多次牛熊循環後,他發現,想讓財富長期滾大,關鍵未必是追求最高報酬,而是做好資產配置,讓投資組合經得起市場波動。如今,李紹鋒7成核心資產長抱美股股債平衡型ETF,每月創造25萬元被動收入,51歲已累積億元資產。退休到底要準備多少錢?退休後每月會花多少生活費?李紹鋒從自身的退休經驗出發,拆解退休生活準備金的估算方式,帶你算出退休後真正需要的錢,提早做好退休金與財務規劃,才能真正做到「錢夠用、人安心」。
日期:2026-09-02