你是否認為,退休後不必工作的人,才是人生勝利組?據統計截至2026年1月為止,日本65歲到69歲的人之中,有超過半數仍在工作(按:根據勞動部2024年到2025年的統計,臺灣65歲到69歲的勞動參與率約在28%至30%之間)。所謂快樂退休,真的有那麼快樂嗎?
日期:2026-10-01
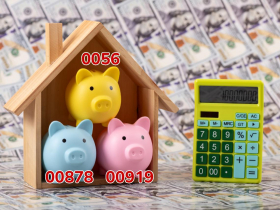
高股息ETF配息再度成為存股族關注焦點,00919近期配發1.1元、0056配發1.35元、00878則配發1.01元。對想靠ETF建立被動收入的投資人來說,除了「哪一檔配得多」,更關心的是:00878、00919、0056組成月月配,要存幾張,才能打造每月3萬元現金流?存到多少張又可能被扣二代健保?理財YouTuber《杉本來了》近期針對3檔熱門高股息ETF進行試算,從配息、可分配收益到二代健保54C股利所得逐一拆解。若目標是每月平均3萬元現金流,00919、00878、0056分別需要投入約97.2萬元、105.9萬元、137.7萬元。不過,杉本也提醒,高股息ETF不能只看單次配息,因為配息來源會變動,投資人也要留意股價與企業獲利變化。
日期:2026-09-29
隨著台股站上4萬8千點大關,市值型ETF元大台灣50(0050)、富邦科技(0052)、元大電子(0053)也寫下新高紀錄,其中0053將改名為「元大科技市值」,並預計針對「不配息」表決。理財達人老牛指出,3檔ETF中,0050有金融、傳產配菜;0052像科技龍頭精選套餐;0053則是電子業全席,該怎麼挑?看承受跌幅的心態。但他提醒,0053一旦不配息,就需要自己賣一點股票,製造現金流。
日期:2026-09-26
2026中秋節本周五9/25到來,各縣市政府針對弱勢及長者推出中秋節禮金及慰問金紅包,讓符合資格的長者除了領取重陽節禮金之外,還多一個中秋節紅包可以領!《今周刊》本文整理13縣市中秋節紅包領取資格、獎金資訊,最多可以領取12,000元中秋大禮包。
日期:2026-09-24
在少子化與高齡化夾擊的長壽時代,單靠勞保與勞退制度,往往僅能支應基本生活開銷。若想退休後維持既有生活品質,關鍵仍在個人投資策略與資產累積效率。退休規劃師葉俊佑指出,面對未來通膨與長壽風險,投資人必須建立階段性資產配置觀念,妥善運用政府政策新工具,以具紀律提領法則打造不間斷的現金流,才能真正實現安心退休目標。
日期:2026-09-24
編按:本書作者「小吳醫師」吳佳駿曾是急診室醫師,看盡各種生死交關的急重症時刻。直到父親突發心肌梗塞,讓他醒悟:雖然這份工作賺到不錯的薪水,自己卻沒有時間陪家人。這場家庭變故成為他人生的重大轉折點。他離開急診室、轉往診所,同時開始深入研究理財,一步步追求「時間與財務自由」。他花7年時間,建立一套稱為「財富飛輪」的投資策略,不執著於10~20%的短期波動小利,整體資產已有3倍以上的成長。他進一步提出「老闆錢包」的概念,強調是「最簡單的穩健收益策略」:把投資分成股票與債券2部分,先依照自己的風險承受度決定股債比例,再透過持續投入與定期再平衡,打造一套不必每天猜市場漲跌,也累積財富的投資方法。
日期:2026-09-23
不少存高股息ETF的人,退休後想的是「靠配息過生活」,很少會把自己視為每年固定提領資產的退休族。但配息並不是固定薪水,0056過去也曾出現整年未配息的情況;一旦配息不足以支應生活費,最後仍得回到同一個問題:這筆退休資產一年究竟能拿多少錢出來,又能撐多久?理財YouTuber「懶錢包 LazyWallet」以0056上市以來18年多的含息報酬進行回測,假設退休金1000萬元全數投入0056,再依不同提領率與通膨情境持續支應生活費。結果發現,若一開始每月花約3.3萬元,即使退休不久就遇上金融海嘯,18年後帳上仍有2528萬元;但每月生活費拉高到5萬元、近7萬元,結局就完全不同。存高股息ETF真的能一路養老、安穩退休?假設退休一開始就遇股災,又會發生什麼事?以下用歷史數據算給你看。
日期:2026-09-23
退休金規劃除了算「每月生活費夠不夠」,還要把醫療、失智、長期照護等突發風險納入考量。71歲健一原本以為,存4千萬日圓(約合新台幣800萬元),夫妻每月25萬日圓年金(約合新台幣5萬元),加上房貸早已繳清,應該足以安穩過退休生活。沒想到,先是自己罹患惡性腫瘤,接著妻子失智症,醫療與照護費用接連而來,原本看似充足的積蓄也快速縮水。回頭看,他才發現,自己雖然準備一筆退休金,也一直努力維持健康,卻沒料到晚年會接連遇上醫療與照護風險。最後,他甚至得賣掉自宅,改住租屋處。
日期:2026-09-23
編按:近來金融股漲勢凌厲,凱基金(2883)、元大金(2885)、永豐金(2890)等今年漲幅都名列前茅,金控三雄富邦金(2881)、國泰金(2882)、中信金(2891)今年股價也陸續改寫新高,也讓不少投資人重新把目光放回金融股。對存股族來說,金融股向來有「股息穩、波動較小、股災比較抗跌」的印象,但真的是這樣嗎?存股達人「遲早要退休」拉出2010年至2026年的長期數據,直接比較市值型ETF 0050與金融ETF 0055,結果發現,16年累積報酬差距超過2倍;再回頭檢視5次重大市場回檔,金融股也不是每次都比較抗跌。當金融股正處高檔,現在還適不適合重壓?長期存金融股與市值型ETF,差別究竟有多大?
日期:2026-09-22
編按:本書作者拉米特.塞提是美國知名理財專家,身家估計達2500萬美元(約合新台幣8億元)的他提出,明明富裕卻過著窮酸的日子「是一種悲劇」。與其一味省錢、不敢花錢,不如先認清自己的財務狀況。每次花大筆的開銷之前,先把花費的金額算清楚,確認自己真的負擔得起,再放心享受。
日期:2026-09-21


_20260923103037.jpg_280x210.jpg)
_20260922101907.jpg_280x210.jpg)