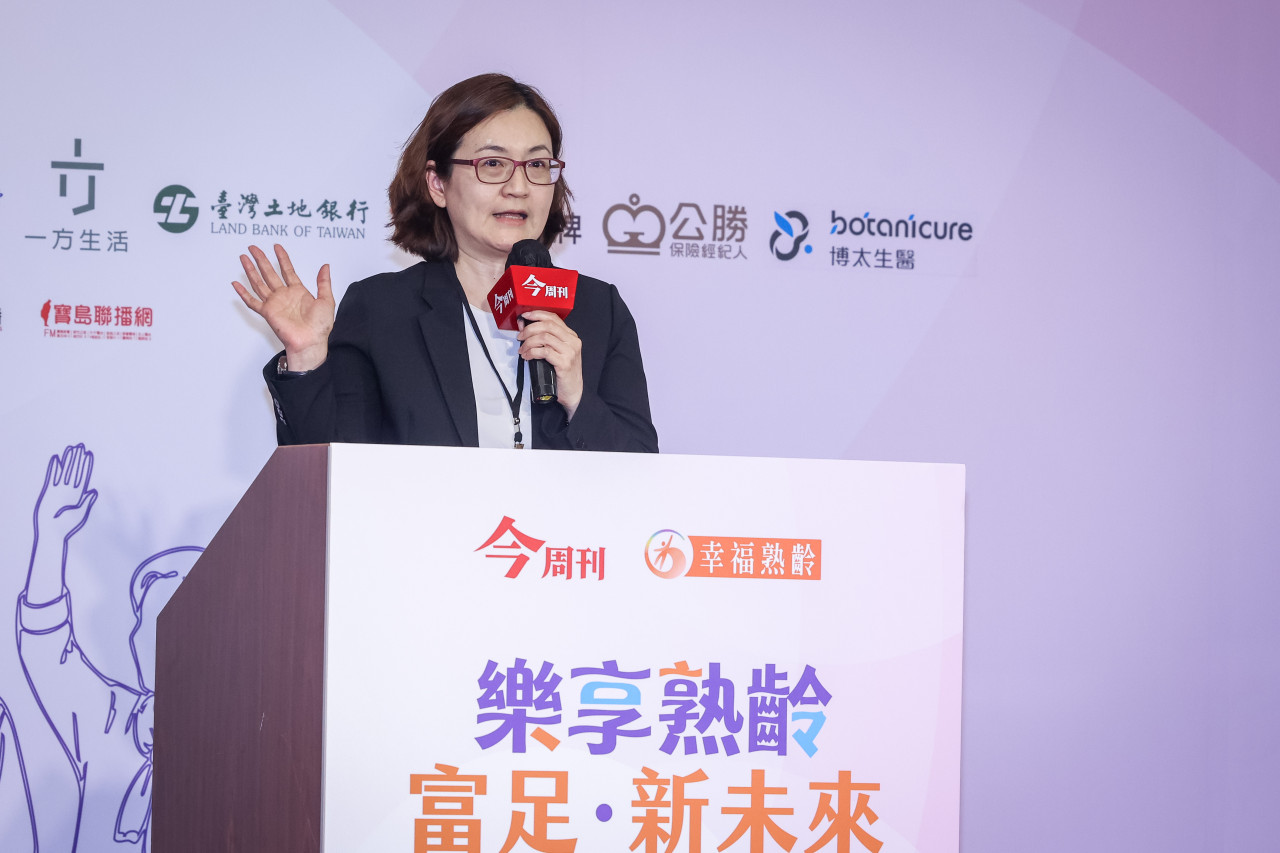
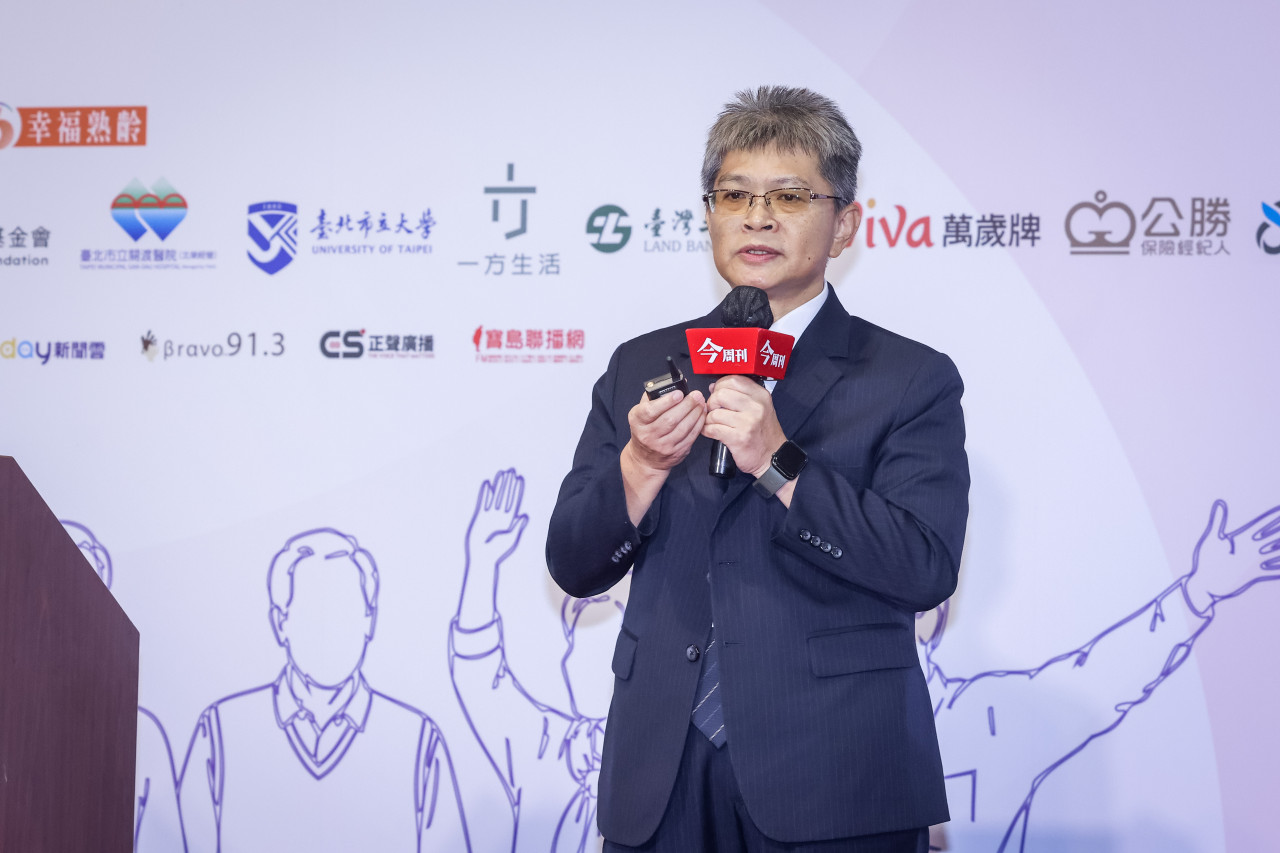
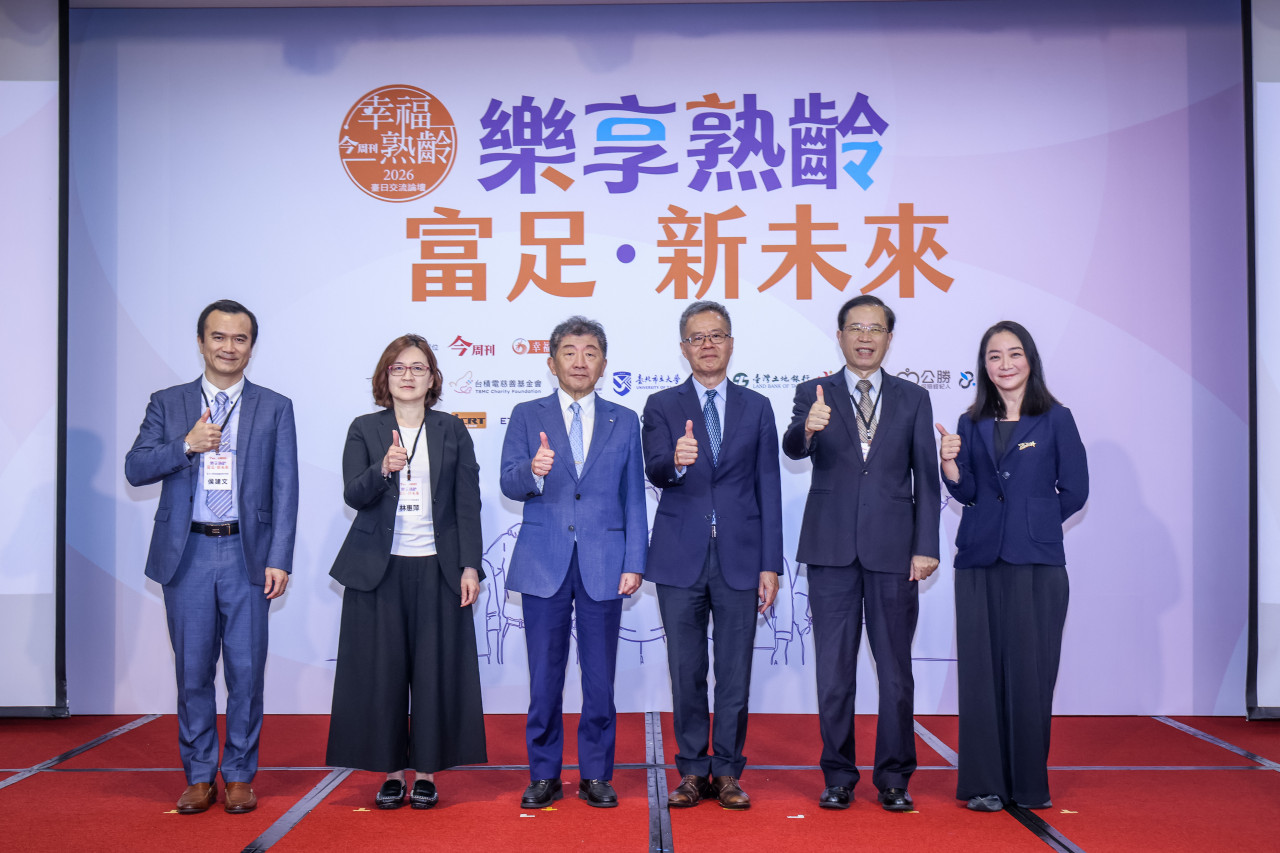
現代人平均餘命越來越長,如何打造退休後的現金流顯得格外重要。富邦投信投資長張美媛指出,投資越早開始越好,如果在30歲每月底投資1萬元,年化投資報酬6%,60歲就有1千萬;40歲投資只有500萬。土地銀行信託部不動產信託科科長洪三超則建議,可以運用「安養信託」,不僅是財產管理與照護服務規劃,對自己或家人老年生活品質多一份保障,讓自己或家人更安心。越早規劃,就越能從容面對未來的生活、醫療與照護需求。公勝保經發言人郭莉芳表示,現在人平均可活到81.27歲,大多數人有20~30年退休生活,還有人活到百歲,要即早為退休理財要做好準備,可以運用保單,讓退休後啟動源源不絕的現金流,保險甚至可以做到按月給付到最高110歲。
日期:2026-09-02
台灣曾是手工業代工王國,隨著產業外移與機器量產興起,在地手工製品日益稀少。然而,衣著時尚手工配件,針線間藏著機器無法取代的細節,即使師傅逐漸凋零,堅持台灣製造的品牌,依然延續著工藝魅力。
日期:2026-09-02
健保資料顯示,近五年來,國人的鎮靜安眠及抗焦慮藥物使用量增加二二%。雖然安眠藥是「當用則用」的有效治療,但使用者必須建立正確觀念,才能兼顧睡眠與用藥安全。
日期:2026-09-02
在「求職」、「創業」、「退休」三條傳統出路都有明顯限制的背景下,「熟齡顧問型一人公司」正在台灣形成一條越來越多中高齡轉型者選擇的第四條路。這條路的核心邏輯是:你在職場20至30年積累的專業知識、行業人脈與解題能力,是你最有競爭力的資產——但傳統就業市場無法對這個資產給出合理的定價,你需要自己建立一個可以讓這個資產直接變現的商業模式。顧問型一人公司的商業模式,和傳統創業有幾個根本性的差異:不需要前期資本投入(你的知識就是你的產品)、不需要倉儲或物流(服務是無形的)、不需要僱用員工(你是唯一的核心資產)、啟動成本極低(一支手機、一台電腦、一個清晰的個人定位)。這個模式對中高齡轉型者的財務風險,遠低於傳統創業。
日期:2026-09-02
編按:退休後錢從哪裡來?每月生活費要多少?到底存到多少錢才能退休?曾任龍馳、伯瑞、眾鑫投顧副總的李紹鋒,年輕時靠投資期貨、可轉債累積2千萬元財富,36歲就提早退休。走過股市多次牛熊循環後,他發現,想讓財富長期滾大,關鍵未必是追求最高報酬,而是做好資產配置,讓投資組合經得起市場波動。如今,李紹鋒7成核心資產長抱美股股債平衡型ETF,每月創造25萬元被動收入,51歲已累積億元資產。退休到底要準備多少錢?退休後每月會花多少生活費?李紹鋒從自身的退休經驗出發,拆解退休生活準備金的估算方式,帶你算出退休後真正需要的錢,提早做好退休金與財務規劃,才能真正做到「錢夠用、人安心」。
日期:2026-09-02
根據世界衛生組織(WHO)統計,台灣預計2030年將迎來「每6人就有1人超過60歲」的高齡時代。當高齡人口成為城市的重要一環,地方政府面對的不只是照顧需求,更要重新思考如何打造一座讓人安心老去的城市,從居住、長照到社會參與,考驗地方治理整合資源的能力。《今周刊》9月2日舉辦第十屆《幸福熟齡臺日交流論壇》,邀請新北市政府高齡長期照顧處處長林惠萍,以「共創高齡友善社會:城市治理與永續發展」為題,分享新北如何串聯政府、社區與民間力量,打造高齡友善支持體系,讓長者不只是被照顧,更能在熟悉的城市安心生活、持續參與社會。
日期:2026-09-02
從年少時的澳洲打工仔、廚師到專職投資人,今年四十二歲的潘振倫靠著「財富三段論」扎實打底,也憑著詳讀投資經典與穩健實戰,在股市賺到八千萬元資金、累積億元身價。他的故事與投資心法,值得投資人學習。
日期:2026-09-02
台灣65歲以上人口已達467萬人,占總人口20.06%,正式邁入超高齡社會。當長壽不再只是少數人的經驗,「活得久」之後如何「活得好」,成為下一階段更重要的課題,而運動正是維持肌力、延緩失能、提升生活品質的關鍵。今(9/2)在第十屆《幸福熟齡臺日交流論壇》中,運動部全民運動署署長房瑞文以「超高齡時代的健康力,讓運動走進日常」為題,從全民運動政策出發,談如何讓運動不再只是特定族群的選擇,而是融入每個人的生活,為健康老化打下基礎。
日期:2026-09-02
台灣已正式邁入超高齡社會,人口老化、少子化及勞動力不足等問題,也讓未來的醫療、照顧與退休生活面臨更大挑戰。由《今周刊》主辦的「第十屆幸福熟齡臺日交流論壇」週三(9/2)於臺大醫院國際會議中心舉行,匯集臺日學者專家與地方政府代表,分別從個人準備與政府政策角度,談台灣如何迎接超高齡時代。
日期:2026-09-02


_20260902173449.jpg_280x210.jpg)