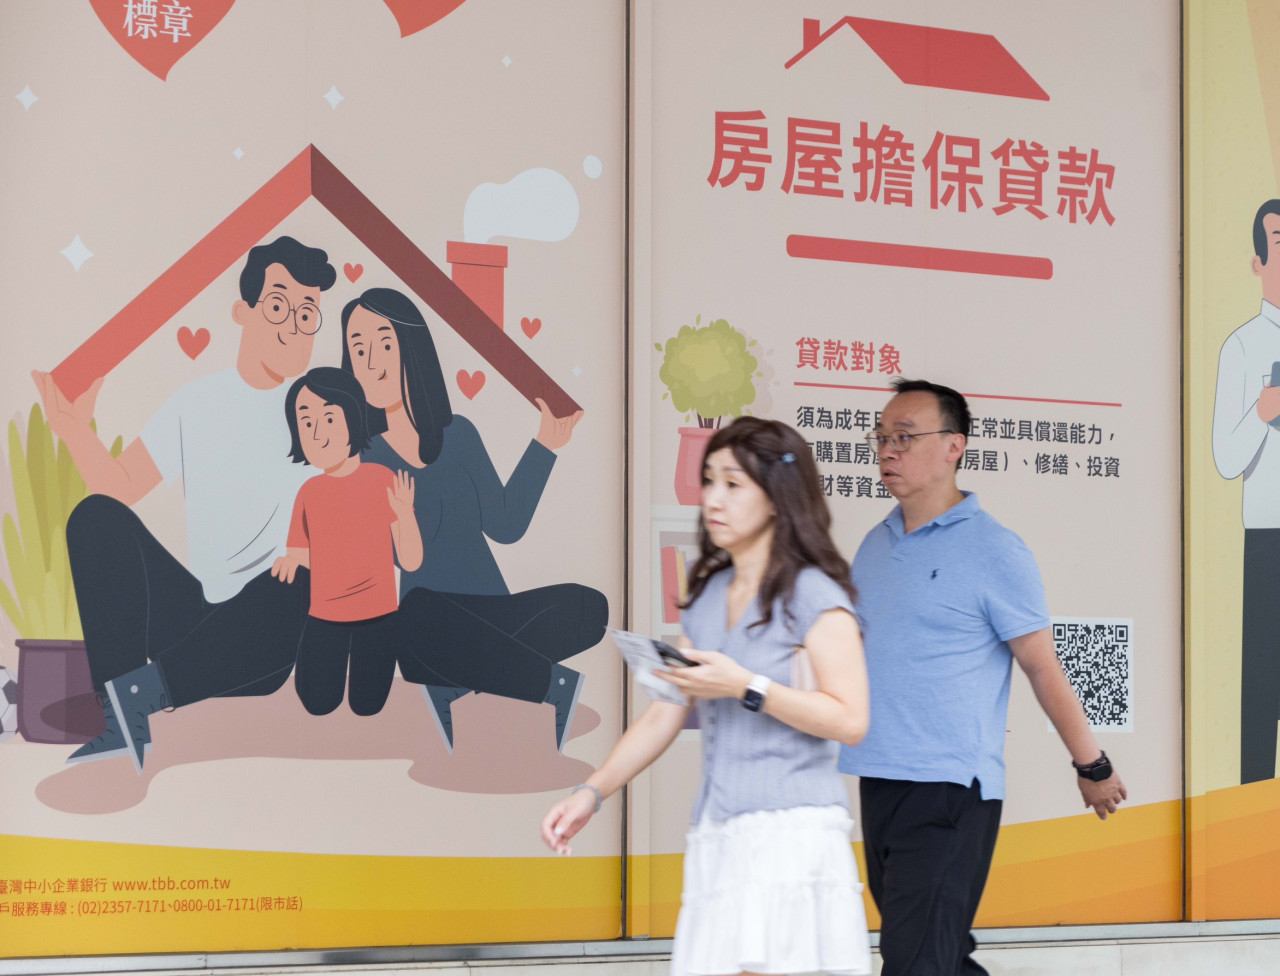
最近兩個月,許多銀行分行經理、放款部門主管,出現一個共同舉動:拿起電話,打給客戶「致歉」,甚至是親自登門道歉。這個道歉行動的背後都源自一件事:客戶借不到錢。或是,銀行拜託「暫時不要借」有關。
日期:2026-09-09
(今周刊1551)過去銀行打電話,是推銷貸款;如今,卻可能是為借不出錢致歉。當AI擴產、股市與房市持續吸走大筆資金,銀根緊縮下,挑客戶、漲利率、縮額度是現在進行式,融資市場重新定價,也讓企業借錢的強弱差距拉大。面對這場搶錢生存戰,過去仰賴「便宜錢」營運的中小企業,能否承受衝擊?又該如何因應?
日期:2026-09-09
從全球大型金融機構持續投入AI基礎建設的態度來看,產業資本支出週期尚未出現明顯反轉訊號。顯示AI仍處於高速成長階段,並將持續成為未來數年全球科技產業與資本支出的核心主軸。
日期:2026-08-26
今周刊編按:《華爾街日報》報導指出,輝達(Nvidia)、微軟(Microsoft)、Meta、亞馬遜(Amazon)、超微(AMD)等9家科技巨頭,其資產負債表外負債高達3兆美元,約為過去一年6000億美元資本支出的5倍,反映出AI基礎建設擴張背後的沉重代價。對此,「財經V怪客」Vincent在「財經一路發」表示,當美國科技巨頭持續投入鉅額資本支出、成為「花錢的一方」時,台灣與韓國的供應鏈反而是「收錢的一方」。尤其台灣記憶體廠展現強勁的現金回收能力,在長期利率走高、股市面臨修正壓力時,反而可能成為法人資金的避風港。以南亞科(2408)為例,Vincent指出,儘管公司今年資本支出上調至697億元,但第2季單季每股自由現金流(FCF)仍達15元,換算單季現金流入預估高達520億元;營業淨利率一度達73%,最終淨利率也維持約60%的水準,代表海水退潮、利率走高時,最能展現其抗跌價值。華邦電(2344)同樣表現穩健。Vincent提到,華邦電第2季單季的每股現金流約4元,換算450億元的股本,單季現金流入亦達200億元以上。因此,他認為,當長期債券殖利率走高、股市出現技術性修正時,具備穩定獲利與大量實質現金流入的企業,往往更容易成為法人資金的避風港。記憶體能買嗎、最佳進場時機?Vincent指出,「若信台積電受惠AI需求持續爆發,卻去懷疑記憶體廠的成長性,邏輯上是自相矛盾。」他說,目前AI市場處於「需求強勁、金融端吃緊」的尷尬轉折期,長期利率的走高可能導致市場本益比從25倍修正至20倍,引發股價約20%的技術性跌幅。但對於台灣科技大廠來說,只要AI大趨勢不變,短期的財務壓力與估值下修,反而提供投資人絕佳的切入點。觀察南亞科、華邦電週四(8/20)股價表現,南亞科終場上漲36元或7.48%,以517元作收;華邦電則是上漲8.5元或5.06%,以176.5元作收。外資動向部分,外資由連2天買超南亞科轉為賣超13747張,華邦電同樣由買超轉為賣超4641張。
日期:2026-08-20
今周刊編按:中國房地產龍頭恒大集團許家印被判處無期徒刑,剝奪政治權利終身,並沒收個人全部財產,2900億人民幣(2.4兆台幣)房產帝國垮臺。週四(8/20)深圳市中級人民法院進行一審宣判,恒大集團判罰88.2億人民幣(約420.89億元台幣)、恒大地產判罰70億人民幣(約新台幣334.04億元)。恒大於2021年爆發債務危機,起因主要為中國房地產監管收緊,恒大長期依賴「高負債、高槓桿、高周轉」的模式釀成資金鏈危機,陸續造成建案停工、欠款等問題。直至2023年許家印依法被採取強制措施,恒大所累計的總負債已超過3000億美元(約9.5兆台幣)。
日期:2026-08-20
(今周刊1548)1998年的資本市場,地雷股高槓桿,過度舉債炒作的投機行為,引爆投資人、企業到金融機構的骨牌效應,也成為市場改革的觸媒。
日期:2026-08-19
二加二,本該等於四,市場卻常先算成五,再修正減一。從股市到貨架,理性總慢半拍;當稀缺感點燃FOMO,消費者買的,往往不只是商品,而是「再不買就虧了」的想像。
日期:2026-08-19
大華銀投信推出被稱為韓版0050的「大華韓國 KOSPI 50(009829)」,核心焦點正鎖定韓國在AI供應鏈中具備絕對技術優勢的高頻寬記憶體(HBM)。大華銀投信指數量化投資部門主管郭修誠指出,這檔ETF的發想非常單純,就是要「找搭上AI趨勢但估值偏低」之標的。他分析,以往傳統DRAM許多廠商都能做、也能隨意替換,但HBM截然不同,它需要堆疊12層、16層甚至20層,且「厚度只有一根頭髮那麼厚」;隨著AI算力需求攀升,所需堆疊的層數只會愈來愈多,具備極高的技術門檻。郭修誠強調,HBM的技術壁壘如同台積電的先進製程晶圓製造,「沒有5到7年是很難跟它匹敵的」,對於想要掌握AI趨勢的投資人,他直言:「你錯過了台灣之前的漲幅,這次HBM你不能再錯過了」,點出此時前進韓國市場、布局高階記憶體供應鏈的重要契機。到底009829能不能買、有哪些成分股,又該留意哪些風險呢?
日期:2026-08-17
編按:本業為產品設計師的大芥,32歲靠著投資已經滾出千萬資產。過去他同時布局高股息與市值型ETF,為何後來決定把00878換成0050正2(00631L),從領股息轉向槓桿投資?隨著收入提高、買房計畫延後,加上現階段並不急著靠股息支應生活,他開始重新思考:既然還年輕、有穩定本業收入撐住現金流,是否該把握人生前期可以承受較高風險的階段,進一步拉高資產成長效率?對他而言,買進0050正2並非單純追求高報酬,而是希望利用時間優勢承受波動,為資產累積踩下油門。從00878換成0050正2至今超過8個月,這個決定帶來什麼結果?而「趁年輕開槓桿」看似誘人,背後又有哪些風險與前提,是投資人進場前一定要先想清楚的?
日期:2026-08-14




_20260813173742.jpg_280x210.jpg)