編按:本書作者太將從大學時期開始投資,拿家教薪水的50萬日圓(約合新台幣10萬元)投入股市,20年後,把資產一路滾到50億日圓(約合新台幣10億元)。
身為麻醉科醫師,太將參與過上千例癌症手術,卻在2022年罹直腸癌,2024年癌細胞擴散至肺與肝,49歲時被主治醫師告知:或許能撐過50歲,但能不能活到51歲,就很難說了。」
即使癌末,他仍沒停下投資。今年7月的資產突破80億日圓(約合新台幣16億元),短短1年內又增加30億日圓(約合新台幣6億元)。
不過,在本月15日,太將家屬透過社群平台證實,太將在9月10日過世,享年51歲。這是他寫給女兒, 也是寫給所有人的最後一堂投資課。
成長股是什麼?股票很熱門就投資?靠感覺、頻繁進出,虧損風險愈高
社群平台X(Twitter)上,經常能看到「本金○○萬,短時間內翻了100倍!」之類的貼文。真假難辨,但若是真的,通常是在成長股的極短線交易中大獲全勝的結果。
然而,比起成長股投資,我更想推薦給你們的,是「價值投資」。
成長股投資的邏輯,本質上是「高價買進,再以更高的價格賣出」。當企業急速成長、策略奏效時,回報確實驚人,這一點我不否認。
但一旦判斷失準,承擔的風險同樣巨大,而且說實話,判斷失準的機率往往更高。
股票的走向,不外乎漲或跌。或許你憑著「這支股票感覺會成長」、「最近很熱門,買買看」之類的直覺,也能偶爾碰對。
但問題在於,這種直覺無法穩定複製。愈依賴運氣、操作愈頻繁,虧損的風險只會愈來愈高。
價值股 VS 熱門股,哪種股票比較賺?歷史數據揭答案
美國投資家威廉.伯恩斯坦(William Bernstein) 在《投資金律》(The Four Pillars of Investing)中,介紹過一項關於價值股與成長股「年化報酬率」的研究。
這項研究由芝加哥大學的尤金.法馬(Eugene Fama)與肯尼斯.法蘭奇(Kenneth French)共同完成,分析了1926年至2000年間美國股市的年度報酬,並將其區分為「大型價值股」、「大型成長股」、「小型價值股」、「小型成長股」四類進行比較。
結果顯示:大型價值股的年化報酬率為12.87%、大型成長股為10.77%、小型價值股高達14.87%、小型成長股則為9.92%無論大型股還是小型股,價值股的報酬表現均全面優於成長股。
針對美國以外12個國家的調查也發現,除義大利外,其餘所有國家的價值股報酬率皆優於成長股。
在日本,結果更為懸殊。價值股的年化報酬率為14.55%,成長股僅7.55%,兩者相差整整7個百分點。
日本價值股的報酬率比成長股高出7%,現在的你們或許還感受不到這有多驚人。但這個差距,其實相當可觀。
舉例來說,假設手上有1千萬日圓(約合新台幣200萬元)。存進銀行,以目前的利率來看(例如三菱UFJ 銀行的活期存款利率為年息0.2%,2025 年6 月),無論過多少年,存款都不會有太大的增長。
但如果這筆錢每年穩定增長7%,30年後將超過7500萬日圓(約合新台幣1500萬元)。差距之大,令人咋舌。
▲圖片來源:shutterstock
成長股看似穩賺,為什麼風險更高?市場預期太高,不如預期股價就重挫
話說回來,大多數上市公司都會發表「中期經營計畫」,載明三到五年的業績展望。成長股投資往往就是看準這份藍圖,押注企業未來的成長。
然而,統計數據揭示了一個殘酷的現實:中期經營計畫未能達標的機率,高達80%到90%。
換句話說,成長股的股價,是建立在一個「極難達成、卻被視為理所當然會實現」的計畫之上,而這份計畫又有八到九成的機率面臨下修。
每當這種時候,股價崩跌的速度總是令人不寒而慄。跌到對折已算幸運,股價慘跌至十分之一以下的情況也屢見不鮮。
實踐價值投資時,看著成長股那種瘋狂的漲勢,難免眼紅。多頭行情中,價值股的漲速往往顯得遲緩,讓人等到心慌。
成長股有時能展現「年漲100%」甚至「年漲300%」的驚人績效;價值股的成長幅度則相對溫吞,很難期待出現那樣的暴漲。
投資除了追求高報酬,更要把風險降到最低
因此,市場行情愈好,價值股的表現往往愈顯平淡。然而,透過持續的價值投資累積出億萬資產的人,其實大有人在。價值投資的真諦,在於追求高期望值的同時,把風險降到最低。
我並不覺得自己在投資上特別有天分。但我想告訴你們:即使沒有過人的投資才能,只要採取中長期視角的價值投資,同樣能夠獲利。
如果你們真的有把握在當沖交易中穩定獲勝,且確信自己有這方面的天分,我不會阻止。但若並非如此,最好還是別碰短線,這一點我可以斷言。
我衷心希望你們能以「讓人生過得更豐盛」為目標,把股票投資視為達成這個目標的手段。從這個角度出發,短線交易自然就會被排除在選項之外。
上班族沒時間盯盤怎麼投資?投資高手揭「邊工作邊投資」的方法
剛開始接觸投資,或許會被那些股價急速上漲的標的所吸引。年輕時多方嘗試並非不可,但要抱著「只是試試看」的心態,投入的資金也僅限於試水溫的程度,絕對不能動用到影響生計的錢。
價值投資的特點,在於股價不太會出現劇烈震盪。某個角度來看或許是缺點,但對於像我這樣邊工作邊投資的人而言,反而是一大優勢,不太會發生在工作中股價突然暴跌,卻來不及應對的窘境。
綜合以上,對於並非專職的一般投資人來說,我認為最值得實踐、也最合適的投資方式,就是價值投資。
作者簡介_太將(たーちゃん)
大學時期閱讀《富爸爸,窮爸爸》後對投資產生興趣,以50萬日圓為起點踏入股市。最初買入主營娛樂設備與遊戲業務的「SEGA Sammy Holdings」(前SEGA:6460),2000年成功將資產累積至500萬日圓。
2003年,他將重心轉向當時暴跌中的澳洲金礦股,集中投資後於2005年達成資產破億的目標,此後轉為價值股分散投資策略。2008年金融海嘯期間,因低點進場與持股企業遭公開收購,資產幾乎毫髮無傷。
2009年,他持續加碼「かつや」等連鎖餐飲品牌母公司「ARCLAND服務控股」(已於2023年下市),將其列為主力持股。2012年,在市場普遍預期即將破產的消費金融公司「AIFUL」(8515)轉虧為盈之際,果斷集中投資。2013年,受惠於安倍經濟政策,AIFUL股價半年暴漲7倍;同年持有的ARCLAND也達成「10倍股」成就。資產突破10億日圓,年配息收入超過3,000萬日圓,遠遠高於醫師本業薪資。
38歲實現FIRE(財務自由、提早退休),成為專職投資人,卻發現平日只能與高齡者打麻將,百無聊賴,半年後決定重返職場。2016年,他認為「廣瀨通商」(7185)相較同業GMO金融控股(前GMO Click Holdings:7177)更被低估,遂大量買進,幾乎吃下市場流通股,半年內股價飆升3倍。
他以防守型的價值投資為根基,在景氣低迷的產業中尋找潛在10倍股,運用「分散×集中投資」策略,最終資產突破50億日圓。
2022年罹癌,隔年復發,歷經四次手術。2024年確診癌細胞擴散至肺與肝,49歲時被主治醫師告知:「或許能活到50歲,但51歲就很難說了。」
本書是他首度將畢生投資心法全面整理、無保留公開,寫給兩位心愛的女兒,也是寫給每一位想靠自己翻轉人生的人。
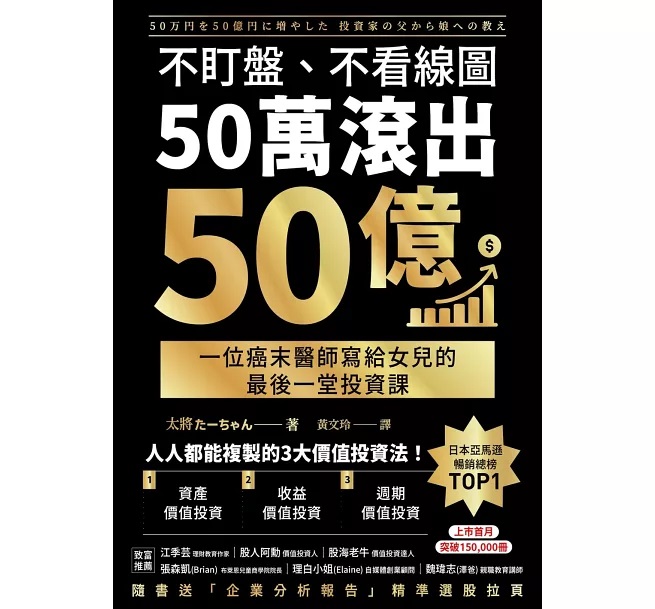
本文摘自采實文化《不盯盤、不看線圖,50萬滾出50億:一位癌末醫師寫給女兒的最後一堂投資課【隨書送「企業分析報告」精準選股拉頁】》
※ 本網站及作者所提供資訊僅供參考,投資人應自行承擔投資風險及投資結果。
_20260908151945.jpg_280x210.jpg)