人們常說房子是不會叫爸爸的啞巴兒子,意指有時候房子到了晚年,比親生兒子更可靠,不會忤逆犯上,若是可以出租,有穩定租金收益作為退休養老金,都比伸手跟子女要來得自在又穩定。
是說,如果名下就只有一間房子,無法出租收租金,又想在自己的房子終老,房子還能發揮啞巴兒子的效益嗎?
擁千萬房產卻連1千元都沒有,「窮得只剩房子」如何養老?
確實有些老年人的晚年,就卡在這不上不下的尷尬處境,有房卻沒有現金流,有兒子又不見得成材可以奉養自己,或者有時候是子女本身就屬於特殊疾病無法自理,甚至比白髮人先走一步,父母只得抱著房地契過苦日子。
難免就有人擔心,不動產的特色就是不動如山,變現慢,空有千萬房,手邊就沒有幾千元過日子。
3種方式讓房子變現金:租金養老、賣房養老、以房養老
隨著台灣人平均壽命不斷創新高,加上全球通貨膨脹問題,若年輕時財務規劃不當,晚年每月的退休金確實容易捉襟見肘。
其實,房產的規劃也不見得這麼不動如山。
如果沒有子嗣,或不考慮直接留房產給子女,晚年房產的處置有三種變現方式,包括:
1.租金養老—以租金支持晚年生活
年輕時買房累積資產,晚年靠租金收入養老,是多數華人長輩最理想的退休生活。
不管是自己管理或委託包租代管,房產展現了它的硬資產效益,擁有房屋產權的同時,建物可出租生財,屋主過世後仍能傳承。
這種比較適合名下有多棟房子,或打算搬至專業機構的退休者。
唯一要擔心的是,偏遠地區可能面臨出租困難或租金不足,租金收入也會因房屋地點及市場需求影響,因此置產型的購屋規劃,更需要長遠的眼光。
2.賣房養老—靈活運用大筆資金
賣房養老是最直接的方式,退休後需要用錢時,將房產出售後,所得資金投入理財帳戶或信託管理,定期提取作為生活費。
此模式資金靈活掌控度高,可即時獲得大筆資金,對名下有多棟房產,擅長投資理財的高齡者較為有利。
缺點是售出當下的房市波動可能影響價格,轉入做理財投資,亦有一定漲跌風險,資金配比管理不善可能反造成損失。
且隨著近年詐騙猖獗,理財陷阱層出不窮,長輩若財務管理不慎容易受騙,建議搭配保單或安養信託來管理。
3.以房養老—將房子換成現金流
以房養老又稱「逆向抵押貸款」,是銀行業於2015年推出的業務。
屋主將房子抵押給銀行,銀行依房屋的鑑定價值與貸款期限,提供一次性或每月穩定給付。屋主仍保有居住權,能在熟悉的環境中頤養天年。
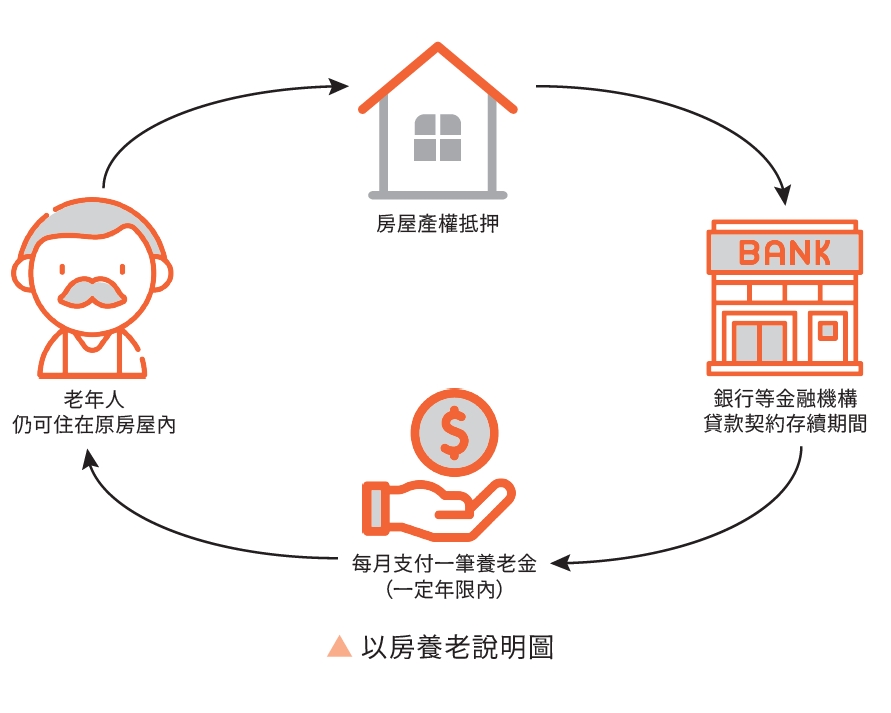
以房養老的風險是房價下跌,或利率波動影響貸款額度,且銀行最多僅貸至市價的七成或六成,偏遠地區或屋齡較高的房子,鑑估值可能不高,貸款成數更低。
再者,申貸年限結束後若屋主仍在世,房產價值已經預先使用完了,可能面臨中斷給付,或被迫搬遷並出售房產。
隨著少子化趨勢及高齡化社會的來臨,傳統將房產留給子女的觀念逐漸改變。以房養老等多元方案,不僅提供財務靈活性,也讓退休者能更有信心應對未來的生活挑戰。
不論選擇哪種方式,建議在規劃前諮詢專業理財顧問,以確保方案符合個人需求,讓房產在晚年發揮最大價值。
作者簡介_張旭嵐
台灣房屋集團趨勢中心執行長,台灣大學EiMBA和英國羅浮堡大學行銷雙碩士。
曾任1111人力銀行發言人、東森渡假村行銷經理、TVB歐洲台普通話主播及東森新聞記者。
Podcast:嵐姐好家在
臉書:張旭嵐的嵐姐好家在、張旭嵐的聖誕小公公
本文摘自聯經出版公司《打造高房商,聰明買好宅:先懂再買,好家在!張旭嵐的45堂買房決策課【隨書附「購屋8型人格測驗」拉頁】》
_20261005175212.jpg_280x210.jpg)
_20261002082916.jpg_280x210.jpg)