編按:本書作者拉米特.塞提是美國知名理財專家,身家估計達2500萬美元(約合新台幣8億元)的他提出,明明富裕卻過著窮酸的日子「是一種悲劇」。與其一味省錢、不敢花錢,不如先認清自己的財務狀況。每次花大筆的開銷之前,先把花費的金額算清楚,確認自己真的負擔得起,再放心享受。
日期:2026-09-21
我們決定把揚博(2493)與劍麟(2228)解除追蹤,同時納入數字科技(5287)與全家餐飲(7708)兩家公司。存股池一向以製造業與金融業為主,這次一口氣納入兩檔生活類的服務業股票,反應時代趨勢下的產業結構變遷。要與時俱進啊!
日期:2026-09-21
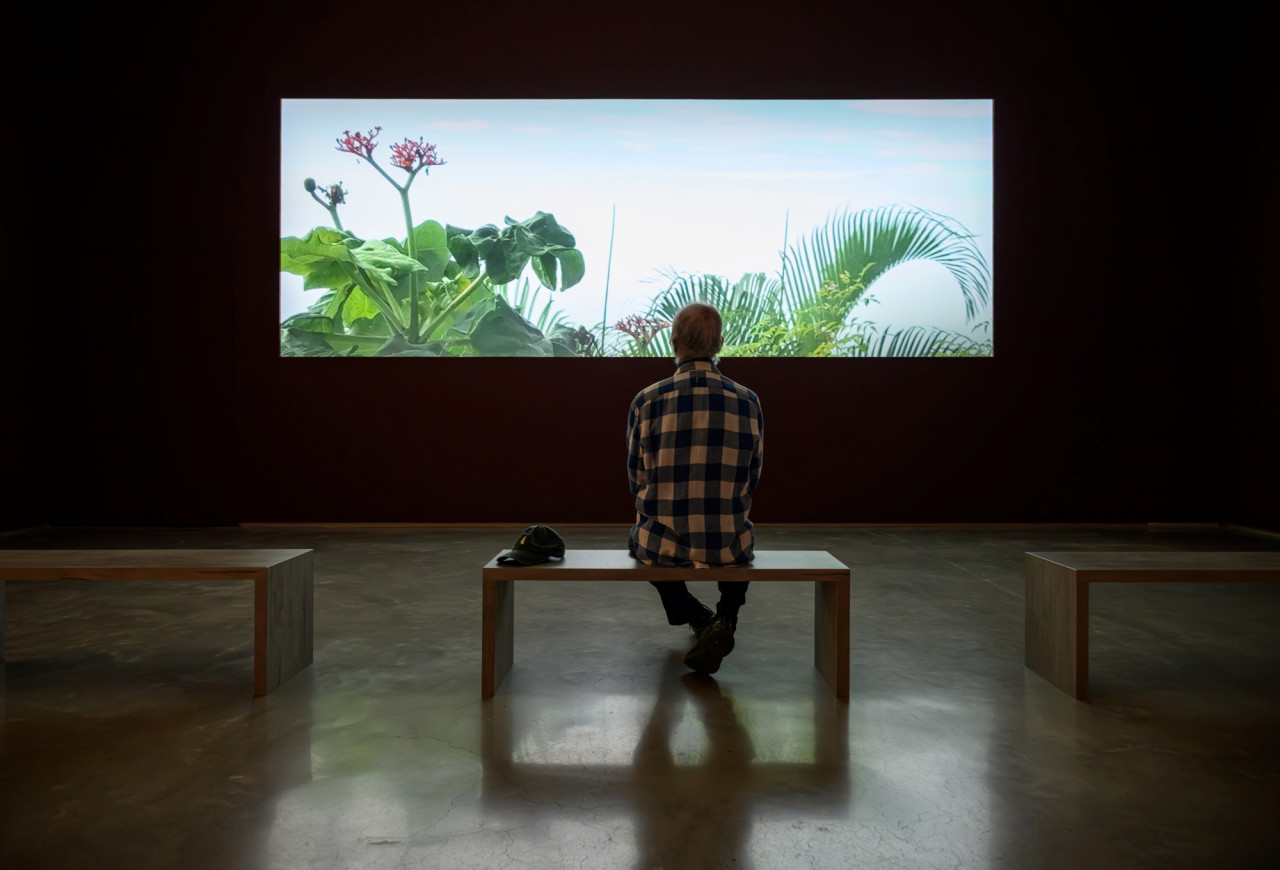
4月22日,84歲的藝術家江賢二仍在為「畫布之外」新展創作。那天,助理好幾個小時都聯絡不到他,最後在浴室發現倒臥多時的他。緊急送到台東馬偕醫院後檢查,竟是腦室出血。近午夜開刀,當醫生鑽開他的頭骨,血水瞬間噴飛到天花板。幸運的是,救回了一命。在醫院住了10天後返家,他只能躺在床上。無法創作,心急如焚,卻也因此看到了從來不曾注意的窗前景緻。順手拿起身邊的手機,錄下眼前的花、樹、光影、長得像鱷魚的綠島、滿空飛舞的蝴蝶、以及颱風降臨的陰雨天。這是他生平第一支影像創作,取名為《窗》。病後,江賢二改變了創作的想法。他說:「藝術家總是過度追求完美,我最大的改變是不會像以前這樣要求的很完美,現在有不完美,就留著,因為人生就是這樣。」
日期:2026-09-18
編按:勞保到底幾歲領最划算?2026年起,勞保老年年金法定請領年齡來到65歲,符合資格者最早可提前5年、也就是60歲開始領,但每提前1年減額4%,提前5年等於打8折。乍看之下,晚領似乎比較划算,但如果60歲就已退休退保,以65歲每月可領2萬元試算,60歲提前領雖然只剩1.6萬元,卻能多領整整5年;究竟早領、晚領哪個更划算?關鍵不只看每月領多少,更要看退休時間、請領年齡,以及到底能領多久。
日期:2026-09-14
編按:本書作者大塚壽曾任職於日本最大人力資源公司「瑞可利」。今年63歲的他,回頭看當年一起在大企業打拚的同世代,有人順利退休,離開職場後過得充實愜意;有人則陸續「被退休」,甚至離開職場不到1、2年就病倒,甚至撒手人寰。作者訪談眾多前輩與同世代友人發現,退休後過得好不好,關鍵不只是錢,還有「退休前5年的工作心態」。
日期:2026-09-11
編按:退休要存多少退休金才夠?提早退休真的要多準備1000萬?在金融界工作20多年、曾任高階主管的嫺人,49歲時被迫提早退休,比原本規劃的退休年齡早了6年。很多人以為,提早退休就是四處旅行、喝咖啡,過自由自在的日子;嫺人卻坦言,被迫退休後,前幾年根本沒有心情旅行,最擔心的就是退休金不夠花。回頭檢視這段提早退休的經歷,她發現,如果43歲開始擔心職場危機時,就先算清楚這三件事,退休後的財務狀況或許會完全不同。
日期:2026-09-11
想要開創充實的第二人生,最重要的關鍵莫過於挑選符合自身特質的工作。充分了解自己,才是通往幸福的捷徑。
日期:2026-09-10
日本28歲YouTuber Ko-kun(こーくん)日前公開證實,目前資產已達約2億日圓(約合新台幣4千萬元)。他靠著長期投資理財,每年可帶來約720萬日圓(約合新台幣146萬元)收入,換算下來,扣稅後每月約有60萬日圓(約合新台幣12萬元)進帳,讓他笑稱「睡覺也會有錢」,28歲就成功實現「FIRE」(財務自由,提早退休)。
日期:2026-09-09


_20260204170741_20260914144031.jpg_1140x855_280x210.jpg)