2027年勞保費率要漲了!勞保局宣布,自明年1月1日起,勞工保險費率由現行12.5%調整為13%,含就業保險費率1%,正式觸及法定上限,預計全台將有約1049萬名勞工受影響。以平均投保薪資3萬6658元計算,勞工每月自付保費約增加37元,全年多繳約440元;若以最高投保薪資4萬5800元計算,每月則增加約46元。至於2027年費率從12.5%升至13%,退休後的勞保年金也會變多嗎?答案是不會,改變的是每個月要繳多少保費,不會因為費率變高,就自動增加退休後可以領到的年金。
日期:2026-11-13
今周刊編按:金管會11/10日宣布,亞洲資產管理中心高雄專區修正試辦原則,共計5業務包括基金99人限制鬆綁、銀行信託銷售海外虛擬資產ETF、擴大境內大戶跨境金融服務、保險設預繳保費專戶,以及OIU遠距投保,並同步簡化3O開戶。金管會統計,符合相關資格者有22家銀行、20家投信投顧、10家券商與6家壽險,共58家。自即日起可遞件申請。值得關注的還有,2026高雄國際金融博覽會11/6登場,適逢高雄專區滿周年,中央與高市府合作下,獲准試辦業務的金融機構已由首波23家增至62家,專區內銀行高資產客戶管理資產規模突破1.1兆元,持續打造亞洲資產管理樞紐。
日期:2026-11-12
身處「上有老、下有小」中年三明治世代,家庭支出沉重、職場升遷受限,還要背負自己退休金的巨大焦慮。不少投資人急於在股市尋求短期翻倍致富,往往落入追高殺低的惡性循環。曾歷經10年個股短線操作、結算損益卻是負數的理財作家雨果,40歲投資方式毅然轉向指數化投資與資產配置模式。他指出,中年理財雖有經濟負擔,但更應追求穩健獲利,而非急於冒險賺快錢。他提出踏入股市前必須構築「4道財務防線」,並透過股債配置建立退休「提領水塔」,才能在不被市場波動綁架前提下,穩健累積退休資產。
日期:2026-11-09
勞保局11月發錢了!符合資格的民眾記得去刷存摺,看看錢是否入帳了。根據勞動部勞保局行事曆顯示,至11月底將陸續發放19筆津貼,包括勞保年金給付、國民年金保險生育給付、國民年金、國民年金喪葬給付、災保年金給付等,都將在預定日期陸續發放。其中,國民年金保險生育給付為一次發給2個月生育給付,符合資格的民眾就能領取4萬2206元,再加上生育補助5萬7794元,每胎10萬元。不過要注意的是,生育給付有5年請求權時效,若超過5年後才提出申請,則不予給付。另外,在11月16日、30日發放的國民年金保險喪葬給付,符合資格者最高可領10.5萬元。請領人數最多的勞保年金,也將在11月27日入帳。而國民年金保險老年年金、身心障礙及遺屬年金則在11月30日入帳。
日期:2026-11-06
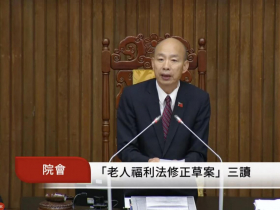
《老人福利法》第22條修正案10月16日三讀,改由中央全額補助所得稅級距未達20%的長者健保費,但社福總盟批評,這項修法讓「不該補的」也補了,連原本保障弱勢長者的「部分負擔、保險未給付醫療費用補助」條文也一併被刪。台灣社會福利總盟秘書長孫一信指出,修法過程中行政院連表示意見的機會都沒有,呼籲行政院採取任何措施,阻止老人福利法第22條修法噩夢成真。
日期:2026-11-04
(今周刊1559)台灣金融服務業聯合總會(以下簡稱金融總會)每年皆會發布「金融建言白皮書」,邀集銀行、證券、壽險及產險及會計師等公會,針對台灣金融業發展提出政策建議。《今周刊》從二○二六年最新白皮書提出的二十六項建言中,挑選六項與「亞洲資產管理中心」業務發展密切相關的議題,深入了解其背後政策意涵。
日期:2026-11-04
勞動基金運用局周一(11/2)公布整體勞動基金最新績效,115年截至9月底,整體勞動基金規模為9兆2,109億元,收益數為2兆4,405億元,收益率為30.73%。大家最關注的新制勞退基金規模為新制勞退基金規模為6兆622億元,收益數為1兆7044億元,收益率30.43%,若以目前參與收益分配的新制勞退有效帳戶1310萬戶來估算,平均每位勞工分紅帳面多13.28萬元。而舊制勞退基金規模為1兆2,117億元,收益率44.16%;勞保基金規模為1兆6,812億元,收益率27.14%;國民年金保險基金規模為9,144億元,收益率為29.57%;農退基金規模為325億元,收益率為40.72%。這筆勞退分紅何時才能領?勞退基金每年3月都會分配前1年績效收益,分紅依照勞工帳戶內金額、投保年資、月提撥金額比例分配,這筆錢勞保退休金要60歲才能開始提領!基於個人資料保護法之規範,並保護勞工隱私權,勞工本人可透過勞保局e化服務系統、或以勞動保障卡及郵政金融卡至發卡銀行(郵局)ATM、或親至勞保局各地辦事處臨櫃查詢勞工退休金個人專戶資料。年滿60歲之勞工申請退休金前,亦可先至勞保局e化服務系統試算個人專戶核發金額,或至勞保局各地辦事處以臨櫃方式查詢及試算核發金額。
日期:2026-11-02
今周刊編按:河口湖命案還在調查中,井姓女子赴日旅遊遭殺,疑似與丈夫詐領保險金有關,綜合媒體報導,井姓女子的丈夫李姓男子疑似投保三商美邦人壽與台灣人壽保單,總金額高達3000萬的意外險與旅平險。外界關注這3000萬理賠金,保險公司會賠嗎?是賠給誰?《保險法》規定,井姓女子遭到殺害,於死者而言屬於意外事故,保險公司必須賠償。若李姓男子涉及教唆為加害人,依《保險法》第121條規定,受益人故意致被保險人於死,或有故意致死行為,即喪失其保險金受益權。即使李姓男子原為受益人,也無法獲得理賠金。若最終法院判定李姓男子不符合繼承資格,3000萬理賠金將可能分給其餘的法定繼承人,以本次事件為例,保險金可能歸於井姓女子的父母或其他合法繼承人。針對詐保,金管會保險局副局長蔡火炎指出,目前已設有多道關卡防範詐保,包括第3人投保死亡保險契約須經被保險人書面同意等,至於井姓女子投保狀況如何,基於偵查不公開的原則,不便對外說明。一般來說,婚後若調高保單額度或是投保新的保單皆屬正常,出國玩保千萬額度的旅平險也不算高,保險公司不容易看出異狀。
日期:2026-10-28
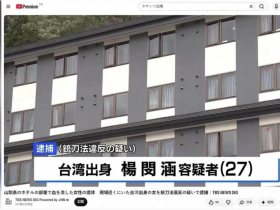
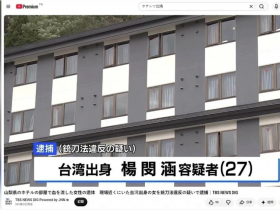
今周刊編按:日本河口湖命案有了重大調查發展!38歲井女於赴日旅遊期間不幸遭殺害身亡,根據鏡週刊提供的線索,看似異國遇害的案件,背後牽扯出高額詐保驚人陰謀。案件進展鎖定兩名關鍵涉案人:涉嫌行兇的27歲楊女,以及井女涉入高額詐保案的李姓新婚丈夫。據調查,井女生前曾向鏡週刊記者及閨密透露不安,指稱新婚丈夫為其投保多張高額傷害與意外險並付清保費,甚至曾冷血詢問她「要不要斷一隻手或腳」以領取理賠,井女曾表示擔心自己「活不到年底」。此外,李男為防止井女更曾強迫她簽下4張金額合計高達1475萬元的本票作為擔保。鏡週刊報導,據了解,井女當初為了拿取生子獎金而落入李男設下的「結婚交易」陷阱,最終竟在存款僅剩不到2000元下展開赴日「窮遊」。10月17日深夜,與李男關係密切的楊女臨時壓線加入旅行團,10月18日晚間10時36分,井女傳送最後訊息給閨密後,8分鐘後便失去聯繫。目前台日檢警已全面展開跨國聯合偵辦,井女遇害後,赴日處理後事的李姓丈夫竟反常地向外交人員吐露「我知道你們鎖定我詐保」,所幸井女已於案發前的10/15將保險受益人變更為母親。台南地檢署10/24指揮刑事局國際刑警科搜索、拘提井的李姓丈夫,複訊後26日依共同殺人等罪聲押禁見獲准,檢警正全力釐清李男與楊女是否涉有共謀教唆殺人、高額詐保及洗錢勒索等重大罪嫌。網紅作家莎莉夫人發文指出,這件太離奇的案子,核心就是「人為財死」,李男是為了詐領高額保險金,井女則是為了拿生子獎金,一步步落入李男設的死亡陷阱,楊女不管是為情、還是為錢,或兩者皆要而犯下殺人罪行,她是這起案件中最蠢也是夠壞的人。主播劉芯彤也發文表示,看到河口湖命案的新消息,我第一個想到的,就是以前採訪過的陳瑞欽案。他是台灣知名的詐保殺人犯。外表看起來斯文,卻好賭成性,欠下大筆地下錢莊債務。走投無路時,他想到的不是怎麼還錢,而是對身邊的親人下手。「他殺害兩任妻子、三名親生或養子,詐領保險金3,800萬元,還侵占死者財產,陳瑞欽前後涉及的命案多達8起」。為什麼會被發現?一開始,妻子和孩子接連「意外」身亡,單看每一件,好像都各有說法。後來是保險業者察覺不對勁,警方再從保單、理賠和其他線索一路追查,事情才慢慢浮出來。劉芯彤說,兩個案子不能直接畫上等號,河口湖案也還沒查完,不能因為出現保險疑點,就先認定誰是主謀,但保險本來是希望家人多一份保障,如果有人把保單當成算計,甚至拿它當成傷害親人的理由,真的讓人很難接受。
日期:2026-10-27
退休準備不少人都在籌畫,其中,勞保老年給付(勞保年金、勞保老年年金)到底該選一次請領還是按月領取?透過實測試算指出,一般上班族選擇月領,僅需請領 97個月(約8年1個月),累積領取總金額就會超越一次請領,也就是所謂的「黃金折返點」。今周刊完整剖析勞保年金請領條件、計算公式與案例試算,同時拆解月領5.4萬「勞保年金王」的三大共同條件,以及提早領與延後領的「回本年齡」評估,讓你規劃最划算的退休方案。
日期:2026-10-24