今周刊編按:《華爾街日報》報導指出,輝達(Nvidia)、微軟(Microsoft)、Meta、亞馬遜(Amazon)、超微(AMD)等9家科技巨頭,其資產負債表外負債高達3兆美元,約為過去一年6000億美元資本支出的5倍,反映出AI基礎建設擴張背後的沉重代價。對此,「財經V怪客」Vincent在「財經一路發」表示,當美國科技巨頭持續投入鉅額資本支出、成為「花錢的一方」時,台灣與韓國的供應鏈反而是「收錢的一方」。尤其台灣記憶體廠展現強勁的現金回收能力,在長期利率走高、股市面臨修正壓力時,反而可能成為法人資金的避風港。以南亞科(2408)為例,Vincent指出,儘管公司今年資本支出上調至697億元,但第2季單季每股自由現金流(FCF)仍達15元,換算單季現金流入預估高達520億元;營業淨利率一度達73%,最終淨利率也維持約60%的水準,代表海水退潮、利率走高時,最能展現其抗跌價值。華邦電(2344)同樣表現穩健。Vincent提到,華邦電第2季單季的每股現金流約4元,換算450億元的股本,單季現金流入亦達200億元以上。因此,他認為,當長期債券殖利率走高、股市出現技術性修正時,具備穩定獲利與大量實質現金流入的企業,往往更容易成為法人資金的避風港。記憶體能買嗎、最佳進場時機?Vincent指出,「若信台積電受惠AI需求持續爆發,卻去懷疑記憶體廠的成長性,邏輯上是自相矛盾。」他說,目前AI市場處於「需求強勁、金融端吃緊」的尷尬轉折期,長期利率的走高可能導致市場本益比從25倍修正至20倍,引發股價約20%的技術性跌幅。但對於台灣科技大廠來說,只要AI大趨勢不變,短期的財務壓力與估值下修,反而提供投資人絕佳的切入點。觀察南亞科、華邦電週四(8/20)股價表現,南亞科終場上漲36元或7.48%,以517元作收;華邦電則是上漲8.5元或5.06%,以176.5元作收。外資動向部分,外資由連2天買超南亞科轉為賣超13747張,華邦電同樣由買超轉為賣超4641張。
日期:2026-08-20
今周刊編按:中國房地產龍頭恒大集團許家印被判處無期徒刑,剝奪政治權利終身,並沒收個人全部財產,2900億人民幣(2.4兆台幣)房產帝國垮臺。週四(8/20)深圳市中級人民法院進行一審宣判,恒大集團判罰88.2億人民幣(約420.89億元台幣)、恒大地產判罰70億人民幣(約新台幣334.04億元)。恒大於2021年爆發債務危機,起因主要為中國房地產監管收緊,恒大長期依賴「高負債、高槓桿、高周轉」的模式釀成資金鏈危機,陸續造成建案停工、欠款等問題。直至2023年許家印依法被採取強制措施,恒大所累計的總負債已超過3000億美元(約9.5兆台幣)。
日期:2026-08-20
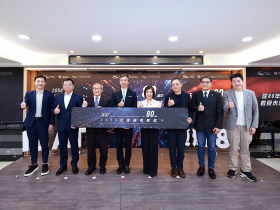
立足80,展望百年!地緣政治局勢和AI應用浪潮正重組全球供應鏈,台灣產業面對挑戰,將去向何方?台北市進出口商業同業公會(IEAT)慶祝成立八〇週年,日前舉辦「二〇五〇台灣貿易新局:關鍵競爭力論壇」,正式發布《AI時代下台灣貿易業未來二〇年競爭力研究》,邀集產官學專家發表演講,現場座無虛席。
日期:2026-08-20
全球供應鏈對ESG節能減碳規範日趨嚴格,帶動雙北企業汰換辦公總部的需求,新莊副都心正逐漸成為企業置產的北台灣首選之一。中悦建設機構在新莊副都心的佈局,起步得比其他開發商都早。
日期:2026-08-20
(今周刊1548)從台灣首宗獲利企業現金減資,到質疑多角化經營的治理風險,晶華董事長潘思亮以「或然率」思考經營決策,主張企業應回到股東利益與專注本業的本質。
日期:2026-08-19
(今周刊1548)如今高配息、高殖利率備受追捧,但台股曾有一段「只愛配股、不愛現金」的瘋狂年代。從台塑、華碩到晶華,市場走了好些年,才學會看懂ROE的真正價值。
日期:2026-08-19
(今周刊1548)1998年,一句「網路流量百日翻倍」的誤算話術獲美國政府引用,逐漸釀成網通泡沫。回頭看當年,「聽到利多就相信」的市場心理,就是病因之一。
日期:2026-08-19
(今周刊1548)1998年的資本市場,地雷股高槓桿,過度舉債炒作的投機行為,引爆投資人、企業到金融機構的骨牌效應,也成為市場改革的觸媒。
日期:2026-08-19
矽光子曾是乏人問津的冷門技術,如今已成為科技巨頭爭相布局的焦點。光通訊新創Ayar Labs,已從「孤島」跨步成為生態系的光學引擎供應商,提前卡位CPO量產潮。
日期:2026-08-19
石油美元這部機器,曾經靠安全換石油、靠石油換美元,轉得又快又穩。如今中東開始自己買保險,閉環少了一環,齒輪自然嘎嘎作響。美元霸權,也到了聽聲辨位的時候。
日期:2026-08-19