一位三十多歲的上班族,在通勤的捷運上打開手機,對著 AI 敲了一句話:「幫我把帳戶裡的十萬,滾成一百萬。」然後,按下送出。過去,這只是一句「提示詞」(prompt)—你跟聊天機器人說說話而已。但從 2026 年起,在越來越多金融場景裡,它已經悄悄變成另一種東西:一張能直接劃動真錢的「授權書」。因為 AI 的另一端,接的是真實的券商帳戶、真實的錢、真實的下單。我們設身處地想想看:同樣這一句話,可能把兩個人帶往完全相反的結局。而這中間的差別,不是誰比較幸運,而是一個長期被嚴重低估的東西—金融素養。
日期:2026-09-16
上周五台灣半導體展最後一天,我以TAIWANinside共同創辦人身份,主持一場「台灣半導體供應鏈共同出海」論壇,多位產業前輩共同參與這個活動,也暢談台灣如何軟硬整合建構最強的硬實力,我想把這場論壇的精彩內容做一個整理。
日期:2026-09-07
編按:月薪3萬、8萬,到底該存多少錢才能邁向財務自由?白手起家的理財YouTuber李勛,30歲就存到500萬,今年8月光靠0050與006208就領了近20萬股息,甚至還在新北市買下2千萬的房子。許多人覺得存錢痛苦又沒效果,往往是因為缺乏明確的策略與方向。想跟李勛一樣從小資翻身?答案不在於能省多少,而是如何靈活運用「631、63雙1/2、532」等理財法則。李勛提醒,存錢理財一定要先存緊急預備金, 再搭配631法則讓你靈活理財!
日期:2026-08-28
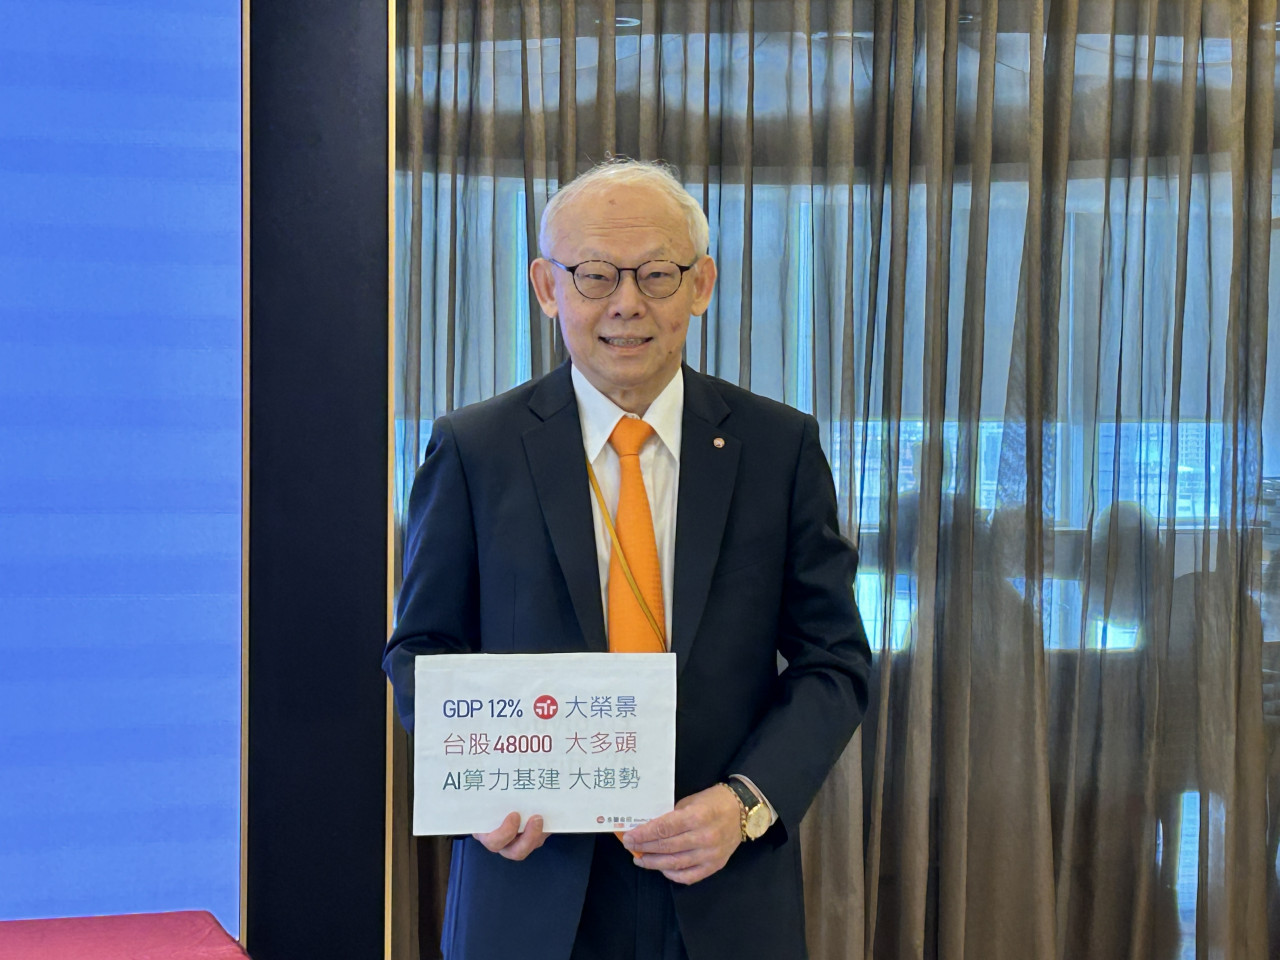
當台灣經濟成長率寫下近40年新高、出口動能全面爆發,資本市場站在歷史浪尖上,投資人心中最大的焦慮莫過於:這波大行情究竟能走多久?現在進場是否會被套在最高點?
日期:2026-08-26
編按:寶雅(5904)完成股票面額「一拆十」,周一(8/10)恢復交易後股價立即亮燈漲停,開盤跳空衝上79.2元,約當拆分前的792元,盤中更有近3.4萬張買單排隊搶進,從高價股變身「銅板價」。股票「一拆十」是什麼意思?寶雅今年4月宣布將股票面額由每股10元改為1元,完成股票分割後,持股數量按比例增加,但投資人持有的股票總價值並不會因此改變。以拆股前7月29日收盤價720元計算,過去買進1張寶雅股票約要準備72萬元;拆股後,若以比例換算,1張所需資金約降至7.2萬元,讓原本需要較高資金才能買進的寶雅,對小資族而言相對容易入手,也有機會提升股票交易的流動性。寶雅一拆十後首日就漲停,現在股價還能不能追?年領股息超過400萬元、從2020年開始持有寶雅的存股達人周文偉(華倫),分享他對寶雅拆股後股價表現,以及「現在能不能買」的看法。
日期:2026-08-11
開放證券 2.0 上線,台灣的開放金融又往前走了一步。但無形金融真正的門檻,從來不是技術。上個月,如果你想向券商申請開立信用交易帳戶,而你的資產分散在三家券商,你要做的事情是:分別登入三個 App、下載三份對帳單,印出來或截圖,再送到受理的那一家。
日期:2026-08-06
用台股深耕在地收益、美股鎖定全球成長。美股夢想家施雅棠30歲辭去警察工作,36歲財富自由,引導上萬名學員建立不分牛熊市都能穩健獲利的資產系統。9月19日台北場新書分享會熱烈報名中https://forms.gle/hoEJHj6puVz5LdaY8
日期:2026-08-03
「財務自由、提早退休」需要準備多少錢?是1500萬元、2000萬元,還是至少3000萬元才敢離開職場?理財YouTuber懶錢包過去就曾介紹「Coast FIRE」概念:如果30歲左右已經累積100萬元投入市場,之後不再積極增加退休本金,讓這筆錢長期複利成長,就有機會在65歲累積足夠退休資產。不過,Coast FIRE終究只是「半退休」,日常生活費仍得靠工作收入支應。若想真正達到FIRE(Financial Independence, Retire Early),完全靠投資資產支付生活費,究竟需要多少本金?這次就直接拿台灣歷史最悠久的ETF—元大台灣50(0050)進行回測。在2003年0050上市時,拿出1000萬元全部投入0050,立刻退休,每個月固定賣出部分ETF支付生活費,結果相當驚人:歷經金融海嘯、COVID-19疫情、聯準會暴力升息等多次股災,23年後不只沒有把退休金花光,資產甚至一度成長至超過1.2億元。不過,這是否意味著「存1000萬元0050,就可以放心退休」?答案沒有這麼簡單。
日期:2026-07-29
編按:踩在風口上的翻倍行情是特例,還是常態?近年台股在AI、半導體與大型科技股帶動下屢創新高,也讓不少投資人質疑,0050的亮眼績效,是否只是剛好搭上順風車?當市場充滿短期暴利的聲浪時,讓我們拉長鏡頭,重回 0050 最慘烈的「失落十年」,看懂市場平均報酬的真實面貌。
日期:2026-07-24
受到三星電子、SK海力士等AI半導體股飆漲帶動,韓國股市今年掀起一波全民投資熱潮,大舉加碼融資、放大槓桿,然而,當行情急轉直下,高槓桿交易也讓許多人付出慘痛代價。一名24歲韓國男大生靠5倍槓桿,把2000萬韓元(約合新台幣40萬元)本金滾成近3億韓元(約合新台幣600萬元),卻在短短4週內獲利全數蒸發,他壓力大到直呼:「幾乎喘不過氣」。
日期:2026-07-23


_20260916155615.jpg_280x210.jpg)


_20260729095846.jpg_280x210.jpg)
_20260724092657.jpg_280x210.jpg)