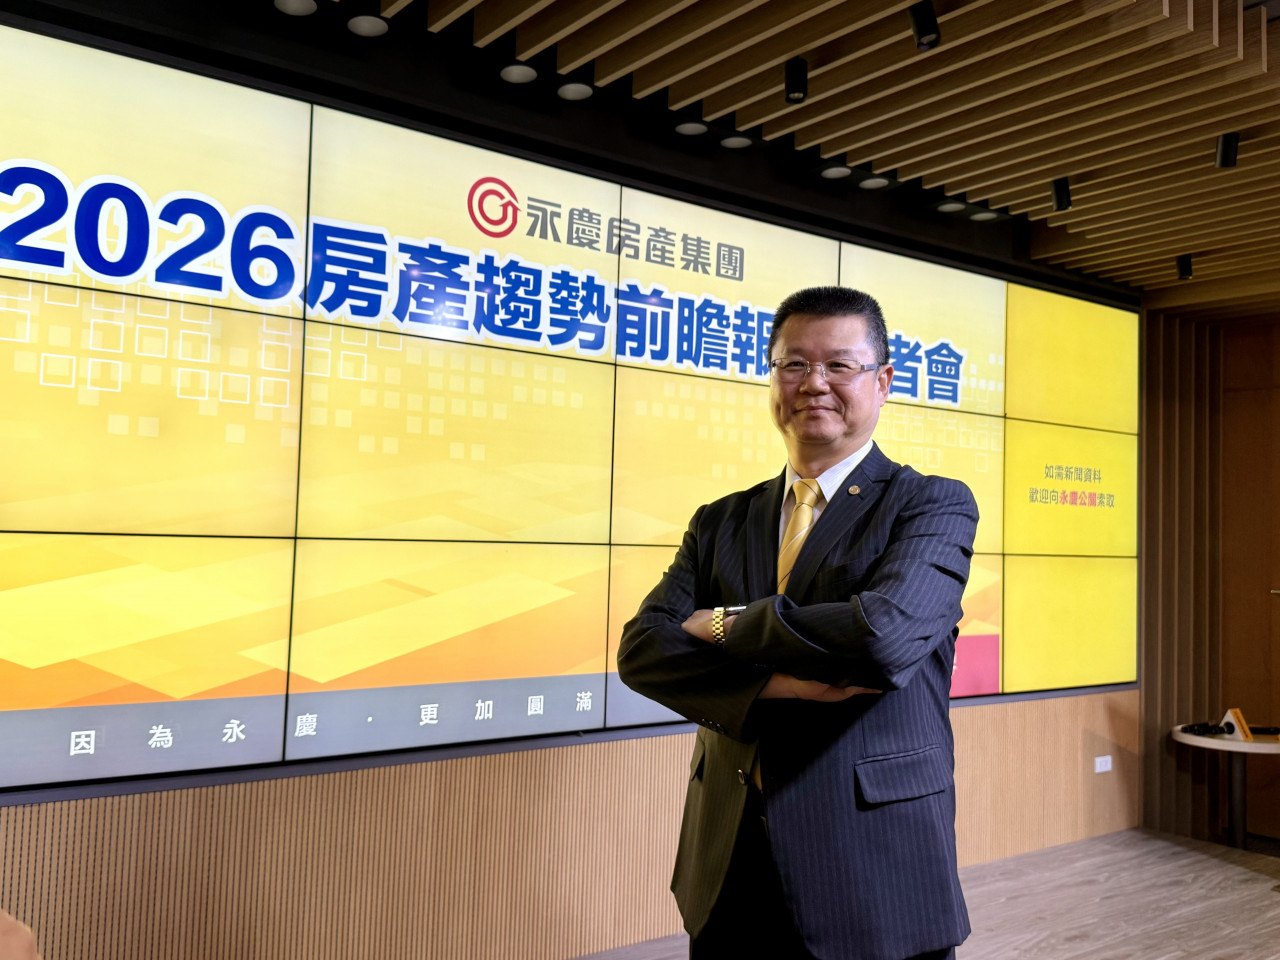
央行9月理監事會中再度放寬房貸,尤其第二戶從原本只能貸款6成拉高為7成,房市是否受益?永慶房產集團業務總經理葉凌棋周三於「2026年第4季房屋趨勢前瞻報告」記者會中表示,當前房市確認是「投機客退場、自住當道」。葉凌棋說,現在民眾貸不到款,在資金緊俏,建商推案又轉趨保守的情況下,第四季房市持續呈現「量小增、價持平」格局。2026年全年買賣移轉量25.6-26.7萬棟左右,年增-2%至2%之間。今年房市絕無太大反彈空間。
日期:2026-09-24
央行週四(9/18)第三季理監事會議,在美國聯準會、歐洲、日本、韓國等央行相繼啟動升息循環後,仍選擇「走自己的路」,政策利率連10季按兵不動,重貼現率維持2%、擔保放款融通利率2.375%、短期融通利率4.25%,同時也創下近3年來最長的利率凍結紀錄。這項決策雖在市場預期之內,但對照近月通膨數據與經濟成長動能,其背後政策邏輯值得深入分析。
日期:2026-09-18
今周刊編按:美國聯準會(Fed)宣布升息1碼(0.25個百分點),為2023年以來首度調升利率。受到Fed升息、態度偏鷹,週四(9/17)下午台灣央行第3季理監事會將召開,市場認為台灣「跟進升息」的機會也升高。台灣利率已連9凍,市場認為若聯準會升息,央行「很難(對升息)說不」,因為不升息得找更多理由。據YAHOO財經報導,文化大學國家發展與中國大陸研究所兼任教授陳松興指出,從國內經濟與物價走勢來看,當前國內景氣良好、不動產市場活躍,且核心通膨、石油與糧食價格壓力居高不下,因此升息確實具備理論與事實支持。陳松興認為,如果央行決定調整利率,相較於大幅調整,就算要升息,應會採取半碼(0.125個百分點)的小幅微調。
日期:2026-09-17
(今周刊1551)AI快速成長的時代,金融業也跟著受惠;銀行、證券、壽險業各在不同條件加持下,獲利大成長,今年至七月為止,金融族群股價跟著水漲船高。金融股獲利能有續航力嗎?
日期:2026-09-09
青安3.0新增所得、年齡與總價三大門檻,能否帶動房市買氣備受關注。不過房市專家認為,新制重在防堵炒房,真正左右房地產景氣的,仍是信用管制與資金環境。
日期:2026-07-29
青安貸款3.0拍定,行政院公布針對結婚、育兒申貸者,拉高申貸金額上限,結婚申貸人最高申貸金額提高至1200萬,若結婚且育兒提高為1500萬,頗能穩定目前房市基本盤。台灣房屋集團趨勢中心執行長張旭嵐表示,青安貸款3.0可望無縫接軌,一般申請者額度和寬限期都比照2.0版,對於今年正在進行購屋計畫的首購族而言算鬆了一口氣,無須趕時間購屋搶貸2.0版本。信義房屋不動產企研室專案經理曾敬德指出,青安3.0補貼比2.0剛上路時還要划算,利率補貼更拉長到3+3年(第4年逐年遞減),和一般房貸相比補貼後利息千萬房貸可省逾30萬元,算是相當有感的政策,同時青安1.0、2.0都可以適用新規定,照顧到的族群更多。住商不動產企劃研究室執行總監徐佳馨則是認為,比起前兩版雖然補助不變,新青安3.0範圍大幅限縮,加上央行選擇性信用管制持續,不太容易掀起1.0的熱潮,加上選舉在即,過於優惠的房貸恐怕引起炒房疑慮,「先講求不傷身體,再講求效果」應是目前規劃3.0版的最高指導原則。
日期:2026-07-16
新青安這個月底就將結束,財政部也已端出新版新青安(青安3.0),然而,不論政策如何改,本質上仍是以利息補貼,並無法降低購屋負擔,更難解決高房價問題。真正能讓年青人安心成家的,不是房貸補貼,而是買得起的房價,真正該推出的不是青安3.0,而是可負擔住宅。
日期:2026-07-13
近年台灣房市在政策微調與第七波信用管制拉鋸下,市場觀望氣氛濃厚。根據市場統計,雖今年上半年北台灣預售市場推案量創下近年低點,但全台待售新建案庫存戶數仍高達19萬戶。馨傳不動產智庫執行長何世昌提醒,民眾購買預售屋最大風險就是「不確定能否順利蓋完」。購買前應查詢建商背景與過去銷售實績;現場與代銷人員交流時,要避免陷入積極「低首付」、「碳費成本」等話術陷阱;簽約後,更要定期上信託專頁查詢繳納價金是否有確實匯入。
日期:2026-05-28
房市景氣降溫,新建案市場也在面臨相當大的挑戰。根據內政部不動產資訊平台最新數據顯示,截至114年第二季全台「待售新成屋」已達112,086宅,創下歷史新高,與113年同期的103,130宅相比,短短一年就增加近9千宅。進一步觀察六都各行政區的表現,近一年待售新成屋增加最多的前5名行政區,依序分別是台中市北屯區、增加739宅,台南市東區、增加700宅,台中市北區、增加656宅,台中市梧棲區、增加595宅,桃園市八德區、增加586宅。這5大行政區的合計增量就高達3,276宅、占全台新增待售新成屋的37%,顯見以上區域新建案的去化壓力已逐漸浮現。
日期:2026-04-24
2025年房市寒流,什麼人在買房?住商機構根據聯徵中心數據,2025年房貸申請人年收入分佈鮮明,主要都會區以年收入百萬元以內的買方為主;北市購屋主力卻明顯不同,年收入超過400萬元者為第2高。大家房屋企劃研究室公關襄理賴志昶認為,房市買盤回歸自住,首購買盤穩居主力,但北市高資產族群集中,在全台去年經濟表現強勁之際,刺激金字塔族頂端人口的置產意願。
日期:2026-04-14