編按:定期定額買ETF真的不會賠嗎?一位傳統產業財務長分享30年投資經驗,自己挑股票並非每次都賺錢,反而是最簡單的「定期定額」投資,「30年從來沒賠過」,讓他長期累積資產。很多人覺得「投資需要技術、需要看盤、需要選股」。但對絕大多數的上班族來說,這就是最好的退休準備方式:每個月扣固定的金額買大盤型ETF,例如0050、006208,堅持20年、30年。中間什麼都不用做、什麼都不用看——時間會幫你完成所有計算。
日期:2026-09-16
如果把時間倒回5年前,你走進台灣某一家熱氣蒸騰的鐵板燒店,大概會看到一個一邊流著汗揮舞著鏟子,一邊在心裡擔心為下個月卡費發愁的年輕人。那就是我。那時候的我,是不折不扣的「月光族」,口袋空空,腦袋也空空。
日期:2026-09-16
44歲,擁有5,000萬日圓資產(約合新台幣1020萬元),如果不用再每天朝九晚五,你會不會想提早退休?
日期:2026-09-11
編按:退休要存多少退休金才夠?提早退休真的要多準備1000萬?在金融界工作20多年、曾任高階主管的嫺人,49歲時被迫提早退休,比原本規劃的退休年齡早了6年。很多人以為,提早退休就是四處旅行、喝咖啡,過自由自在的日子;嫺人卻坦言,被迫退休後,前幾年根本沒有心情旅行,最擔心的就是退休金不夠花。回頭檢視這段提早退休的經歷,她發現,如果43歲開始擔心職場危機時,就先算清楚這三件事,退休後的財務狀況或許會完全不同。
日期:2026-09-11
日本28歲YouTuber Ko-kun(こーくん)日前公開證實,目前資產已達約2億日圓(約合新台幣4千萬元)。他靠著長期投資理財,每年可帶來約720萬日圓(約合新台幣146萬元)收入,換算下來,扣稅後每月約有60萬日圓(約合新台幣12萬元)進帳,讓他笑稱「睡覺也會有錢」,28歲就成功實現「FIRE」(財務自由,提早退休)。
日期:2026-09-09
編按:所謂「老錢」(Old Money),指的是坐享財富與特權超過三代的家族。本書作者拜倫.塔利出身老錢家庭,祖父是報業出版商,父親則是石油業高層。作者見識過「看起來很有錢」的人,住豪宅、開名車、穿名牌,但其實是月光族。反觀真正的老錢,往往不張揚、不刻意炫富,住在傳承多年的老房子,穿著樸實低調,把重心放在投資、儲蓄與維持財務自由,而不是一味追求奢華消費。目睹無數新富的起落後,揭開真正富過三代的「老錢」,有4件事不會做:1.健康:開賓士帶孩子去速食店得來速,不是老錢作風,這只暴露了資源分配錯誤、放錯生活重點。2.家庭與婚姻:不要和別人討論伴侶的過錯,這只會讓人覺得和他結婚的你很笨。3.禮儀與教養:在餐廳時,如果你不是出錢的那位,不要點菜單上最貴的餐點。4.教育:寧可在好學區租小公寓,也不在差學區買豪宅。
日期:2026-09-08
編按:本書作者大森健史長年協助規劃海外移居,親眼見證新世代富裕階層的誕生,包含:靠投資累積數億資產的上班族、掌握加密資產浪潮的年輕人、以知識變現模式年賺千萬的自由工作者。在看過超過2萬名有錢人的真實案例後,他揭開這群新時代富豪截然不同的財富思維。其中,有一名男性靠投資,像是玩遊戲一樣,把100萬日圓(約新台幣20萬元)一路滾到20億日圓(約新台幣4億元),但令人意外的是,身價暴增後,他卻沒有昂貴跑車、名錶,也不特別追求高級美食,對物質享受幾乎沒有欲望。新時代的有錢人,未必是傳統定義上的大企業家,他們不一定開名車、戴名錶,與其說他們的生活單純,不如說是單調。究竟他們是如何思考金錢與生活的?
日期:2026-09-06
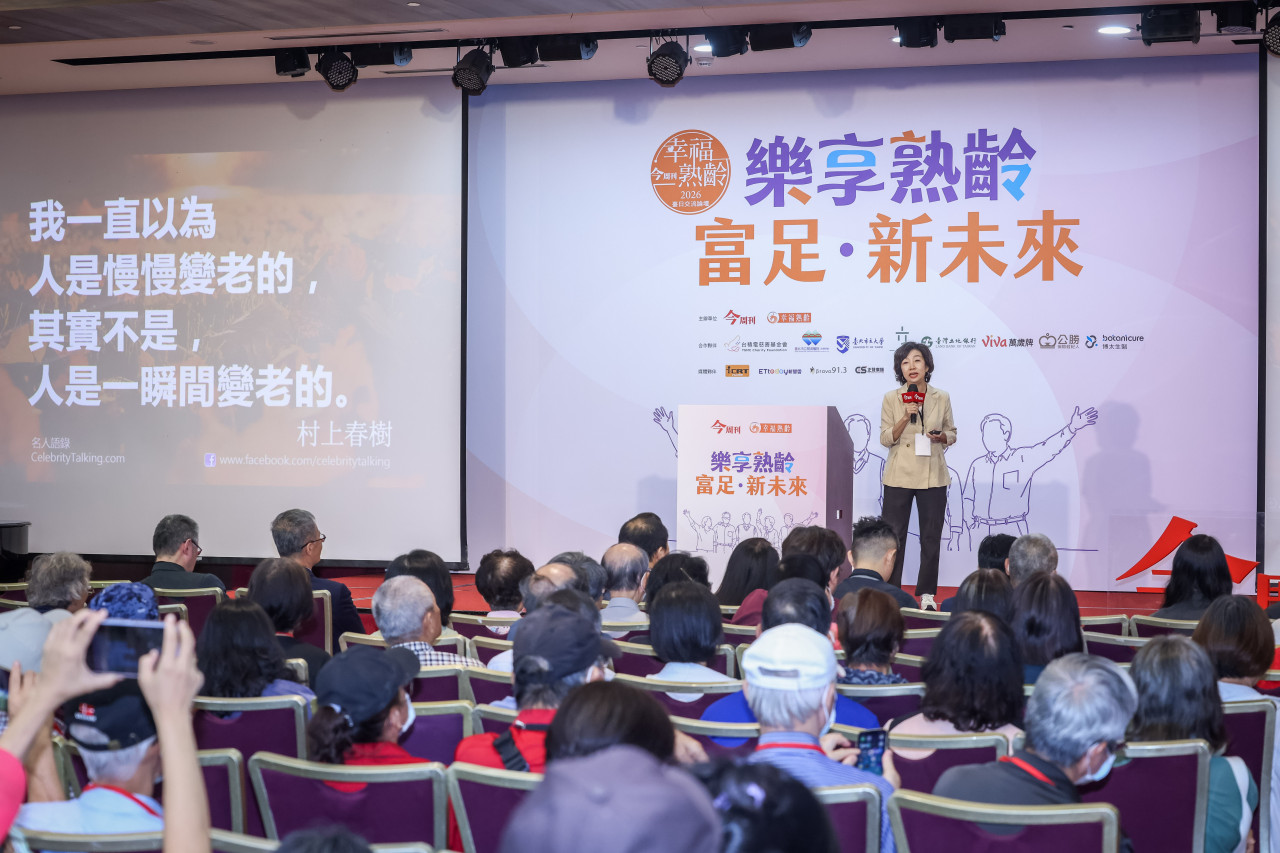
台灣高齡化趨勢近年呈現爆發式增長,《今周刊》週三(9/2)舉辦第十屆《幸福熟齡臺日交流論壇》,會中請到臺北市立大學研發長暨運動科學研究所教授侯建文、台灣失智症協會理事長徐文俊,以及影響力品牌學院創辦人丁菱娟,分別就銀髮健康照護、面對失智症挑戰,以及活出精彩人生等題目分享看法。
日期:2026-09-03
AI算力快速攀升,晶片效能愈來愈強,隨之而來的高熱該如何有效帶走?半導體、電池等產業競逐下一代材料,又該如何縮短漫長的研發與試錯過程?當淨零轉型成為企業必答題,過去被視為成本的工業廢水與污染物,有沒有機會重新變成可利用的資源?另一頭,氣候變遷帶來的極端高溫,也正從能源議題一路延伸至農業生產,甚至影響植物授粉與作物產量。看似分屬不同產業的問題,其實都指向同一項挑戰:產業正在尋找新的技術解方,而實驗室裡的創新成果,也需要找到真正能落地的應用場域。
日期:2026-09-03


_20260911141219.jpg_280x210.jpg)