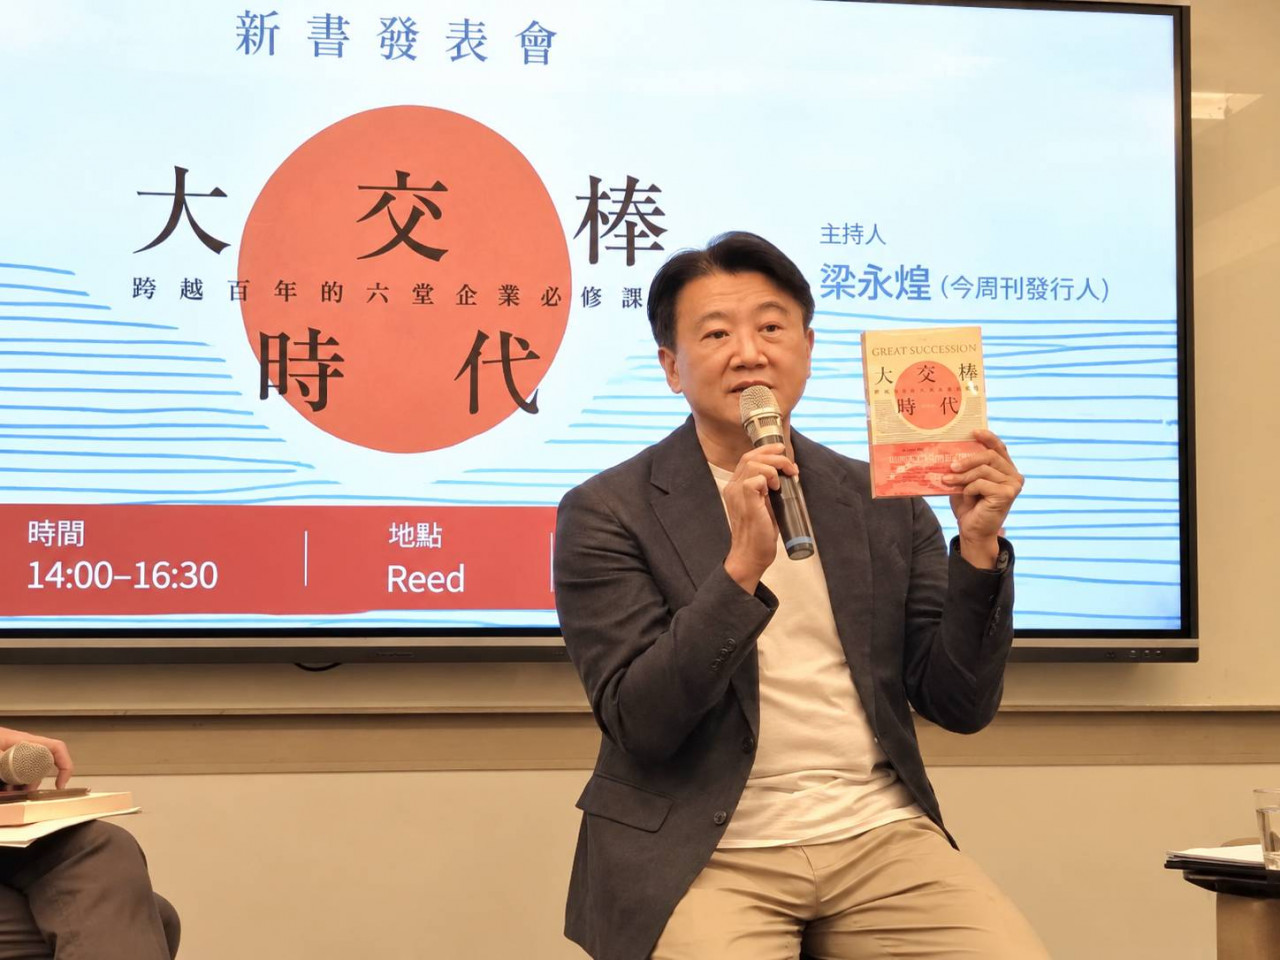
台灣正進入企業「大交棒時代」,但交棒若處理不好,付出代價的可能不只是家族。《大交棒時代》新書發表會週日(9/13)舉行,作者、台灣董事會學會發起人蔡鴻青與《今周刊》發行人梁永煌、葡萄王生技董事長曾盛麟對談,從家族治理、二代接班到中小企業傳承,拆解台灣企業最迫切、卻也最難開口的接班難題。
日期:2026-09-13
很多人準備退休時,第一個想到的就是買進0056、00878、00919等高股息ETF,每季領配息,光靠股息就能支付退休生活費。比起存0050、009816等市值型ETF,每年要賣股票才有生活費,感覺像在割肉吃老本。但0056、00878、00919存20年,真的就能安心退休嗎?財經YouTuber「杉本來了」提醒,退休投資最容易搞錯的一件事,就是太早把注意力放在「一年能領多少股息」,卻忽略了更根本的問題:退休本金到底夠不夠大?
日期:2026-09-13
今周刊編按:外媒報導,美國8月消費者物價指數(CPI)月增0.4%、年增3.4%,增幅高於預期,市場押注美國聯準會 (Fed) 下週重啟升息,可能性約86%,但華爾街認為,升息可能不會只有1次,分析師預估,Fed 年底前可能連續升息3次,分別在9月、10 月與 12 月各升息1碼。美CPI公布後,美股強勢反彈,道瓊工業指數終場上漲509.19點或0.98%,收52573.29點。標普500指數上漲65.28點或0.86%,收7656.98點。那斯達克指數上漲251.32點或0.96%,收26333.04點。費城半導體指數上漲209.833點或1.81%,收11824.00點。台積電ADR上漲5.21美元或1.22%,收433.24美元。受美股回升激勵,國際油價回落,布蘭特原油收在每桶 104.61 美元,相較前次高點跌2.8%。台指期夜盤週五上漲401點或0.87%,收46,588點,台積電期貨盤後也漲18元。財經網紅葉育碩指出,現在要觀察的是,聯準會正式決策時,到底會是升一次還是兩次,這也是現在這種猴市最有趣的地方,數據公布可以先殺一根,接著又拉一根。「70%變90%,看起來很大,但如果昨天已經先反應過,那今天就不一定還有同樣的殺傷力。接下來就看下週聯準會怎麼出牌了」。市場普遍認為,升息落定不代表市場擺脫困境,高油價、美債殖利率飆高、消費力下滑,以及企業獲利能否延續成長,是年底前的主要考驗。
日期:2026-09-12
44歲,擁有5,000萬日圓資產(約合新台幣1020萬元),如果不用再每天朝九晚五,你會不會想提早退休?
日期:2026-09-11
編按:退休要存多少退休金才夠?提早退休真的要多準備1000萬?在金融界工作20多年、曾任高階主管的嫺人,49歲時被迫提早退休,比原本規劃的退休年齡早了6年。很多人以為,提早退休就是四處旅行、喝咖啡,過自由自在的日子;嫺人卻坦言,被迫退休後,前幾年根本沒有心情旅行,最擔心的就是退休金不夠花。回頭檢視這段提早退休的經歷,她發現,如果43歲開始擔心職場危機時,就先算清楚這三件事,退休後的財務狀況或許會完全不同。
日期:2026-09-11
2026年5月26日潤泰集團總裁尹衍樑驟逝,引發各界追思,過去今周刊曾獲尹衍樑總裁獨家授權,出版由他口述、張殿文主筆的自傳書籍《尹教授的十堂課》。張殿文身為深入貼身採訪者,對這位傳奇企業家的印象,也有一百八十度翻轉。透過第一視角,張殿文帶領讀者還原這位集神秘、好學與現代管理思維於一身的傳奇人物。
日期:2026-09-11
編按:迷你退休是什麼?本書作者Jillian Johnsrud(吉莉安.強思若德)把它定義為:暫時離開正職工作超過1個月,把時間用在自己真正重視的事情上。過去20年間,她實踐了12次迷你退休,踏遍世界27國;對她而言,這不只是放長假,更像是替人生按下「重新開機」。更讓人意外的是,迷你退休不只是高薪族的專利。Jillian當年年薪僅2萬5千美元(約新台幣80萬元),仍靠著追蹤開銷、把錢花在真正重要的地方、擬定預算與財務計畫,擴大收入與支出的差距,再透過投資與增加收入累積財富。如今,她擁有約75萬美元(約新台幣2400萬元)資產,還持有3棟房產。她的做法不是「為了玩而花錢」,而是重新思考錢該怎麼用:一方面存下退休後的生活費,另一方面也留一筆錢給現在的自己。她稱這為「老後水缸」與「老前水缸」,一桶守住未來的安全感,一桶讓自己現在就有餘裕休假、陪伴家人、旅行、創業或追逐夢想。對Jillian來說,真正理想的財務自由,不是等到老了才開始享受,而是在確保老後生活的同時,也有能力把人生過在自己想要的樣子。
日期:2026-09-11
八月二十六日,台灣太陽光電指標企業齊聚今周刊第十屆新能源國際論壇。面對算力暴增與半導體用電需求,能源轉型已邁入 2.0 新階段。四大企業代表針對土地利用、穩定供電與社會溝通深度對談,共同為台灣算力時代研擬能源新藍圖。
日期:2026-09-10
如果退休時,手上有1,000萬元的0050,接下來不再工作,你要怎麼把它變成一輩子的退休現金流?假設第一年需要52萬元,平均每月約4.3萬元。你要只花股息?每年固定賣出52萬元?還是每年都提領帳戶的5%?只花股息,生活費會被0050的配息綁架;固定金額提領,遇到股災容易賣在低點;每年固定提領資產的5%,生活費又會跟著股市大幅波動。如果0050從1,000萬元跌到600萬元,5%的生活費也會從50萬元降到30萬元。所以,退休提領真正困難的問題是:市場不好時,生活費要減少多少?市場漲得夠多時,又可以多領多少?
日期:2026-09-10
全球供應鏈正在進入一個新的重要轉折點。過去談「供應鏈」,我們會想到工廠、貨櫃、港口與物流;最近幾年已改成談「供應鏈韌性」,因為必須加入地緣政治、氣候風險與產業安全。但下一階段真正值得注意的,不是貨物怎麼移動,而是「貨物流、資訊流與資金流」這三種長期不同步的流動如何能被快速整合。
日期:2026-09-10




_20260911141219.jpg_280x210.jpg)

_20260910171152.jpg_280x210.jpg)
_20260910150110.jpg_280x210.jpg)