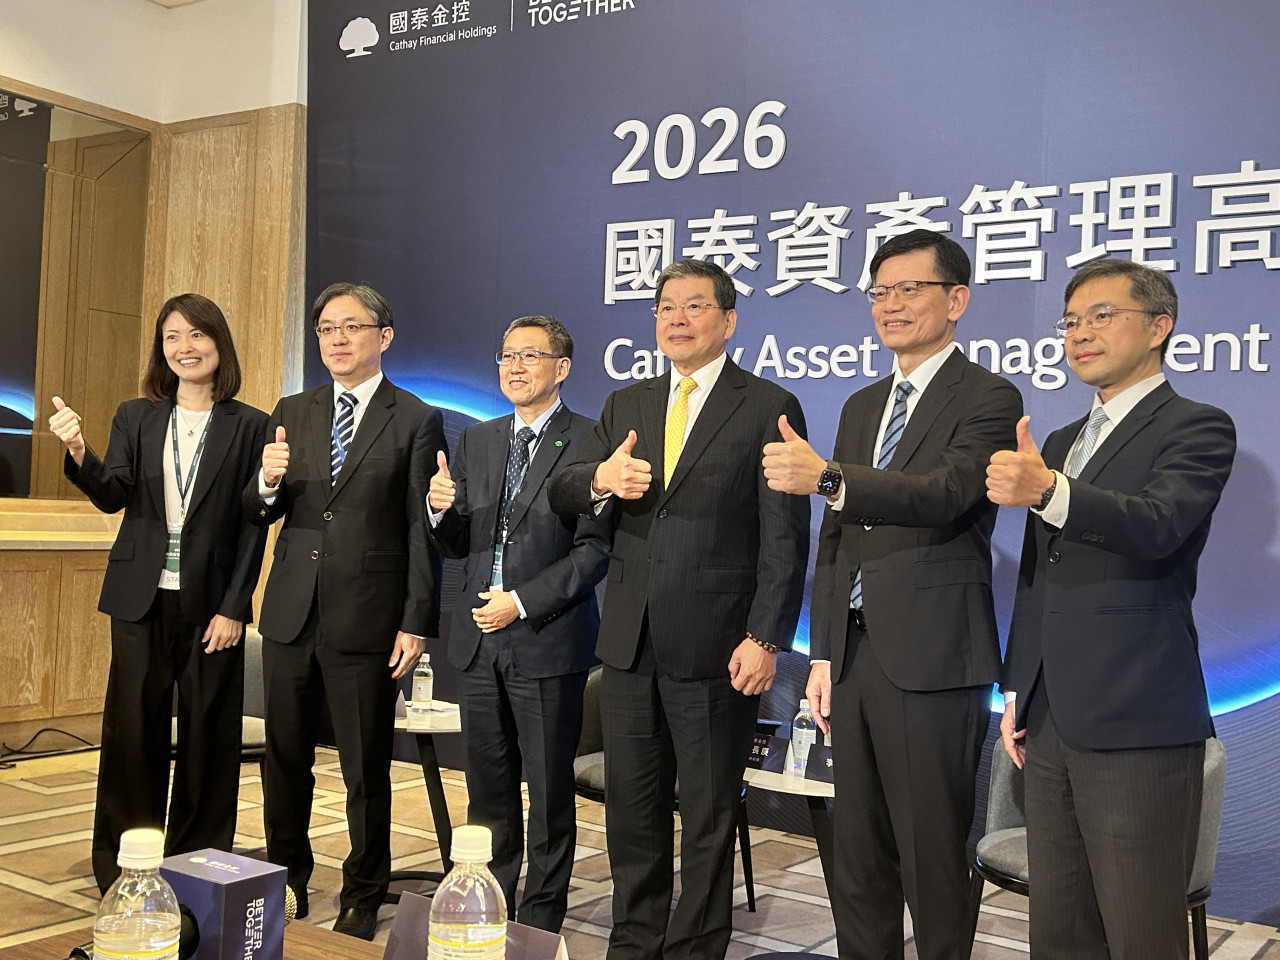
「2026國泰資產管理高峰會」今(30)日登場,集結貝萊德、PIMCO(品浩)、摩根大通等世界級資產管理機構領袖,吸引近1.2萬人報名參與,線上及現場同時觀看人數突破8,000人,引領台灣投資人掌握第一手國際級資產管理洞察。
日期:2026-10-30
週五台股於盤中一度暴跌逾1600點、外資賣超1100億元寫下史上第7大賣超,將時間拉長到整個10月,外資更寫下賣超破9900億元的歷史新高紀錄;其中的導火線之一,就是美國科技巨頭因「自由現金流轉負」引發的AI變現危機。近日隨著國際大廠財報開獎,投資人對AI發展前景再度產生疑慮,對供應鏈雜音的焦慮也隨之升溫;面對短期的市場波動與各界疑慮,國泰金總經理李長庚週五(10/30)於自家的2026國泰資產管理高峰會上直言:「AI不會死掉,因為大家都在用,而且很好用、還想繼續用」。國泰投信董事長李偉正則表示,國泰投信正積極深化專業治理與投資管理能力,期盼接住台灣新富人口的財富管理需求。
日期:2026-10-30
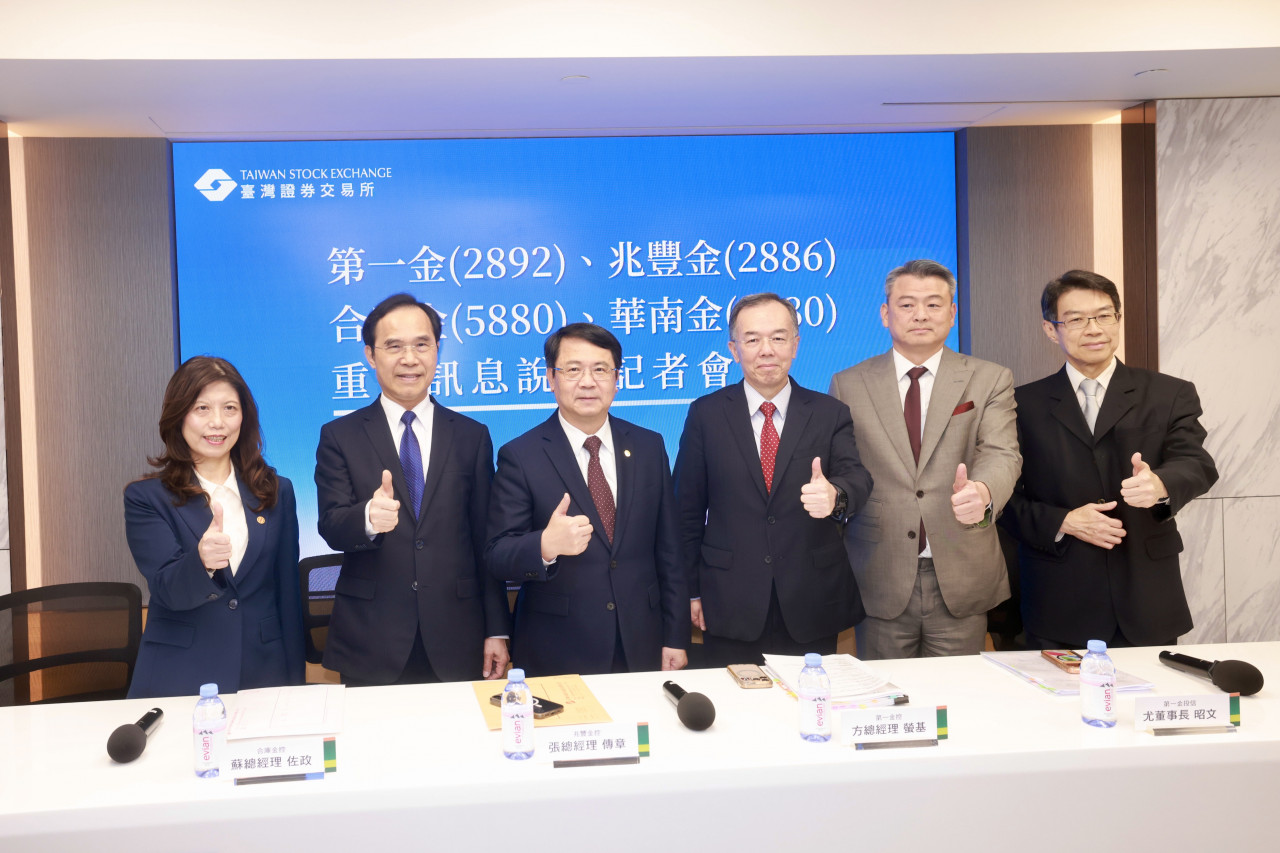
當第一金、兆豐、合庫、華南永昌投信從四家公司變成一家,規模加總之後,競爭力就能跟著翻倍嗎?
日期:2026-10-28
4家公股金控整併旗下投信!兆豐金、第一金、合庫金和華南金董事會,及旗下投信子公司兆豐投信、第一金投信、合庫投信及華南投信董事會,週四(10/22)通過4家投信子公司整併案,由資產管理規模最大的第一金投信擔任存續公司。合併後規模市場排名第12,未來目標先往前10邁進,也期盼有機會邁向前8名。
日期:2026-10-22
行政院長卓榮泰周四(10/22)宣布,要求金管會與財政部盡速研擬TISA(台灣個人投資儲蓄帳戶)第二階段租稅優惠方案,鼓勵國人及早累積退休資產。根據行政院規劃,第二階段規劃三項優惠為:第一,每年提撥金額在2.4萬元內可自綜合所得總額中減除;第二,年滿60歲後提領或持有專戶滿30年可免稅;第三,遭遇死亡、重大疾病等特定事由也比照勞退制度免稅。金管會副主委莊琇媛說明,TISA目前累計資產規模已逾216.4億元,TISA級別基金共84檔。至於修法時程,她表示,金管會正進行稅式支出評估,完成後將送財政部,若無意見,會盡快送行政院審查。
日期:2026-10-22
面對超高齡社會與少子化衝擊,如何讓民眾及早累積財富、強化退休保障,成為台灣退休制度改革的重要課題。《今周刊》十月二十一日舉辦「全民自主理財國際論壇」,邀請澳洲新南威爾斯大學商學院退休金經濟與金融學教授巴特曼(Hazel Bateman)、政治大學金融系教授暨商學院金融研究中心主任楊曉文,以及元大投信董事長劉宗聖,從兒童帳戶、個人退休投資到國際制度改革,探討如何擴大民眾的退休選擇。
日期:2026-10-21
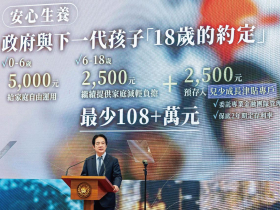
美國總統川普去年起大力宣傳的兒童儲蓄計畫「川普帳戶」,於今年七月正式上路;台灣版的兒童儲蓄計畫「零到十八歲成長津貼」,也在總統宣示下成為家庭支持政策的重要措施之一,而相關制度的討論、產官學界與家長的期待,也一一浮上枱面。
日期:2026-10-21
在少子化與高齡化夾擊的長壽時代,單靠勞保與勞退制度,往往僅能支應基本生活開銷。若想退休後維持既有生活品質,關鍵仍在個人投資策略與資產累積效率。退休規劃師葉俊佑指出,面對未來通膨與長壽風險,投資人必須建立階段性資產配置觀念,妥善運用政府政策新工具,以具紀律提領法則打造不間斷的現金流,才能真正實現安心退休目標。
日期:2026-09-24
中國信託銀行(下稱中信銀行)勇奪「第20屆財富管理銀行暨證券評鑑」9項大獎,成國內金融業最大贏家。中信銀行個金執行長楊淑惠指出,將持續秉持「讓愛延續、傳承家的未來」品牌精神,以數位創新、人本關懷及跨世代服務為核心,深化普惠共融、風險守護、科技賦能與人生陪伴,讓客戶在每個重要階段能穩健前行,成為最值得信賴的財富管理銀行。
日期:2026-09-24
編按:同樣拿100萬元投資0050,持有30年,最後竟可能差近100萬元?關鍵不在誰比較會選股,而是長期投資最容易被忽略的「成本」。金管會自2025年7月推出台灣個人投資儲蓄帳戶(TISA),鼓勵長期投資。以0050為例,投資人可透過「元大台灣卓越50 ETF連結基金-新台幣TISA類型」,以定期定額方式參與0050長期成長。TISA推出一年多後,參與人數也持續增加。根據金管會統計,截至2026年8月,TISA開戶數已達約22萬戶,帳戶資產規模突破200億元,每月約新增1.2萬至1.3萬名投資人。更值得關注的是,現在的TISA其實還只是「第一階段」推廣,尚未提供額外稅負優惠,但金管會正與財政部研議第二階段租稅誘因。金管會主委彭金隆8月受訪時曾表示,「應該很快有結果」,包括比照勞退自提採遞延課稅、調整標準扣除額,或另設特別扣除額等方式,都在評估之列,但目前尚未定案。換句話說,現階段TISA的核心優勢,是先從手續費、經理費與長期投資紀律幫投資人降低「摩擦成本」;未來若再加上租稅優惠,長期複利效果還可能進一步放大。問題是,每年省下來可能只有0.3%、0.5%,真的值得為此多開一個TISA帳戶嗎?如果同樣100萬元、同樣投資0050,時間拉長到10年、20年、30年,這些看似不起眼的成本,究竟會拉開多少財富差距?
日期:2026-09-03


_20260902093720.jpg_280x210.jpg)