6大封測廠掀起190億美元資本戰,台積電有60億到128億美元資本支出將用在封裝測試等,當一線廠如火如荼進行軍備賽,二線廠找到自己的戰場,提前把產品技術做精、做強,備好產能,依舊可以殺出一條血路。
然而,今年也出現另一個反直覺的現象:AI紅利開始從最先進的封裝一路向外溢。
最典型的例子,是沉寂多年的南茂。二○年至二五年營收表現持平,但今年上半年營收卻年增二七.一%,主要是因AI改寫記憶體的供需秩序所致。
全球記憶體大廠把更多產能移往HBM與伺服器DRAM,導致其他DRAM供給跟著收緊,DDR4、DDR5與利基型DRAM需求、價格回升,連帶拉升後段封測。
「我覺得目前大廠、小廠都很忙。」專門供應半導體封測設備的亞智總經理林峻生說,整體市場夠大,利潤又好,大廠自然優先把產能與工程資源留給AI大客戶;規模較小的封測產品、對大廠而言,毛利較低,食之索然無味,便開始流向中小型封測廠。
曹世綸形容得更直接。產業走向規模化,愈大的客戶愈需要有足夠產能、資本與承擔風險能力的供應商;只不過,眼前市場成長太快,「即使是大公司,至少短期之內也消化不完。」
於是,「水就會從上面一層一層流下來。」曹世綸分析,大廠接不完的訂單,由此逐漸往中小型封測廠外溢。
外溢是當前的第一層機會。
然而,中小型封測廠不能只寄望外溢的訂單。曹世綸認為,AI從少數大型GPU、資料中心基建,往Physical AI(實體AI)及更多終端場域擴散後,將帶出更多樣化的晶片需求。中小型封測公司具有彈性大的優勢,營運策略上,能夠選擇爭取到早期參與、設計協作與快速驗證,更有發揮空間。例如同欣電子與新創公司合作,在產品仍處於開發階段就開始進行,協助客戶一路走到量產。
這也是中小企業殺出血路的第二個機會。
在工研院電光所副所長駱韋仲眼中,「AI資料中心裡的GPU、CPU與大型異質整合,設備投資與技術門檻都高,送進封裝廠的晶片更是價值不菲」,客戶很難把這類產品輕易交給規模不足的封測廠。
「但伺服器裡,不只有關鍵的GPU或CPU,旁邊還有許多周邊元件;其他應用如汽車、機器人、無人機、穿戴裝置也是如此,不是每一顆IC,都需要大批量生產;有些產品量不大,卻需要高度客製與反覆調整製程。」駱韋仲認為,這些,就會是中小型封測廠的生意。
劍走偏鋒 找出特殊戰場做到深
大型OSAT追求大客戶、高稼動率與製程標準化,數量不多,卻必須反覆調整產線或改機的案子,往往不是大型業者眼中的好菜;但對一家年營收數十億、百億元的中小型公司來說,一個一年能貢獻數億元、毛利不差又能做很多年的產品,卻值得長期經營。
封測材料廠太陽油墨部經理鐘俊驊,把這條路形容為「劍走偏鋒」。
如今的二線封測廠,與台積電、日月光比資本、完整製程平台,幾乎沒有勝算;真正可能突圍的,是製程夠特殊、客製化程度高,同時又是大型業者不願投入太多工程資源經營的利基市場。
政大企管系教授黃國峯把問題再往前推一步。
他分析,大型封測廠把資源集中到AI與高階產品之後,原有的傳統封裝需求未必消失,反而因為大廠不做而坐收外溢之利;然而,小廠如果是撿大廠暫時不做的訂單,仍算不上站穩自己的位置。更重要的是盤點手中能力,找出某項特殊材料、製程或應用,把它做深,甚至做到國外客戶一想到某類產品,就想到這家公司,逐步建立自己的「reputation」(信譽口碑)。這種成為特定市場的前段班指名公司的作法,深耕得法,同樣能夠在封測世界,建立自己的疆域。
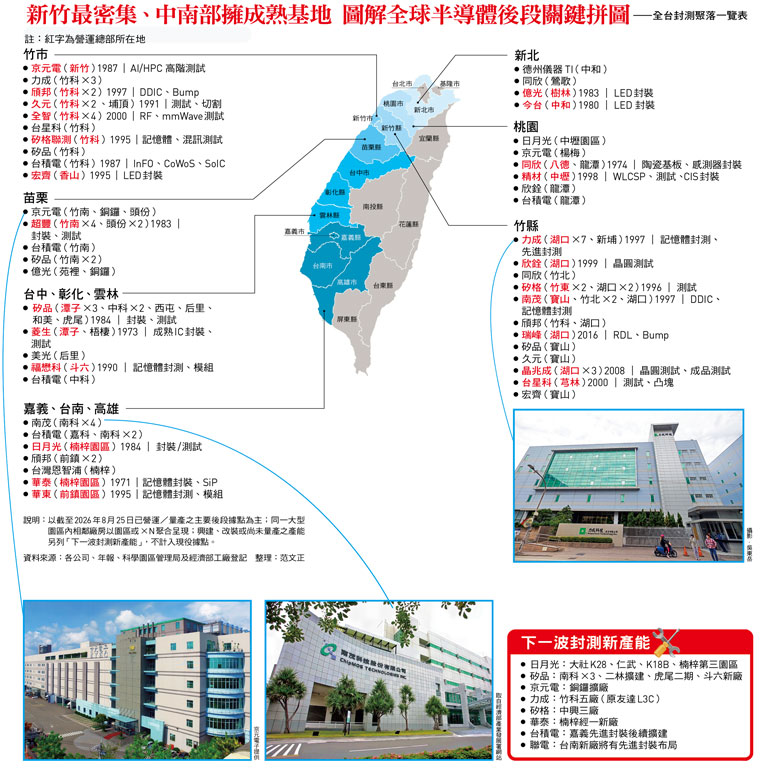
至於如何劃定市場範圍,業者各有戰法。
延伸閱讀:
封測小巨人系列1一封測產值有望創新高!矽格、台星科…力拚成為台廠小巨人,二線廠逆襲做對了什麼?
封測小巨人系列3一打不過巨人、不一定只能避開!台積電砸百億美元布局先進封裝,超豐靠「圍城戰略」逆勢突圍
封測小巨人系列4一不跟巨人硬拚,同欣、久元、欣銓…二線廠怎麼生存?早半步卡位,6種生存法曝光
封測小巨人系列5一大家都在擴產,3年後呢?中小封測如何打贏生存之戰:不必成縮小版日月光、分散風險最重要