6大封測廠掀起190億美元資本戰,台積電有60億到128億美元資本支出將用在封裝測試等,當一線廠如火如荼進行軍備賽,二線廠找到自己的戰場,提前把產品技術做精、做強,備好產能,依舊可以殺出一條血路。
二○二六年,全球封裝測試業正在進行一場過去罕見的資本競賽。
日月光、Amkor、力成、長電科技、通富微電與京元電子,六大封測公司今年資本支出加總約一九○億美元,直逼六千億新台幣。其中,全球最大封測集團日月光投控一家,即高達一○五億美元,超過三千億新台幣,手筆最大;就連京元電子今年預計投資的金額來到十五.七億美元,竟超過去年全年的十一億美元營收。若再計入台積電,金額就更驚人,總計有六十億到一二八億美元資本支出將用在封裝測試、光罩等領域。今年這幾家公司投資在後段封測的金額,合計將近新台幣兆元之譜。
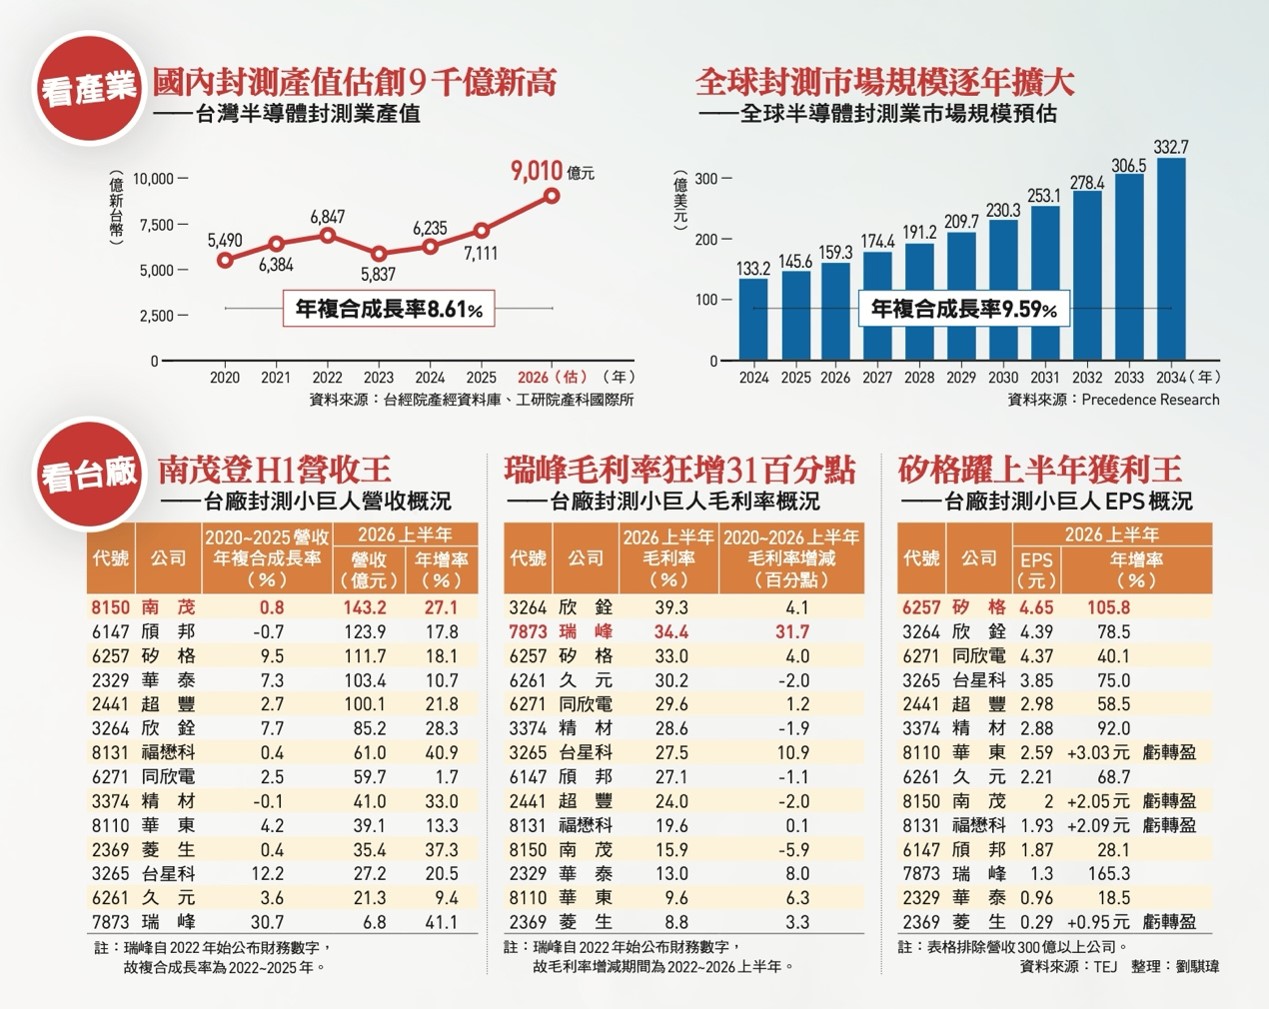
這些資本支出,大部分都來自AI的催動。因為隨著AI晶片與封裝愈做愈大,封測被推到了前所未有的位置。封測市況也呈現出空前的繁榮,光是台灣封測產值就預估破九千億新台幣;而全球封測市場的規模,同樣每年都能正成長。
市況的繁榮程度,今年四月台積電董事長魏哲家在法說會也有所解釋,他提到,隨著晶片尺寸放大,先進封裝面臨應力、翹曲與散熱限制,另一方面,產能仍然吃緊,因此必須與OSAT(專業委外封裝測試)業者合作。
魏哲家一面直陳先進封裝製程的挑戰高,一面又點出產能不足的現況,這些通常伴隨CoWoS、異質整合、HBM(高頻寬記憶體)與矽光子等專業字眼而來的「先進封裝」正成為當前的天之驕子,龐大的需求暴起,業者斥重金進行大擴廠、投資人關愛的眼神追著它們跑。
封測不再是代工配角 AI重寫價值鏈
在SEMI台灣區總裁曹世綸眼中,這次封裝產業的演變,過去是設計、製造、封裝、測試像接力賽「一棒接一棒」,但3D IC、HBM、CPO(共同封裝光學)等需求興起後,界線愈來愈模糊,從晶片設計階段就得把製造、封裝與測試一併納入。「封裝跟測試,不再只是整個製程的輔助角色。」他認為AI正重新改寫半導體價值鏈的分工。
問題是,當巨人的投資油門因為AI愈踩愈深,台灣還有一大群中小型封測廠,一年營收可能只有百億,甚至數十億元,連日月光單月營收的三分之一都不到;沒有媲美大廠的資源,也不可能同時在廠房、設備、人才與先進封裝技術上全面開戰。
即使是力成、京元電已躋身全球前十大,也與日月光相距甚遠。檢視八月營收,日月光八二二億元,力成八十五.六億元,京元電四十.八億元,可說不在同一維度上。
二線封測兩樣情 贏者做對什麼?
換言之,面對AI帶來的封測盛景,中小型廠未必能雨露均霑。
攤開台灣這些二線封測廠,比較二○年至二五年的營收,頎邦從二二三億元降至二一五億元;南茂、福懋科、精材與菱生,也大致停留在五年前的規模。這些公司的共同點,是原有主力產品並非這一波AI伺服器中最直接受惠的GPU、AI ASIC高階封測。
但有另一批公司,卻走出不同曲線。
矽格受惠先進製程產品比重提高,以及ASIC、光通訊、記憶體客戶放量,五年來營收大躍進,成長達五八%,今年上半年也交出較去年同期成長十八%的好成績,毛利率亦由二九%升至三三%;擅長高階晶圓凸塊、覆晶封裝、晶圓測試及2.5D、3D的台星科,今年上半年營收也一舉成長兩成,毛利率則由二○年的十六.六%提高至二七.五%。
同樣是二線廠,卻走出不同的命運,關鍵在於能不能找到自己的戰場。
工研院產科所分析師陳靖函認為,AI晶片數量增加、複雜度提高,正同步拉高測試需求,「具有測試專業的封測廠,就有機會受惠。」換言之,在特定封裝領域愈專精,愈不怕競爭。
譬如台星科,便在晶圓凸塊找到自己的戰場。當晶片從傳統打線封裝轉向Flip Chip(覆晶封裝)、WLCSP(晶圓級封裝)等架構,台星科多年累積的Bumping(凸塊)能力,也跟著從利基技術變成更重要的製程環節。
延伸閱讀:
封測小巨人系列2一全台封測聚落一圖看!新竹最密集、中南部擁成熟基地,圖解全球半導體後段關鍵拼圖
封測小巨人系列3一打不過巨人、不一定只能避開!台積電砸百億美元布局先進封裝,超豐靠「圍城戰略」逆勢突圍