

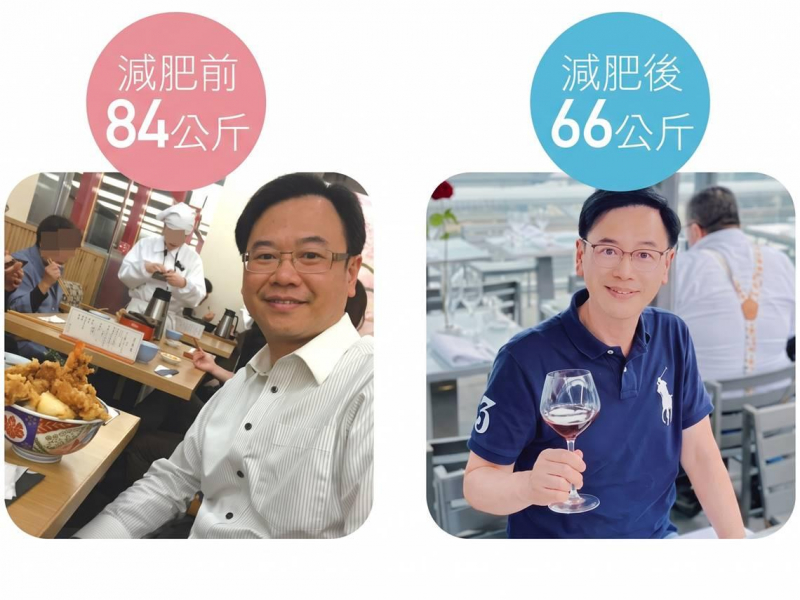
編按:本書作者梁程超醫師45歲前的飲食習慣是:愛吃米飯、肉類和水果,看診時會帶一杯拿鐵或焦糖瑪其朵;護理人員團購手搖飲也會跟著點珍珠奶茶,肚子餓或嘴饞就抓幾片餅乾吃;晚上在研究室做實驗就簡單以麵包充飢。 長期缺乏運動,久坐看病、批閱公文、盯電腦螢幕打字是日常。體重像溫水煮青蛙無感上升,褲子腰圍愈換愈大,直到身體出現警訊:體重84公斤、BMI 28屬肥胖等級、中度脂肪肝、三高 (血壓、血糖及尿酸)上身。 他才決心靠調整飲食、減半平時的醣類攝取、吃對順序與運動,1年半成功減重18公斤,讓脂肪肝不見、血壓恢復正常。身體年齡比實際年齡年輕11歲!
文章列表 共3716筆,顯示第1頁/6頁
編按:本書作者「小吳醫師」吳佳駿曾是急診室醫師,看盡各種生死交關的急重症時刻。直到父親突發心肌梗塞,讓他醒悟:雖然這份工作賺到不錯的薪水,自己卻沒有時間陪家人。 這場家庭變故成為他人生的重大轉折點。他離開急診室、轉往診所,同時開始深入研究理財,一步步追求「時間與財務自由」。 他花7年時間,建立一套稱為「財富飛輪」的投資策略,不執著於10~20%的短期波動小利,整體資產已有3倍以上的成長。 他進一步提出「老闆錢包」的概念,強調是「最簡單的穩健收益策略」:把投資分成股票與債券2部分,先依照自己的風險承受度決定股債比例,再透過持續投入與定期再平衡,打造一套不必每天猜市場漲跌,也累積財富的投資方法。
編按:本書作者舒尋老師是一位目前已任教23年的資深國中教師,也曾在擔任教師時受傷很深,她心痛地寫下這本書:當制度與系統無法支持老師時,老師們應該怎麼做;老師們又該如何守住教育的靈魂,以及專業與初心。
根據一項加拿大的研究發現,排除掉所有其他影響健康的相關因子(例如收入、教育程度、醫療資源等等),都市化發展程度較高的都會區民眾,和相較之下發展較低的鄉鎮居民比較起來,都會區民眾反而更健康。 這豈不是跟一般人的理解恰好相反嗎?論文研究者解釋,這是由於高度發展的都會,擁有發達的大眾運輸工具,人們習慣走到車站搭乘大眾運輸工具上下班,無形當中走路的機會比開車的人增多,身體自然也就更加健康。
編按:本書作者拉米特.塞提是美國知名理財專家,身家估計達2500萬美元(約合新台幣8億元)的他提出,明明富裕卻過著窮酸的日子「是一種悲劇」。 與其一味省錢、不敢花錢,不如先認清自己的財務狀況。每次花大筆的開銷之前,先把花費的金額算清楚,確認自己真的負擔得起,再放心享受。
編按:本書作者石井久美子曾是世界頂尖芭蕾舞團之一、俄羅斯馬林斯基劇院芭蕾舞團的專業舞者,因感染新冠肺炎臥床3個月,虛弱到連倒杯水都沒力氣、坐5分鐘都腰痛、全身刺痛,甚至一度擔心自己「再也不能跳舞」。 她透過胸椎伸展與毛巾伸展,找到舒緩身體不適的方法。如今,她的身體狀況已好轉,不僅開辦線上芭蕾課程,也在書中分享自己的伸展方法,強調每天10分鐘、改善駝背、消除痠痛,還能打造優美身體線條。 而毛巾伸展的靈感,是和她的97歲祖母有關。祖母從60歲開始做毛巾伸展,即使車禍造成肩膀骨折、醫師認為可能無法再像以前一樣抬高手臂,祖母仍持續練習,她現在的手臂活動已恢復到與車禍前一樣靈活。
大腦功能的退化,例如記憶變差、反應變慢,大家第一時間可能會認為只是年紀到了,是自然的老化現象。 事實上,這些變化早在出現失智症狀前就已悄悄發生。所以我常常說,失智是大腦長期發炎造成的結果。
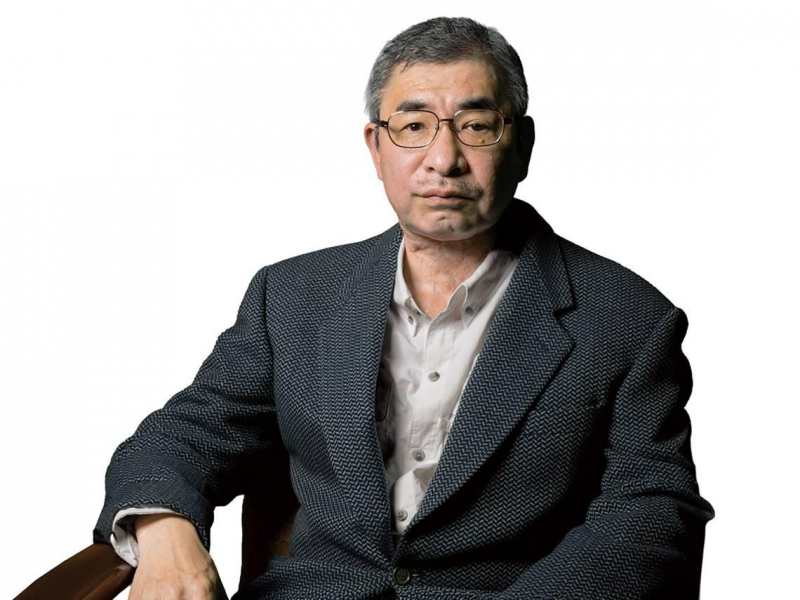
編按:本書作者清原達郎,擁有長達25年的避險基金操盤經歷,個人資產曾達800億日圓(約合新台幣162億元)。 他曾靠著與大型基金對著做的多空策略而賺進超額報酬,但又迅速嘗到教訓;他試圖在泡沫行情達到頂點時放空大賺一筆,卻看錯時機而慘遭軋空;靠著投資REITs重返榮耀後,卻又連續遭逢活力門事件和雷曼兄弟事件,導致基金幾乎面臨山窮水盡的絕境,這時他毅然決然將30億日圓(約合新台幣6億元)存款全數投入,決心與基金共存亡。 經歷過許多次血淚教訓,他不僅全身而退,還在最後寫下了93倍的總收益紀錄。清原達郎的名字曾經登上日本首富榜,卻也曾在大崩盤市場中2度瀕臨破產,走過人生大起大落,清原達郎說:「股票投資沒有所謂的才能,關鍵在於『能夠從自己的失敗中學到多少教訓』。」
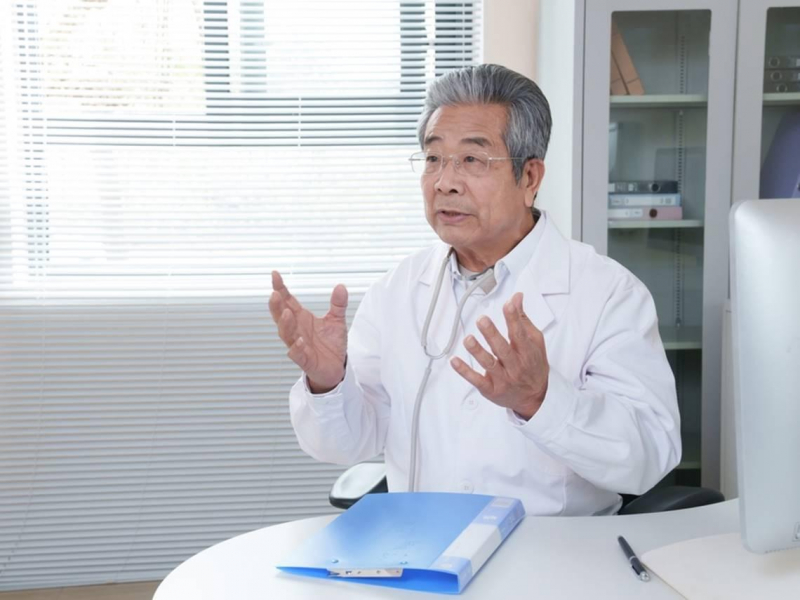
編按:本書作者折茂肇醫師今年已高齡91歲,他長年投入老年醫學研究,融合自身的經驗,提出「放任式養生法」。 他指出,人一旦過了75歲,身體機能就會呈斷崖式下滑,此時應以全新的醫療眼光來檢視身體的健康狀況,包括血糖、血壓、飲食和體重都需放寬標準,只要求「整體機能夠及格」就好,與其希望老年無病無災,不如追求「帶病長壽」,與疾病共存。
如果把時間倒回5年前,你走進台灣某一家熱氣蒸騰的鐵板燒店,大概會看到一個一邊流著汗揮舞著鏟子,一邊在心裡擔心為下個月卡費發愁的年輕人。 那就是我。那時候的我,是不折不扣的「月光族」,口袋空空,腦袋也空空。
這裡所指的「稅負風險」,主要是遺產淨額太多,繼承人要繳很高的遺產稅;或是接收財產的人,沒有錢可以繳稅。 也許很多人會想:能夠繼承他人的遺產,不就是「天上掉下來的大禮物」嗎? 然而在現實世界裡,天上掉下來的禮物,很可能會沉重到讓自己「負擔不起」。這裡所指的「負擔不起」,就是指「繳交遺產稅」這件事。
編按:定期定額買ETF真的不會賠嗎?一位傳統產業財務長分享30年投資經驗,自己挑股票並非每次都賺錢,反而是最簡單的「定期定額」投資,「30年從來沒賠過」,讓他長期累積資產。 很多人覺得「投資需要技術、需要看盤、需要選股」。但對絕大多數的上班族來說,這就是最好的退休準備方式:每個月扣固定的金額買大盤型ETF,例如0050、006208,堅持20年、30年。中間什麼都不用做、什麼都不用看——時間會幫你完成所有計算。
編按:43歲提早退休、每年穩領200萬元股息,V大(龔恬永)從月薪不到4萬元的面板工程師,只花4年就實踐財務自由,她是怎麼做到的? 關鍵不是追逐股價漲跌,而是把心力放在「累積張數」。V大以自創的「一魚三吃」投資法,搭配核心持股與衛星持股,透過持續加碼、股利再投入與股票股利,讓持股張數隨時間增加,進一步放大資產與股息收入。 目前V大的核心持股包括兆豐金(2886)、第一金(2892)、富邦金(2881)、國泰金(2882)、元大金(2885)、中信金(2891),衛星持股則有櫻花建(2539)、聯華(1229)。 她認為,與其每天焦慮「股價是不是太貴」,不如把目標改成「還差幾張」;只要企業基本面與配股、配息條件沒有改變,就持續累積張數,讓時間放大複利效果。 不過,存股並非買了就永遠不賣。當原本的投資理由消失,V大也會果斷汰換持股,玉山金(2884)和裕融(9941)就是例子。V大接受今周刊採訪時表示「我出脫玉山金及裕融,是因為玉山金不配股票、改配全部現金股息;裕融則是因為停止配發股票股利。」 「忘掉股價、專注張數」的投資心法,如何讓她43歲提早退休、打造每年200萬元股息收入?以下拆解V大的存股策略。
編按:本書作者上月正博是日本腎臟科權威,他提出,即使腎功能已經下降,仍能透過調整飲食與生活習慣,得以長期維持甚至改善。 作者根據多年臨床經驗,整理護腎飲食與生活方式,從雞胸肉、蒟蒻、青花菜等日常食材,到散步、肌力訓練等習慣,從日常生活做起,掌握護腎關鍵。
2018年的春節之前,我遇上一個此生最大的經濟危機,那時我正跨入50歲。 在此之前,我已經操作了十幾年的台指選擇權,我以為自己的經驗夠豐富了,也一直穩定的獲利,所以操作的口數越來越多,金額也越來越大。 當時我每個月的操作口數可達一千口以上,期貨商還因此給我的手續費打了很好的優惠折扣,我一直以為,這樣穩定的收入可以持續下去。
編按:本書作者八納啓創是擁有30年經驗的一級建築師,長期參與各類住宅與空間設計,接觸過一般家庭、醫生、上市企業社長、年營業額達100億的企業經營者,以及暢銷書作家等不同身分的居住空間。 從長期觀察中,他發現,財運好的人不論住家大小,往往都很重視居住環境,懂得讓家成為支持工作、生活與夢想的空間。 作者也提出打造「財富屋」的具體方法,不用豪華,而是從整理玄關、消除異味等小習慣做起,不必花大錢重新裝潢或換房子,也能一步步把家變成讓自己住得舒服、安心的「財富屋」。
編按:本書作者大塚壽曾任職於日本最大人力資源公司「瑞可利」。今年63歲的他,回頭看當年一起在大企業打拚的同世代,有人順利退休,離開職場後過得充實愜意;有人則陸續「被退休」,甚至離開職場不到1、2年就病倒,甚至撒手人寰。 作者訪談眾多前輩與同世代友人發現,退休後過得好不好,關鍵不只是錢,還有「退休前5年的工作心態」。
編按:本書作者梶本修身是日本疲勞專科醫師,揭開年過50後「明明有休息,卻總是睡不飽、疲憊」的真相。若長期讓疲勞與壓力累積,將加速血管老化,提升高血壓、糖尿病與癌症風險。 想找回精神、消除疲勞,除了可以吃含有「檸檬酸」食材,作者也整理消除疲勞食材一覽表,並提出「4-7-8呼吸法」,有助大腦放鬆修復。
編按:迷你退休是什麼?本書作者Jillian Johnsrud(吉莉安.強思若德)把它定義為:暫時離開正職工作超過1個月,把時間用在自己真正重視的事情上。過去20年間,她實踐了12次迷你退休,踏遍世界27國;對她而言,這不只是放長假,更像是替人生按下「重新開機」。 更讓人意外的是,迷你退休不只是高薪族的專利。Jillian當年年薪僅2萬5千美元(約新台幣80萬元),仍靠著追蹤開銷、把錢花在真正重要的地方、擬定預算與財務計畫,擴大收入與支出的差距,再透過投資與增加收入累積財富。如今,她擁有約75萬美元(約新台幣2400萬元)資產,還持有3棟房產。 她的做法不是「為了玩而花錢」,而是重新思考錢該怎麼用:一方面存下退休後的生活費,另一方面也留一筆錢給現在的自己。她稱這為「老後水缸」與「老前水缸」,一桶守住未來的安全感,一桶讓自己現在就有餘裕休假、陪伴家人、旅行、創業或追逐夢想。 對Jillian來說,真正理想的財務自由,不是等到老了才開始享受,而是在確保老後生活的同時,也有能力把人生過在自己想要的樣子。
編按:英國醫師珍妮佛(Jennifer Bute)因記不得密碼、人名、忘記是否吃過晚餐,甚至連手術室都找不到。她58歲時不得不放下醫師工作,63歲時自我診斷罹患阿茲海默症。 面對疾病,珍妮佛沒有自暴自棄,反而透過網站、影片及出版書籍分享自身經歷,希望幫助更多人理解失智症。如今她有了不同的體會,認為失智對自己而言反而是一份恩典,「我以為是世界末日,但其實並不是。」