聯博投信旗下首檔主動式台股ETF——主動聯博動能50(00404A)日前公布成立以來的首次配息公告,以亮眼的配息金額引發市場高度矚目,不僅展現雙位數的年化配息率,更打破了傳統高股息ETF僅能仰賴成分股現金股利的既定框架。
日期:2026-09-08
8月21日出生、太陽獅子座的獨角獸「tibit」,是臺灣證券交易所為臺灣創新板(tib-創)打造的精神象徵,自2025年11月正式亮相以來,已成為社群上最具人氣的金融IP之一。這隻愛喝珍珠奶茶、愛吃鹹酥雞的獨角獸,額前的紅寶石獨角象徵創新能量的匯聚點,每當紅光閃爍,就代表新的創意即將誕生。而今年,tibit決定用一種更貼近大眾的方式,慶祝屬於自己的生日。
日期:2026-09-08
截至2026年9月上旬,台股呈現「基本面強、資金回流、指數高檔、外部風險升溫」的多重格局。展望未來,台股中長期多頭架構尚未遭到破壞,季、年線持續保持上升多頭趨勢,但短線已進入高檔震盪區,投資策略應從過去的追價操作,轉向逢回布局、汰弱留強與控制持股水位。
日期:2026-09-08
前台北市長柯文哲涉京華城及政治獻金等案,一審遭重判17年有期徒刑,檢方針對部分無罪及量刑上訴。台灣高等法院週二(9/8)首度二審開庭,針對政治獻金案行準備程序庭,將傳喚柯文哲、李文宗、李文娟及端木正4人。《今周刊》整理二審五大看點,包括後續對於柯文哲和藍白合的政治影響、京華城20%容積獎勵是否合法、210萬元政治獻金是否為賄款、前副市長彭振聲及前都發局官員邵琇珮認罪供述的證據力、金流是否構成公益侵占與背信等,以及律師分析。在政治效應上,無論是從長期民調、網路的搜尋量都顯示,隨著官司纏訟數年,柯文哲搜尋量和民眾黨喜好度都有下降趨勢。年底適逢九合一地方選舉,柯文哲的二審結果是否影響選情以及「藍白合」,值得關注。
日期:2026-09-08
受央行信用管制及買氣降溫等多重利空影響,今年全台房市重頭戲「928檔期」推案量出現顯著萎縮。根據《591新建案》數據統計,今年928檔期全台推案個數246案、年減21.2%;總銷金額由去年的7106.5億元大幅縮水23.3%至5452億元,創下自2021年以來近6年同期新低。數據反映建商態度已轉趨保守,「延後推案」成為當前市場主軸。
日期:2026-09-07
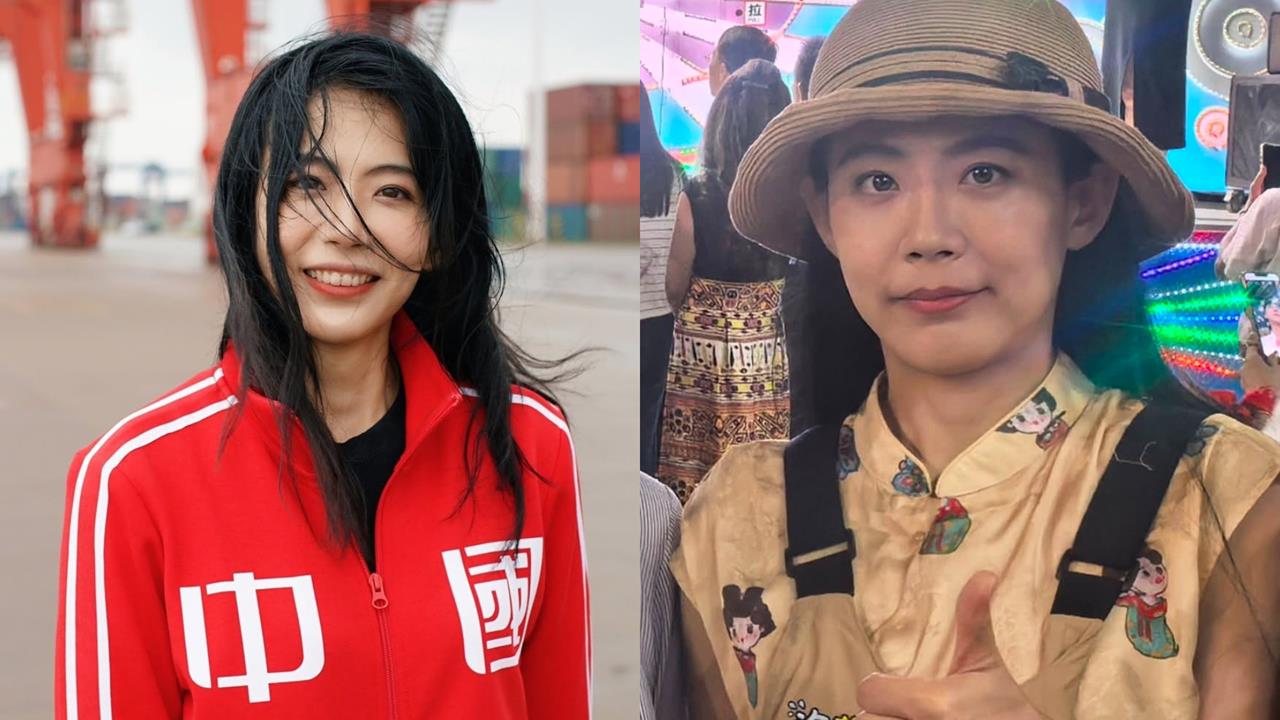
台大畢業、曾從事特技演出的陳竹音,過去以「台灣學姐」身分赴中國發展,並曾在2022年公開表示有意放棄台灣國籍。同年2月,她與中國籍丈夫結婚,之後更一度在微博發文稱,自己要註銷台灣戶籍、取得中國戶籍,連台灣健保也一併放棄。不過,陳竹音近日卻被網友發現,名字出現在新北市議員第11選區,也就是汐止、金山、萬里地區的候選人登記名單中,消息曝光後立即引發討論。對此,陳竹音也透過臉書澄清,強調自己「從未領有中國居民身分證」,坦言過去確實曾有相關想法及公開發言,但實際上並未取得中國居民身分證,也沒有在中國設籍。
日期:2026-09-07
編按:00929(復華台灣科技優息)配息連續3季配發0.38元新高,年化配息率將近16%,近一年股價更從約18元一路漲到29元附近(9/7盤中價格29.41元)。以持有100張來看,投資人每月可收股息從過去每月約8,000元增加到3.8萬元,對偏好現金流的投資人來說,吸引力明顯升高。不過,00929過去也曾出現配息大幅下修,如今股價已漲了一大段,這波「息價雙賺」到底還能持續多久?現在進場會不會太晚?投資達人財經雪倫從月配息的實際用途、成分股調整、配息來源與二代健保等角度,拆解她為何偏好月配息ETF,以及投資人現階段最該留意的關鍵。
日期:2026-09-07
8月31日,輝達宣布投資聯發科35億美元海外可轉換公司債,這個大消息我一直沒時間寫,主因是剛好遇到台灣半導體展期間,我都在到處看公司,周五也主持一場TAIWANinside策畫的「台灣半導體供應鏈的共同出海」論壇。如今展覽結束,現在有時間做一個分析與整理。
日期:2026-09-07
在多數企業的資安地圖裡,網域名稱、DNS設定與路由資訊,長期被歸類為「IT部門設定好即可」的技術項目:憑證裝妥、防火牆到位,工作便告一段落。這種認知正讓企業付出代價。當偽造與攻擊技術的門檻持續降低,一個未被當作「資產」管理、僅被視為「工具」使用的網域,往往是品牌信任被攻破的第一個缺口。在詐騙橫行時代下,企業安全治理處理的不再只是添購一套資安設備,而是需要把網域、路由等底層基礎設施,重新納入「資產」管理思維。TWNIC執行長余若凡指出,「企業及組織單位應該將網站、網域視為數位資產,而不僅是工具。工具損壞或遺失,換掉即可;但資產一旦被奪取或冒用,企業承擔的是消費者信任的流失,以及難以估算的商譽損失。」
日期:2026-09-07
今周刊編按:勞保退休金(勞保老年年金、勞保年金)60還是65歲、甚至延後70歲領才划算?勞工退休金規劃一直是熱議話題,攸關百萬退休金的賭局,其實得要精算才能不吃虧!理財達人點出,以月領2萬元為基準試算,若選擇60歲提前5年請領,就可以先拿到快百萬元,若65歲才開始領,中間的差額要到85歲才能追上,若延後至70歲開始領,雖然每月可領2.4萬元,但要活到95歲,才能追平65歲開始領的數字。
日期:2026-09-07


_20260908111830.jpg_280x210.jpg)