過去銀行打電話,是推銷貸款;如今,卻可能是為借不出錢致歉。當AI擴產、股市與房市持續吸走大筆資金,銀根緊縮下,挑客戶、漲利率、縮額度是現在進行式,融資市場重新定價,也讓企業借錢的強弱差距拉大。面對這場搶錢生存戰,過去仰賴「便宜錢」營運的中小企業,能否承受衝擊?又該如何因應?
日期:2026-09-23
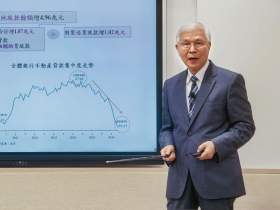
央行週四(9/18)第三季理監事會議,在美國聯準會、歐洲、日本、韓國等央行相繼啟動升息循環後,仍選擇「走自己的路」,政策利率連10季按兵不動,重貼現率維持2%、擔保放款融通利率2.375%、短期融通利率4.25%,同時也創下近3年來最長的利率凍結紀錄。這項決策雖在市場預期之內,但對照近月通膨數據與經濟成長動能,其背後政策邏輯值得深入分析。
日期:2026-09-18
央行周三(9/17)召開第3季理監事會,決議政策利率維持不變,房市信用管制有2項調整,自9月18日起自然人第2戶購屋貸款最高成數由6成提高至7成,但仍不得有寬限期;另取消購地貸款須切結於一定期間內動工興建的規定。房市趨勢專家李同榮認為,此次央行政策微調,可以用四個字形容:「軟中帶硬」。預期政策效應則是「量能回溫、價難翻多」。
日期:2026-09-18
央行周三(9/17)理監事會議,有感房市交易持續降溫且投機炒作減少,民眾看漲房價預期心理趨緩,考量選擇性信用管制成效持續顯現,此次將第二戶房貸成數,上限從6成拉高至7成,一方面有利於房市信心復甦,另一方面換屋族多了一成貸款資金,可能增加意願。信義房屋不動產企研室專案經理曾敬德表示,第二戶放寬至7成算是對於房市有利的政策鬆綁,換屋族的確可能因為可以多借1成資金,增加購屋意願。以2500萬元的房屋為例,本來要準備1000萬元,現在手上自備款可以少準備250萬元,對於部分換屋族與預售交屋的族群的確有些幫助,不過現在房市仍處於自用當道市場,預料房價反映空間應該有限。
日期:2026-09-17
第二房貸款鬆綁、房市信用管制鬆綁!央行周四(9/17)下午召開第3季理監事會後,宣布利率維持不變,為連10凍,房市信用管制部分,央行宣布為進一步協助自然人第2戶貸款供家人或自己購屋自住之需求,調整自然人第2戶購屋貸款最高成數上限,由6成調升為7成。
日期:2026-09-17
許多購屋族常抱持「長期通膨下房價只漲不跌」、「先求有再求好」心態進場,深信只要跟著科技題材與重劃區願景就能穩賺不賠。超級房仲學院創辦人Zack指出,短期房價漲跌主要受貨幣政策與資金水位推動,長線取決實質人口與供需基本面。台灣有許多忽略真實居住需求、盲目追高供給過剩的「地雷區」,購屋者不僅難以享有增值紅利,更可能在寬限期過後陷入沉重房貸套牢泥淖。
日期:2026-09-17
今周刊編按:美國聯準會(Fed)宣布升息1碼(0.25個百分點),為2023年以來首度調升利率。受到Fed升息、態度偏鷹,週四(9/17)下午台灣央行第3季理監事會將召開,市場認為台灣「跟進升息」的機會也升高。台灣利率已連9凍,市場認為若聯準會升息,央行「很難(對升息)說不」,因為不升息得找更多理由。據YAHOO財經報導,文化大學國家發展與中國大陸研究所兼任教授陳松興指出,從國內經濟與物價走勢來看,當前國內景氣良好、不動產市場活躍,且核心通膨、石油與糧食價格壓力居高不下,因此升息確實具備理論與事實支持。陳松興認為,如果央行決定調整利率,相較於大幅調整,就算要升息,應會採取半碼(0.125個百分點)的小幅微調。
日期:2026-09-17
(今周刊1551)過去銀行打電話,是推銷貸款;如今,卻可能是為借不出錢致歉。當AI擴產、股市與房市持續吸走大筆資金,銀根緊縮下,挑客戶、漲利率、縮額度是現在進行式,融資市場重新定價,也讓企業借錢的強弱差距拉大。面對這場搶錢生存戰,過去仰賴「便宜錢」營運的中小企業,能否承受衝擊?又該如何因應?
日期:2026-09-09
受央行信用管制及買氣降溫等多重利空影響,今年全台房市重頭戲「928檔期」推案量出現顯著萎縮。根據《591新建案》數據統計,今年928檔期全台推案個數246案、年減21.2%;總銷金額由去年的7106.5億元大幅縮水23.3%至5452億元,創下自2021年以來近6年同期新低。數據反映建商態度已轉趨保守,「延後推案」成為當前市場主軸。
日期:2026-09-07
長期以來,「跟著捷運買房」被不少購屋族與投資人奉為不敗定律。隨著捷運三鶯線、萬大中和樹林線及信義線東延段陸續推進,捷運通車是否還能複製過去的暴漲神話?看過上萬間房屋的房產專家顏博志(阿北)指出,當前房市環境已不可同日而語,三鶯線部分捷運站點受限於地形限制、既有建物老舊或缺乏產業自體循環能力,難以複製機場捷運帶動林口、青埔房價的故事。而汐止區則面臨宜蘭高鐵路網的競爭壓力,目前房價凹陷區的優勢恐不復見。
日期:2026-09-03