今周刊編按:台北市長蔣萬安因大兒子蔣得立參與「台北市115學年度國際交換學生學習計畫」,被網友質疑沒有利益迴避、且兒子具有美國籍身分等產生爭議,儘管蔣萬安表示會放棄公費補助,話題仍持續延燒。有網友在社群媒體上分享,高雄市長陳其邁的女兒就相當低調,為避免身分曝光,就讀高雄女中時未填入學資料「父親欄」,就連校長都是直到畢業典禮才知道,讓網友笑稱「根本不知道陳其邁有女兒」、「貓都比較有名」。前立委鄭運鵬助理韓璟也分享,陳其邁太太為讓女兒學到東西,在2022選舉時讓女兒隱藏是「陳其邁女兒」的身分加入鄭運鵬的競選團隊,連鄭運鵬都是事後才知道。對於兒子公費交換生身份,北市研考會主委殷瑋指控,國教署來查蔣得立是否是以僑生身分入學建中,國教署否認,強調在沒有事實依據下被影射為政治操作工具,公眾人物對外發言應負起言論責任。蔣萬安週六(9/5)則是回應,詳細情況應問教育部及國教署,強調「有任何事情衝著我來,不要衝著未成年的孩子。」
日期:2026-09-05
近年高雄成功崛起為國際演唱會重鎮,創下每年數十億觀光產值。這項蛻變源於高雄跨局處團隊合作與智慧科技應用,從解決國際代理商需求、改善場館硬體,到大數據戰情室導引精準無痛輸運,展現極致執行力。這股高雄「緊緊緊」速度,成功翻轉城市品牌。市長陳其邁在Podcast節目中與今周刊發行人梁永煌對談,分享城市治理心法。以下擷取精彩訪談內容。
日期:2026-09-05
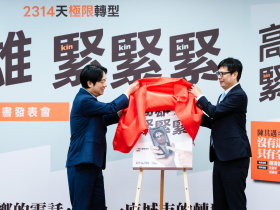
紀錄高雄市長陳其邁與市府團隊六年施政的新書《高雄,緊緊緊!2314天極限轉型》週五(9/4)舉行新書發表會。陳其邁自嘲以「亡命之徒」精神拚市政,靠著「緊緊緊」態度突破產業轉型挑戰。也希望把這本書獻給每一個曾經被他打電話騷擾、所有為高雄努力付出的人。總統賴清德出席發表會力挺,並且當場宣布要購買500本書。賴清德說,從這本書裡,可以感受得到,「如果高雄有需要,陳其邁是不會放過你的。」一定是追到你同意協助,然後把事情解決為止,非常令人感動。
日期:2026-09-04
過去高雄常被貼上重工業標籤,如今在「緊緊緊」高效施政下,成功上演極限轉型傳奇。市長陳其邁在今周刊發行人梁永煌Podcast訪談中,分享市府團隊如何在2,314天內展現執行力,不僅短短3年完成土地整治、吸引台積電與輝達等科技業者插旗,打造半導體S廊帶,更帶頭推動淨零轉型,讓高雄成功蛻變兼具高科技與永續魅力的宜居城市;對談中也深入剖析高雄市府如何以「緊緊緊」高效執行力克服企業設廠的各項挑戰。以下擷取部分精彩訪談內容。
日期:2026-09-04
中國正走在錯誤的賽道上!我的老友小巫傳來簡訊,問我跌到一港元的高鑫零售可不可以買?我說逆水行舟會比較辛苦!他覺得尹衍樑先生以每股6.5港元賣給馬雲,後來股價漲到13.4港元,最近跌到0.89港元,應該可以抄底!
日期:2026-09-04
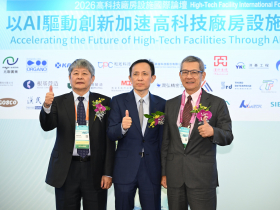
昨天(9/3)參與台灣半導體展的「高科技廠房設施國際論壇」,聽到一場由台灣美光董事長盧東暉發表的重要演講,題目是「以AI驅動創新加速高科技廠房設施的未來發展」。我感受到這家全球第三大記憶體大廠,想傳達的是一個很重要的訊息,在全球AI建廠風潮裡,出現一個常被忽略、但正在成為新瓶頸的環節,那就是晶圓廠的規畫與興建,也面臨了一場全新的革命。
日期:2026-09-04
日本前大學教授、會計學博士榊原正幸,26歲時因一場重機車禍,拿到約1500萬日圓(約合新台幣300萬元)的理賠金,也從此開啟他的股票投資之路。這筆錢曾讓他滾到5000萬日圓(約合新台幣1000萬元),最後因放空失利,資金全歸零,還背1500萬日圓(約合新台幣300萬元)債務,甚至連父親準備退休養老的土地都被迫賣掉,讓他難過自責:「我真是太不孝了。」
日期:2026-09-04
我在門診經常聽到病人說:「最近腦袋很不清楚」、「東西老是記不住」、「反應突然變好慢」,但奇怪的是,他們沒有發燒,也沒有感冒,睡眠也不算太差,就是覺得腦子不靈光。有人開始懷疑:「是不是年紀到了?」也有人歸咎於壓力太大、事情太多。
日期:2026-09-04
編按:同樣拿100萬元投資0050,持有30年,最後竟可能差近100萬元?關鍵不在誰比較會選股,而是長期投資最容易被忽略的「成本」。金管會自2025年7月推出台灣個人投資儲蓄帳戶(TISA),鼓勵長期投資。以0050為例,投資人可透過「元大台灣卓越50 ETF連結基金-新台幣TISA類型」,以定期定額方式參與0050長期成長。TISA推出一年多後,參與人數也持續增加。根據金管會統計,截至2026年8月,TISA開戶數已達約22萬戶,帳戶資產規模突破200億元,每月約新增1.2萬至1.3萬名投資人。更值得關注的是,現在的TISA其實還只是「第一階段」推廣,尚未提供額外稅負優惠,但金管會正與財政部研議第二階段租稅誘因。金管會主委彭金隆8月受訪時曾表示,「應該很快有結果」,包括比照勞退自提採遞延課稅、調整標準扣除額,或另設特別扣除額等方式,都在評估之列,但目前尚未定案。換句話說,現階段TISA的核心優勢,是先從手續費、經理費與長期投資紀律幫投資人降低「摩擦成本」;未來若再加上租稅優惠,長期複利效果還可能進一步放大。問題是,每年省下來可能只有0.3%、0.5%,真的值得為此多開一個TISA帳戶嗎?如果同樣100萬元、同樣投資0050,時間拉長到10年、20年、30年,這些看似不起眼的成本,究竟會拉開多少財富差距?
日期:2026-09-03


_20260902093720.jpg_280x210.jpg)