(今周刊1551)過去銀行打電話,是推銷貸款;如今,卻可能是為借不出錢致歉。當AI擴產、股市與房市持續吸走大筆資金,銀根緊縮下,挑客戶、漲利率、縮額度是現在進行式,融資市場重新定價,也讓企業借錢的強弱差距拉大。面對這場搶錢生存戰,過去仰賴「便宜錢」營運的中小企業,能否承受衝擊?又該如何因應?
日期:2026-09-09
編按:本書作者大森健史長年協助規劃海外移居,親眼見證新世代富裕階層的誕生,包含:靠投資累積數億資產的上班族、掌握加密資產浪潮的年輕人、以知識變現模式年賺千萬的自由工作者。在看過超過2萬名有錢人的真實案例後,他揭開這群新時代富豪截然不同的財富思維。其中,有一名男性靠投資,像是玩遊戲一樣,把100萬日圓(約新台幣20萬元)一路滾到20億日圓(約新台幣4億元),但令人意外的是,身價暴增後,他卻沒有昂貴跑車、名錶,也不特別追求高級美食,對物質享受幾乎沒有欲望。新時代的有錢人,未必是傳統定義上的大企業家,他們不一定開名車、戴名錶,與其說他們的生活單純,不如說是單調。究竟他們是如何思考金錢與生活的?
日期:2026-09-06
編按:9月ETF除息登場,其中00918、00896單季殖利率一度站上5%,00919、00921、009803共43檔ETF公告配息。不過,高配息不代表每檔ETF創造現金流的效率都一樣。若以本期配息與近日收盤價試算,想平均月領1萬元、也就是季領3萬元股息,00896約需準備60萬元本金,00918約64萬元,00919則超過90萬元,前後差距逾30萬元。究竟9月有哪些ETF值得特別關注?每檔配息、年化配息率多少?最後買進日、發息日又是哪一天?一次說清楚。
日期:2026-09-04
2000萬的房子賣掉,拿去買年配息10%的ETF,一年就能領200萬元股息,看起來似乎是退休現金流的完美解答。 但自住房一旦賣掉,就得面對租金上漲、高齡租屋,以及ETF配息縮水、本金波動等風險。與其把房子全部換成股票,不如先想清楚:有沒有可能房子留下,同時又能參與股市成長、創造現金流?
日期:2026-09-03
類全委保單的特色,不只是「有人幫忙投資」,而是把專業管理、保險保障、現金流規劃放在同一個架構裡。對不同族群來說,重點不是買了就放著,而是要知道自己現在最需要什麼:是累積資產、補強保障、準備現金流,還是安排傳承?確認需求,才能讓保單發揮最大效益。
日期:2026-09-03
據內政部統計,截至2025年6月底,全台65歲以上老年人口達457.3萬人,其中約118.2萬人屬於「1人戶」,占比約25.8%。台灣同時也面臨「人屋雙老」的問題,全台屋齡30年以上的房子超過500萬戶,光是新北市就有逾5成年長者住在沒有電梯的公寓裡。一方生活創辦人洪怡芳說,年輕時爬樓梯或許只是運動,到了60歲變成負擔,70歲不敢隨意出門,80歲甚至開始擔心:「我今天出門了,我還回得來嗎?」
日期:2026-09-03
日本房地產投資熱潮升溫,當東京房價與土地成本攀高,下一站該往哪裡找?FMI JAPAN台灣分公司董事長林厚全看好大阪,從萬博、夢洲IR到大阪灣開發,城市正迎來新一波價值重估。對台灣投資人而言,海外置產難的不只是買房,還包括後續管理;FMI JAPAN從開發、銷售到出租、物業管理、清潔與報稅,提供一條龍服務,讓投資人安心布局大阪。
日期:2026-09-03
「只要年收入達到這個標準,申請房貸絕對沒問題。」在長達近20年的銀行貸款諮詢生涯中,資深金融專家渡辺智聽過無數購屋者說過這句話。然而,在他職涯中最為震撼的案例之一,卻是一對房貸每月按時繳納、從未違約的40多歲中產階級夫妻,最終不得不親手將夢想中的「自住房」掛牌出售。這不是因失業或投資失利導致的破產悲劇,而是一場典型被「能借到的金額」掩蓋了「實際生活成本」的財務誤算。
日期:2026-09-02
就我所知,過去有不少退休前,就住在大都市的人,在退休後,選擇到鄉下去住的理由,就是「鄉下地大、空氣新鮮,更適合身、心的健康」。個人並不反對空氣新鮮、無汙染,對人體健康絕對有益。
日期:2026-09-02
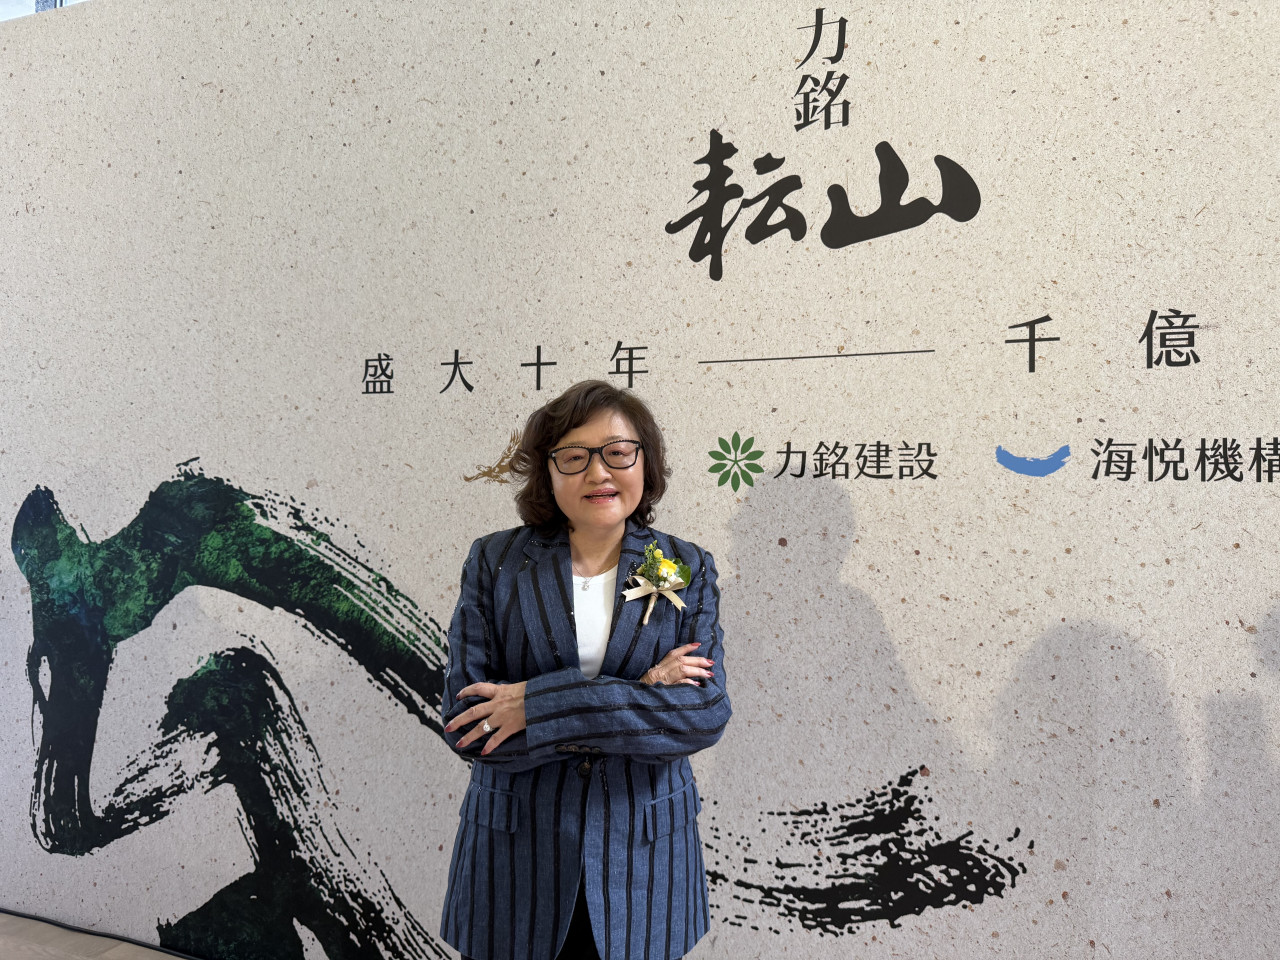
2年前郭淑珍從當了23年的「力麒建設」董事長卸任,交棒給第三代。很喜歡建築的她,早在5年多前成立「力銘建設」。她的獵地眼光極佳,在輝達(NVIDIA)台灣總部還沒駐進時,就選中離它步行10分鐘的土地。她很看好這塊地的前景,並將案名取為「力銘耘山」,總共有102戶,每坪均價逾130萬。她要求代銷「不急著全部賣光」,但自5月開賣以來,已售出3成,其中有幾戶還是輝達工程師來買。
日期:2026-09-01


_20260904101747.jpg_280x210.jpg)
_20260903163623.jpg_280x210.jpg)
_20260901170331.jpg_280x210.jpg)