名校畢業、在大企業一路順風順水的長子,竟在37歲突然宣布「FIRE」(財務自由、提早退休)。他說,靠著6000萬日圓(約合新台幣1200萬元)資產投資就能過一輩子。但對剛退休的爸爸來說,這完全無法理解!錢真的夠嗎?
日期:2026-04-16
近期國際局勢多變,根據銀行業者統計,高資產族群正展現明顯的資產轉向。與其將盈餘置於高檔震盪、隨時可能因國際局勢崩跌的股市,更多企業主選擇將資金轉向較為穩定的實體資產,購入大面積工業地產或整棟辦公大樓。這種轉變不僅是為了企業營運,更是為了實現「個人財富保值」的雙重效益。
日期:2026-04-15
2025年房市寒流,什麼人在買房?住商機構根據聯徵中心數據,2025年房貸申請人年收入分佈鮮明,主要都會區以年收入百萬元以內的買方為主;北市購屋主力卻明顯不同,年收入超過400萬元者為第2高。大家房屋企劃研究室公關襄理賴志昶認為,房市買盤回歸自住,首購買盤穩居主力,但北市高資產族群集中,在全台去年經濟表現強勁之際,刺激金字塔族頂端人口的置產意願。
日期:2026-04-14
看到一則報導:一名工程師以政府公開資料寫程式模擬台灣人的薪資分布,驚訝地發現,年收入只要達145萬,就已經屬於異常高薪的範圍,年收入208萬更被定義為極端異常高薪。但他無奈直言,這數字要過上好日子也不容易。
日期:2026-04-13
這是一個關於「省了一輩子,卻在人生最後幾年後悔」的故事。日媒財經新聞《THE GOLD ONLINE》報導,74歲的加藤誠一(化名)住在東京郊外一棟老舊的公寓裡,外人看他生活極度簡樸,甚至有點清苦,但翻開他的存摺,數字驚人——他坐擁超過 8,000 萬日幣(約新台幣 1,600 萬元)的資產。加藤先生不是什麼富二代,他是典型的「白手起家」。國中畢業就當學徒,沒日沒夜地拚命,好不容易才撐起一家小零件工廠。他常說:「年輕時窮怕了,那種肚子餓的感覺,是刻在骨子裡的。」因為害怕失去,他變成了金錢的囚徒。
日期:2026-04-08
編按:買房是人生大事,但許多首購族在踏入銀行那刻起,就因為「資訊不對稱」而陷入被動。當行員報出一個數字時,你可曾懷疑過這背後還有談判空間?房產專家Cosmo深度拆解銀行沒說的 5 個房貸秘密:從決定利率的關鍵、估價落差的缺口,到最容易被忽略的「寬限期陷阱」。貸款 1,000 萬如果不做功課,30 年下來多繳的利息可能夠你再買一台車。在簽約之前,請務必讀完這篇省錢攻略。
日期:2026-04-08
國稅局查自住放大絕!水電帳單已不夠看,連超商發票、社區門禁都要查。
日期:2026-04-08
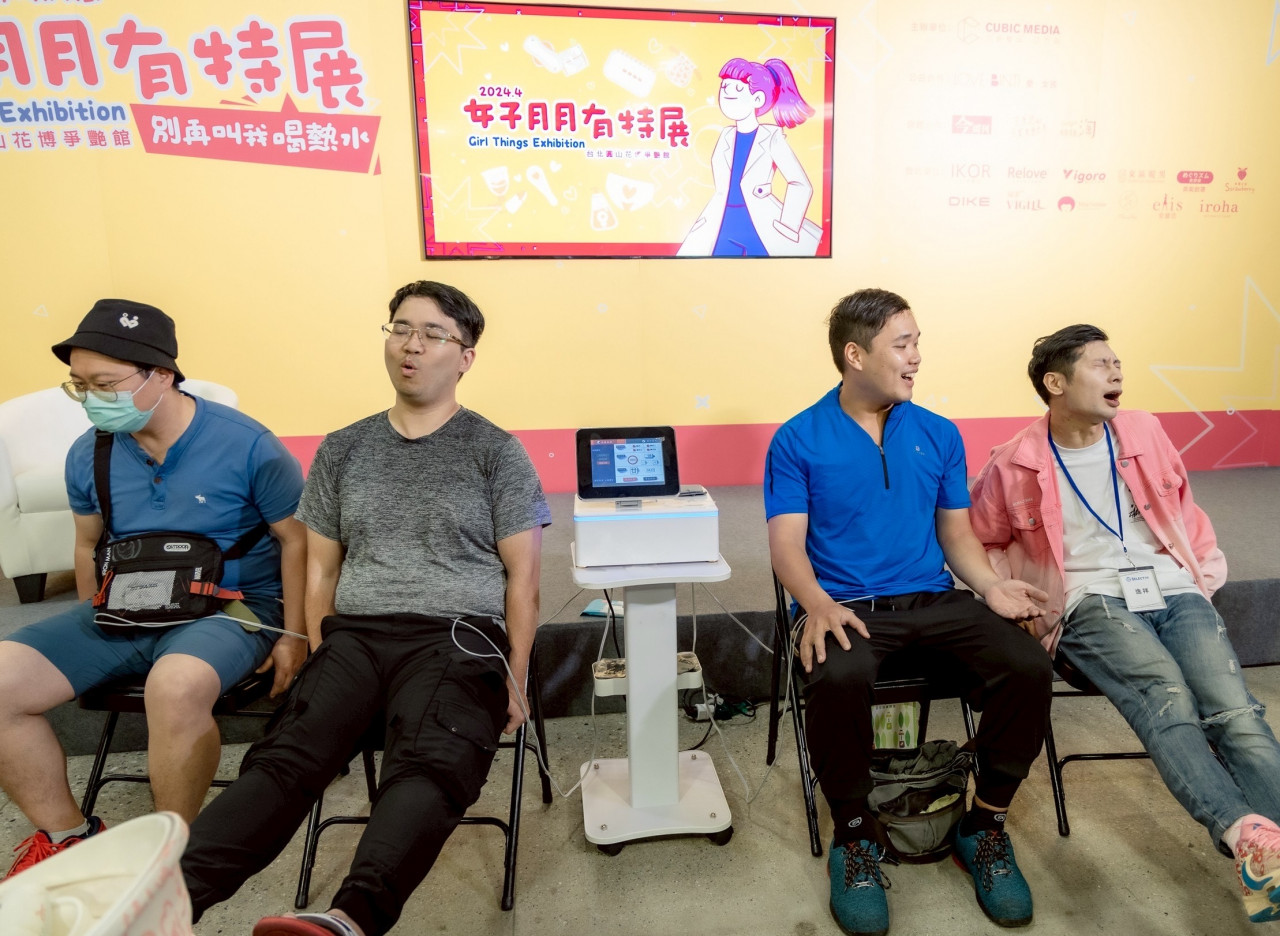
【前言:當生理期遇上理財,是奪回人生主控權的開始】在現代社會中,女性的焦慮往往來自於「不可控」。不可控的生理週期、不可控的情緒起伏,以及對未來財務安全感的不確定性。2026年4月10日至12日,全台唯一的女性全方位盛會「女子月月有特展」將於圓山花博爭艷館盛大舉行。今年,策展團隊立方品整合行銷大膽提出「女人要有錢」的年度口號,從生理、心理到財富,三位一體地拆解女性集體焦慮,從生理平權、女性健康到理財、房產與保險,重新討論女人要有錢、女人經濟獨立與女性不焦慮的真實底氣。為什麼這場展覽值得妳關注?因為它不只是產品展銷,更是一場關於女性如何建立「底氣」、擁有「選擇權」的深度實踐。
日期:2026-04-03
編按:本書作者林裕豐大學畢業就揹著助學貸款的債務踏入社會,除了正職的記者工作之外,開始斜槓青年的還債人生,終於在打拚大半年之後,還清40萬元的債務,之後他接觸信貸、外匯車市場,不只順利存到人生第一桶金,還從小記者晉升小老闆。租房10年、繳了360萬租金,一次蓮蓬頭底座在半夜掉下來,讓他動念想買房,憑著一股熱血,小資上班族勇敢地用全部身家200萬元買起家厝,並開啟他借錢買房當起包租公的生涯,也開始思考如何快速錢滾錢、創造被動收入。作者分享10年來親身買房、買股的投資實況,強調財富自由是一場「長期戰」,並提出:貸款期限是不是愈長愈好?寬限期限怎麼用最有利?房貸是工具,別被長年期綁死,利息才是最大的敵人。如果用寬限期,一定要把省下的錢拿去投資,不然只是延後「爆炸」而已。
日期:2026-04-01


_20260408161950.jpg_280x210.jpg)