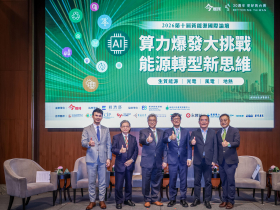
由《今周刊》主辦的「2026第十屆新能源論壇」於8/26在台北遠東香格里拉飯店盛大舉行。本次論壇以「算力爆發大挑戰・台灣能源轉型新思維」為主題,邀集政府官員、企業領袖及產業專家共襄盛舉,聚焦全球 AI 浪潮下快速攀升的算力與電力需求,探討企業如何運用前瞻的能源治理理念,加速落實淨零轉型。
日期:2026-08-26
AI基建痛點一一浮現,從前期的GPU供給限制、中期的電力及電網配置、近期的HBM通膨現象,匯集到超大規模雲端服務商(Hyperscalers)的高資本支出(Capex),最終突破的就是,「算力(AI Computing as Asset)或是詞元經濟(Token Economy)是否可以被金融市場重新定義為新的資產類別?如果可行,那麼算力即可進入金融資產融資體系,解決AI基建公司龐大的資本支出問題。
日期:2026-08-17
長榮第2季獲利優於《存股助理電子報》預期,但是,似乎低於許多小散戶的預期,導致今天股價開低走高。我們來檢視一下台灣海運貨櫃三雄的第2季財報,同時,也把長榮與全球第二大運力的馬士基(Maersk)做個比較,分析長榮的競爭力消長。
日期:2026-08-14
榮運(2607)2026年上半年EPS為2.68元,由於下半年獲利可望優於上半年,故我們上修榮運今年EPS期望值,從4.19元,上修至5.15元。食品股大成(1210)第二季獲利略低於預期,不過,鑑於上半年本業獲利表現堪稱平穩,加上台灣雞、豬價格維持堅挺,我們維持對大成今年EPS期望值3.95元不變。
日期:2026-08-12
今周刊編按:根據美媒《CNBC》報導,輝達(NVIDIA)與華爾街六巨擘,包括阿波羅全球管理(Apollo)、貝萊德 (BlackRock)、黑石集團(Blackstone)、布魯克菲爾德資產管理(Brookfield Asset Management)、高盛集團(Goldman Sachs, GS-US)及KKR(KKR-US)簽署諒解備忘錄,將募集逾5,000億美元(約新台幣16兆1216億元)第三方資金,投入AI基礎建設。黃仁勳接受CNBC採訪時表示,「這次的科技晶片是可投資的資產類別。」他指出,現在這些晶片已能創造營收,具備生產力、使用壽命長、可替代性高且具彈性。黃仁勳認為,由於輝達硬體已廣泛被不同客戶採用,且能在客戶之間轉移,因此貸款機構可以將運算能力視為能產生營收、且具有長期使用價值的資產,並據此提供融資。過去,輝達主要任務是打造晶片,如今則進一步協助建立一種新的生產性、可投資基礎設施,也就是所謂的「AI工廠」。黃仁勳指出,在 AI 產業中,算力本身就是營收來源,而輝達的運算能力特別適合扮演這種角色。
日期:2026-08-11
編按:台灣健身市場起飛,健身工廠、世界健身(World Gym)兩大品牌成為市場關注焦點,也帶動健身房股票投資熱度。其中,健身工廠母公司柏文(8462)與世界健身-KY(2762),是台股市場最具代表性的兩大健身企業,但兩家公司採取截然不同的經營模式,也走出完全不同的獲利曲線。世界健身-KY(2762)旗下世界健身(World Gym)據點數超過百家,憑藉品牌知名度與加盟布局,營收規模長期領先;柏文(8462)則靠健身工廠自營展店、多元運動服務與會員經營,提高單店效益與獲利能力。值得注意的是,雖然世界健身-KY營收規模較大,但柏文近年在營收成長率、毛利率與營業利益率上,卻全面勝出。究竟健身工廠與世界健身(World Gym)誰更具投資價值?本文將從營收結構、商業模式、展店策略與估值比較,深入拆解台灣兩大健身品牌的競爭版圖。
日期:2026-08-06
(今周刊1546)資本市場多年來的AI狂熱,終於找到了最強散熱元件。6月衝高後,台股7月急墜,以「去槓桿」為名的冷卻工程,主導市場情緒。效應不僅於股價波動,更催出信用交易資訊揭露、「關禁閉」制度的熱烈討論。向上延伸,槓桿鬧劇的源頭韓國股市,火速急推降溫新制,美國科技巨頭的財務風險,正被華爾街放大檢視。一場去槓桿的修正後,或許,也將微調資本市場對AI浪潮的審美視角。
日期:2026-08-05
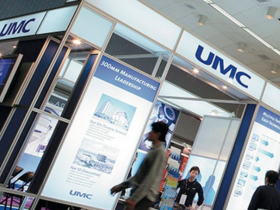
今周刊編按:聯電(2303)上週五強勢攻上漲停板,卻成為外資提款機,遭外資倒貨,連3天賣超來到146,308張。聯電周一(8/3)短線獲利了結賣壓出爐,開高走低,一度來到126元,多空拉鋸下探至116元,終場下跌3元或2.48%,以118元作收,成交量36萬8382張,高居台股個股成交量第3名。法人認為,聯電從本波最低102.5元止跌後、周一最高來到126元,短線漲幅已經超過22%,在面臨外資逢高獲利結算,短線籌碼面承壓下,近日將會面臨多空交戰。不過,盤中低檔承接買盤也夠積極,後續需密切觀察外資賣超是否趨緩,以及量能能否持續溫和推升,作為短線操作的評估指標。本土法人認為,聯電成熟製程景氣加速復甦、產能利用率提升,加上矽光子等新業務貢獻營收,仍看好中長期營運,維持「買進」評等。不過,由於未來因應需求擴產,資本支出明顯增加,可能對後續毛利率形成部分稀釋,因此將目標價由152元調降至130元。
日期:2026-08-04