「我已經35歲了,現在才開始存0050,是不是太晚了?」這可能是不少投資人心裡都曾浮現過的問題。尤其打開社群網站,常看到有人20多歲就開始投資,30歲前存到第一桶金,甚至已經累積數百萬元資產。相比之下,35歲才想到要開始存ETF,很容易產生一種「是不是已經輸在起跑點」的焦慮。但投資最可惜的,往往不是35歲才開始,而是35歲時因為覺得太晚而沒有行動,到了40歲又覺得自己錯過更多,最後一路拖到45歲,才真正把第一筆錢投入市場。
日期:2026-10-02
投資不一定得每天盯盤、猜高低點。財經YouTuber「財經雪倫」日前公開自己的基金投資成績單,截至2026年9月2日,她累計投入統一高息優選基金約410.6萬元,不含配息帳面獲利約147萬元;若將歷年領到的配息計入,含息獲利已超過171萬元,含息報酬率約41.8%。更讓她滿意的是,這是一檔月配型基金。光是2026年8月,她單月便收到4萬1403元配息,這筆現金流也能直接拿來支應房貸。不過,這筆超過百萬元的獲利,並不是靠每天進出、搶短線賺來的。雪倫表示,自己平常沒有太多時間盯盤,而是靠「無痛存股3招」,一步步把基金部位累積起來。
日期:2026-10-02
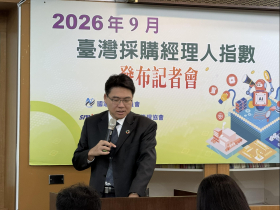
中經院發布2026年9月台灣製造業採購經理人(PMI)指數,指數衝63.4%,續揚0.9個百分點,已連12個月呈現擴張,並創下自2021年8月以來的最快擴張速度。要留意的是,新訂單與未完成訂單數,雖仍呈現擴張,但速度已趨緩,顯示增長動能已趨緩,擴張將走入「高原期」。不過,中經院強調僅是「擴張趨緩」,但擴張速度仍相當驚人。
日期:2026-10-01
45萬股民注意!00929配息0.38元,10/21為除息日,配息發放日預計為11/16,提醒想參與本次除息的投資人,最晚要在10/20買進。觀察00929周四(10/1)股價,上漲0.24元、漲幅0.82%,收29.59元,年化配息率高達15.4%。籌碼面部分,外資連兩天買超7,721張。
日期:2026-10-01
金融業最重要的資產是什麼?如果從財務報表找答案,我們可能會想到現金、債券、股票、授信資產,或者穩健的資本。但我愈來愈相信,真正支撐金融業走得長久的,是沒有直接列在資產負債表上的東西:社會對金融業的信任。
日期:2026-10-01
00904(台新臺灣半導體30 ETF)與00947(台新臺灣IC設計ETF)於週三(9/30)公布最新配息,雙雙創下成立以來新高,在AI浪潮助攻下,00904預計每單位配息2.2元、00947預計每單位配息2元,績效、配息雙箭齊發。預計除息日10/16(五)、最後買進日10/15(四)、股息發放日11/6(五)。
日期:2026-10-01
編按:台股今年漲勢驚人,0050前9月含息報酬高達73.25%,沒想到竟然連ETF績效前30強都進不了。最新榜單顯示,冠軍含息報酬狂飆124.95%,前5名全數翻倍,半導體、科技ETF幾乎包辦最前段班。至於00981A、00927、009816,以及人氣高股息ETF 00878、00919,今年到底賺多少、排名落在哪?本文一次說清楚。
日期:2026-10-01
0056(元大高股息)最新配息出爐,單季配息一口氣提高至1.72元,不只高於上一季的1.35元,也跨過市場原先預估的1.7元門檻。若以10月1日收盤價56.85元試算,1.72元單季配息換算年化配息率約12.1%,正式站上12%大關。更值得注意的是,0056先前殖利率一度落後00878、00919,如今靠這次大幅加碼配息,差距明顯縮小。0056這次為何有本錢「暴配」1.72元?高配息能不能延續?股價站上56元後,合理價又該怎麼看?想靠0056平均月領1萬元,又需要準備多少本金?
日期:2026-10-01
今周刊編按:記憶體龍頭美光(Micron)公布2026會計年度第四季財報,營收達542.3億美元,高於市場預期的510.7億美元,較去年同期大增379%;調整後每股盈餘(EPS)為33.42美元也優於市場預期的31.61美元;資料中心營收更較去年同期暴增約11倍。雖然AI需求讓記憶體持續供不應求,價格預料維持高檔,美光過去一年股價更飆漲逾500%;不過財報公布後股價僅小幅波動。週三美光開盤報1076.76美元,衝上1083.5美元的高點;後續股價陷震盪,收盤前一度翻黑跌至1062.36美元,終場小漲0.03美元、收在1065.11美元。儘管美光財報亮眼,但摩根大通近期也示警,美光在6/25雖然開出令人驚艷的第3季財報,但股價卻在7天後回檔19.61%,30天後更是重挫32.39%。不過,小摩強調,目前依然給予美光「加碼」的評價,並維持1540美元的目標價。
日期:2026-10-01
近期高股息ETF陸續公布配息,不少熱門ETF年化配息率衝上雙位數,甚至出現超過20%的驚人數字。如果直接拿20%配息率回推,想靠ETF每月領3萬元、全年領36萬元,竟然只要準備180萬元本金。相較過去動輒要準備500萬、600萬元的退休金目標,看起來突然變得容易許多。不過,財經YouTuber股倉提醒,真正的問題並不是算式,而是背後藏了一個很大的假設:未來每一年,都能持續拿到20%的配息。如果真的用這種極端條件規劃被動收入甚至退休,最後很可能發現,現實與想像落差很大。究竟近期高股息ETF動輒逼近20%的配息率從哪裡來?真的可以長期維持嗎?股倉從配息來源、成分股與含息總報酬一路拆解,並重新試算:如果想每月領3萬元,退休本金究竟要準備多少才比較合理?
日期:2026-10-01


_20261002082916.jpg_280x210.jpg)
_20260930175147.jpg_280x210.jpg)
_20261001160702.jpg_280x210.jpg)
_20261001145050.jpg_280x210.jpg)
_20260929161039.jpg_280x210.jpg)
_20260930143453.jpg_280x210.jpg)