屆臨退休後,有人會選擇繼續工作,希望多賺一點錢,讓老後生活更有保障;但另一方面,也可能因為工作一忙再忙,一再延後原本計畫退休後完成的心願。究竟要工作到幾歲?日本一名男子65歲選擇繼續工作,一路做到69歲才正式退休,4年間累計領取約960萬日圓(約新台幣196萬元)的薪資。沒想到,等到真正退休,才發現原本計畫和妻子暢遊北海道、與老友一起登山的心願,已經變得難以實現。
日期:2026-10-19
退休金規劃除了算「每月生活費夠不夠」,還要把醫療、失智、長期照護等突發風險納入考量。71歲健一原本以為,存4千萬日圓(約合新台幣800萬元),夫妻每月25萬日圓年金(約合新台幣5萬元),加上房貸早已繳清,應該足以安穩過退休生活。沒想到,先是自己罹患惡性腫瘤,接著妻子失智症,醫療與照護費用接連而來,原本看似充足的積蓄也快速縮水。回頭看,他才發現,自己雖然準備一筆退休金,也一直努力維持健康,卻沒料到晚年會接連遇上醫療與照護風險。最後,他甚至得賣掉自宅,改住租屋處。
日期:2026-09-23
編按:迷你退休是什麼?本書作者Jillian Johnsrud(吉莉安.強思若德)把它定義為:暫時離開正職工作超過1個月,把時間用在自己真正重視的事情上。過去20年間,她實踐了12次迷你退休,踏遍世界27國;對她而言,這不只是放長假,更像是替人生按下「重新開機」。更讓人意外的是,迷你退休不只是高薪族的專利。Jillian當年年薪僅2萬5千美元(約新台幣80萬元),仍靠著追蹤開銷、把錢花在真正重要的地方、擬定預算與財務計畫,擴大收入與支出的差距,再透過投資與增加收入累積財富。如今,她擁有約75萬美元(約新台幣2400萬元)資產,還持有3棟房產。她的做法不是「為了玩而花錢」,而是重新思考錢該怎麼用:一方面存下退休後的生活費,另一方面也留一筆錢給現在的自己。她稱這為「老後水缸」與「老前水缸」,一桶守住未來的安全感,一桶讓自己現在就有餘裕休假、陪伴家人、旅行、創業或追逐夢想。對Jillian來說,真正理想的財務自由,不是等到老了才開始享受,而是在確保老後生活的同時,也有能力把人生過在自己想要的樣子。
日期:2026-09-11
「財務自由、提早退休」需要準備多少錢?是1500萬元、2000萬元,還是至少3000萬元才敢離開職場?理財YouTuber懶錢包過去就曾介紹「Coast FIRE」概念:如果30歲左右已經累積100萬元投入市場,之後不再積極增加退休本金,讓這筆錢長期複利成長,就有機會在65歲累積足夠退休資產。不過,Coast FIRE終究只是「半退休」,日常生活費仍得靠工作收入支應。若想真正達到FIRE(Financial Independence, Retire Early),完全靠投資資產支付生活費,究竟需要多少本金?這次就直接拿台灣歷史最悠久的ETF—元大台灣50(0050)進行回測。在2003年0050上市時,拿出1000萬元全部投入0050,立刻退休,每個月固定賣出部分ETF支付生活費,結果相當驚人:歷經金融海嘯、COVID-19疫情、聯準會暴力升息等多次股災,23年後不只沒有把退休金花光,資產甚至一度成長至超過1.2億元。不過,這是否意味著「存1000萬元0050,就可以放心退休」?答案沒有這麼簡單。
日期:2026-07-29
115年度新竹縣夏季東方美人茶(膨風茶)優良茶評鑑於7月13至17日連5天在北埔鄉農會展開,今年共有968點參賽,17日成績揭曉,今年特等獎最後由蕭昀珮奪下、她的先生楊世瑩則拿下頭等一獎,夫妻倆是參賽常勝軍。
日期:2026-07-22
編按:42歲才開始存股,謝富旭用14年時間實踐「股息為主、價差隨緣」的價值投資策略,2025年領到180萬元股息。面對即將到來的退休階段,謝富旭開始思考高股息ETF與存股個股的資產配置,目標是在降低市場波動風險的同時,打造可長期穩定領息、不需頻繁盯盤的退休投資組合。謝富旭首度公開「完美退休投資組合」,以3000萬元資產為基礎,透過00919、00918、0056、00878等高股息ETF,搭配金融股與傳產龍頭存股標的,建構年領190萬元股息、平均每月進帳15.8萬元的退休現金流目標。
日期:2026-06-18
編按:英國74歲女副校長退休後,每年光靠教師退休金與國家年金,就有4萬4千英鎊收入(約新台幣187萬元),平均月領高達15萬台幣,甚至比仍在工作的女兒賺得還多!這份優渥的晚年,並不是運氣,而是花了43年佈局的結果,她也分享自己從年輕時穩定投入退休金、投資儲蓄,到延後領取年金。靠著長期紀律、節制消費與理財思維,打造安心又自在的退休生活。
日期:2026-05-13
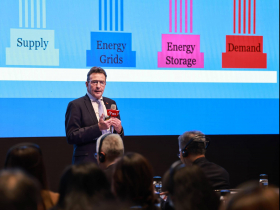
《今周刊》週三(3/25)舉辦「ESG永續台灣第六屆國際高峰會」,德國前環境官員尤爾根・蘭德格瑞柏(Jürgen Landgrebe)受邀演講,強調除了從電力供需、提升能源韌性之外,碳市場更是重要的減碳工具。從歐洲實施的ETS經驗來看,雖然每噸碳價將近3000元,但二十年來總碳排減少51%,GDP仍成長63%。
日期:2026-03-25
編按:面對退休,你真正需要擔心的,從來不只是「存到多少錢」,而是這筆退休金能不能撐20~30年。許多人以為只要配置高股息ETF、靠殖利率過生活就能安穩退休,但現實是——配息不穩、資產波動劇烈,加上通膨侵蝕購買力,光靠股息遠遠不夠。真正關鍵在於:退休前最後 5年如何調整資產配置?股債比例怎麼轉換?遇到股災時該怎麼辦?4% 提領率到底可不可靠? 財經作家雨果以完整模擬與真實數據,揭開「退休後資產分配」的最終解答。
日期:2025-12-08
富旭哥專為退休理財打造的「夢想清單目標管理法」實施三個月下來,可達到五種效果:第一、面對股價波動更淡定;第二、控制持股過度集中、以及買太快、買太急的風險;第三、定位於短線操作的部位在停利上更敏感;第四、更能做到逢低買進這件事;第五、時時提醒「股息為主、價差隨緣」的初衷。
日期:2025-11-28


_20260729095846.jpg_280x210.jpg)
_20251208135328.jpg_280x210.jpg)