許多人總以為到了50歲還沒有準備退休金,就容易雙手一攤、乾脆放棄。但資深分析師蔡明翰在《小宇宙大爆發》節目中用數據打破這個迷思:只要選對資產、拉長5到10年的複利週期,即便是中年起步,依舊有機會靠著台每股長期平均11%的報酬率,在65歲時拼出千萬退休金!他認為退休長線投資不看短線題材,看的是產業「護城河」。本文不僅公開台積電(2330)專家私房的「抓低點3大訊號」,更點名一檔在 AI 晶片測試設備市占率極高、大客戶根本跳不過它的「AI隱形冠軍」。大盤回檔究竟是風險還是送分題?看懂趨勢、分批布局能穿越景氣循環的好公司,就是讓退休資產翻倍的關鍵。
日期:2026-06-30
勞保年金(勞保老年年金、勞保退休金、勞保老年給付)和勞工退休金(勞退、勞退新制)一樣嗎?事實上,兩者不一樣!根據勞保局行事曆,6/29發放了4筆給付,其中勞保年金與勞退月退休金同時入帳。勞保局最新統計,截至4月請領勞保年金人數為214萬人,核付年金總額為408.8億元。可能會有人發現入帳內容分列2筆,1筆為原本領取的金額,另外1筆則是依消費者物價指數(CPI)累計成長率6.46%計算後增加的金額,因此會特別備註「物價調整」。假設原本每個月領取2萬元,在直接乘上調整幅度 6.46% 後,今年五月份的年金給付金額就會多領1292元。
日期:2026-06-29
我們這一代人從小被教育的劇本是這樣的:努力讀書、找好工作、拼命存錢、複利滾動,然後期待65歲退休後,靠著那筆積蓄與退休金過上無憂無慮的生活。我們是大師級的「儲蓄者」,我們懂得延遲享樂,我們看著銀行數字增加會有快感。但當我們登出職場,準備切換到生命執行長模式時,這個思維讓成功的劇本,突然變成了最大的詛咒。
日期:2026-06-29
劉進聲出生於窮困眷村,在物資匱乏的環境中長大。眼見父母為生計日夜奔波甚至遭逢背叛,他決心立志賺錢,在創業有成後一肩扛起母親的百萬債務。
日期:2026-06-29
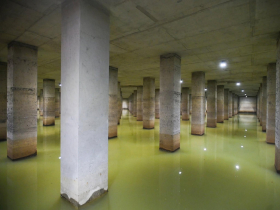
受颱風外圍環流及西南氣流影響,全台連日降雨引發部分地區傳出淹水災情,有網友在社群媒體上分享這座桃園的滯洪池,宛如「地下宮殿」的設計不只能參觀,還能夠有效蓄水,意外引起討論。
日期:2026-06-27
不在高科技產業工作,沒有高本薪,40歲才開始存退休金,會不會太晚?《今周刊》存股助理電子報總編輯謝富旭,以自身在有薪水天花板的媒體業、中年才開始打理退休金經歷強調:「我都可以,你一定也可以!」
日期:2026-06-26
勞保年金(勞保老年年金、勞保退休金、勞保老年給付)和勞工退休金(勞退、勞退新制)不少人常會混淆,誤以為兩者是一樣的,事實上,勞保老年年金、勞退這兩筆退休最牢靠戰友,只要勞工符合資格,兩筆皆可請領,為退休生活提供雙重保障。
日期:2026-06-25
在存股的路上,我們常常聽到身邊的朋友爭論不同的買進策略。有人說:「不管大盤,每天無腦買就對了!」也有人說:「傻啦?當然是看盤勢,買綠不買紅,等下跌再大筆買進啊!」也有上班族朋友問:「我不想天天看盤,每周固定挑一天買可以嗎?」為了幫大家解開這個謎團,老張直接拉出 0056 過去(2025/6/16 到 2026/6/12、 2022/1/3 到 2022/12/30)的完整歷史數據 ,用相同總本金,模擬不同心態的投資人,看看誰才是最後的贏家?為了數據有比較基準,我加上一個,每月都是在最低點買入的上帝視角。
日期:2026-06-23
編按:台股一路高歌猛進衝上 4 萬 7 千點大關,讓還沒上車的投資人「懼高症」集體發作:現在才開始定期定額,會不會慘成山頂接盤的韭菜?還有進場究竟該選最穩健的市值型(0050)、每月有現金流在手的高股息(0056),還是近期靠著經理人主動選股爆紅的主動式 ETF(00981A)?ETF 達人股魚強調,長期投資的勝率不是猜出來的,而是靠時間熬出來的。本文用 1 張圖帶你釐清 4 大類 ETF 的核心配置邏輯,並揭開勝率高達 90% 的致勝關鍵!
日期:2026-06-23
編按:本書作者桶井道長期深耕投資領域,投資資歷26年,47歲就擁1億日圓(約合新台幣2千萬元)資產、每年配息120萬日圓(約合新台幣24萬元),實現FIRE(財務自由、提早退休)。今年53歲的他資產已達2.7億日圓(約合新台幣5300萬元),每年配息達307萬日圓(約合新台幣60萬元)。他將自身的投資心得化為理財小說,故事主角真治是65歲的零存款大叔,卻意外獲得重返30歲的機會,但他必須在期限內累積1億日圓(約合新台幣2千萬元)資產,否則就會被凶猛的花園鰻吞噬。幸運的是,第二次人生裡的他遇見了改變命運的貴人:投資前輩「桶狹間」。45歲的桶狹間已累積1億5千萬日圓(約合新台幣3千萬元)資產,成功達成FIRE,他帶領真治建立儲蓄、投資、複利的觀念,強調「定期定額投資、長期複利」是累積資產的關鍵方法。
日期:2026-06-22


_20260629153529.jpg_280x210.jpg)
_280x210.jpg)
_20260623135504.jpg_280x210.jpg)
_20260618160238.jpg_280x210.jpg)