聯發科上周四(4/30)舉辦法說會,會中透露出在客製化晶片(ASIC)產業的重要進展,也讓聯發科的投資估值被重新定義,周一(5/4)股價一開盤再次拉出漲停板2870元,逾2萬張等買!高盛證券甚至將聯發科目標價大幅升至5000元,並預估2028年EPS(每股純益)達406元,屆時ASIC業務占比高達66%,為資本市場帶來不小震撼。
日期:2026-05-05
今周刊編按:記憶體股再次成為投資人焦點,力成(6239)周一(5/4)股價表現強勁,收盤來到223元漲停價位,南亞科(2408)在11點後也展開攻勢亮燈漲停,來到237元,超過3.4萬張買單等買。而華邦電(2344)漲幅也高達6.24%,收在95.4元。法人分析,DRAM約6成產能已被預訂至2027年,短期不易見到價格反轉,有投顧出具報告,將旺宏(2337)、十銓(4967)、力成等3檔,目標價分別為180元、365.5元與265元。旺宏股價目前在154.5元,十銓在284.5元,力成則是223元,上檔還有16%、28%以及18%甜投可期。
日期:2026-05-04
台股近期走勢上沖下洗,讓不少投資人感到焦慮,尤其,權值股台積電(2330)、台達電(2308)、聯發科(2454)台股三頭領頭羊,股價全衝破2000元,台股本益比(PE)已來到18倍、19倍的水位。台股週四(4/23)上演如大怒神般地先暴漲再下殺,最後才收斂的戲劇性劇本後,週五(4/24)則是先衝高、後回檔、再攀峰,早盤雖一度出現近700點的高低震盪,但上午10點半後,指數再度發動攻勢並一路走高,午盤最高觸及38989.94點,距離3萬9千點整數大關僅一步之遙。終場加權指數以38932.40點作收,不僅創下歷史收盤新高,單日更大漲1218.25點,漲幅達3.23%。若以漲點計算,表現寫下台股史上「第五大收盤漲點」紀錄,僅次於今年3月11日的1342點。不過,統計上市櫃跌多漲少,總下跌家數超過1300家,跌停家數約20家。到底,台股還能不能買呢?想買高價股的投資人又該如何入手?
日期:2026-04-24
台股週三(4/22)差點差一步站上38000,週四(4/23)開盤漲近千點差點都要39000 了,偏偏這時候集體掉頭爆量A轉,上櫃成交值高的個股振幅都是 10+%。少數仍維持強勢個股則有營建的興富發(2542),賺 2 元發 4 元,殖利率還有 10% 又在 5 年內低點真是又香又甜?
日期:2026-04-23
今周刊編按:台股變成一匹瘋馬了嗎?週四(4/23)開盤又再衝高靠攏39000點關卡、閃見38921.95點,上漲1043.48點或2.75%,但隨後往下收斂漲幅、10點左右更翻到盤下、殺到37164.44點,下跌714.03點或1.6%,高低震盪1757點,12點成交量已放大到1.17兆元。其中,護國神山台積電(2330)股價表現極為強勢,早盤一度大漲85元,直衝2135元天價,不過隨著賣壓出籠,漲勢收斂,股價最低滑落至2055元。即使如此,對於台積電強勁表現,有金融分析機構進行分析,列出「3大理由」,建議投資人「強力買進」。
日期:2026-04-23
台積電2026年第1季EPS計22.08元,年成長率58.3%。第一季各項財務數字表現,好到讓人無話可說。現在的問題只剩下評價:2000多元的台積電到底能不能投資?
日期:2026-04-17
台積電(2330)股價2100元的底氣曝光!台積電營收、獲利再次端出亮眼成績,週四(4/16)法說會公布2026年第一季財務報告。受惠於先進製程強勁市場需求,台積電首季合併營收突破兆元大關,約1兆1341億元,稅後純益約5724億8000萬元,每股盈餘(EPS)締造22.08元(折合美國存託憑證每單位為3.49 美元)表現優異。
日期:2026-04-16
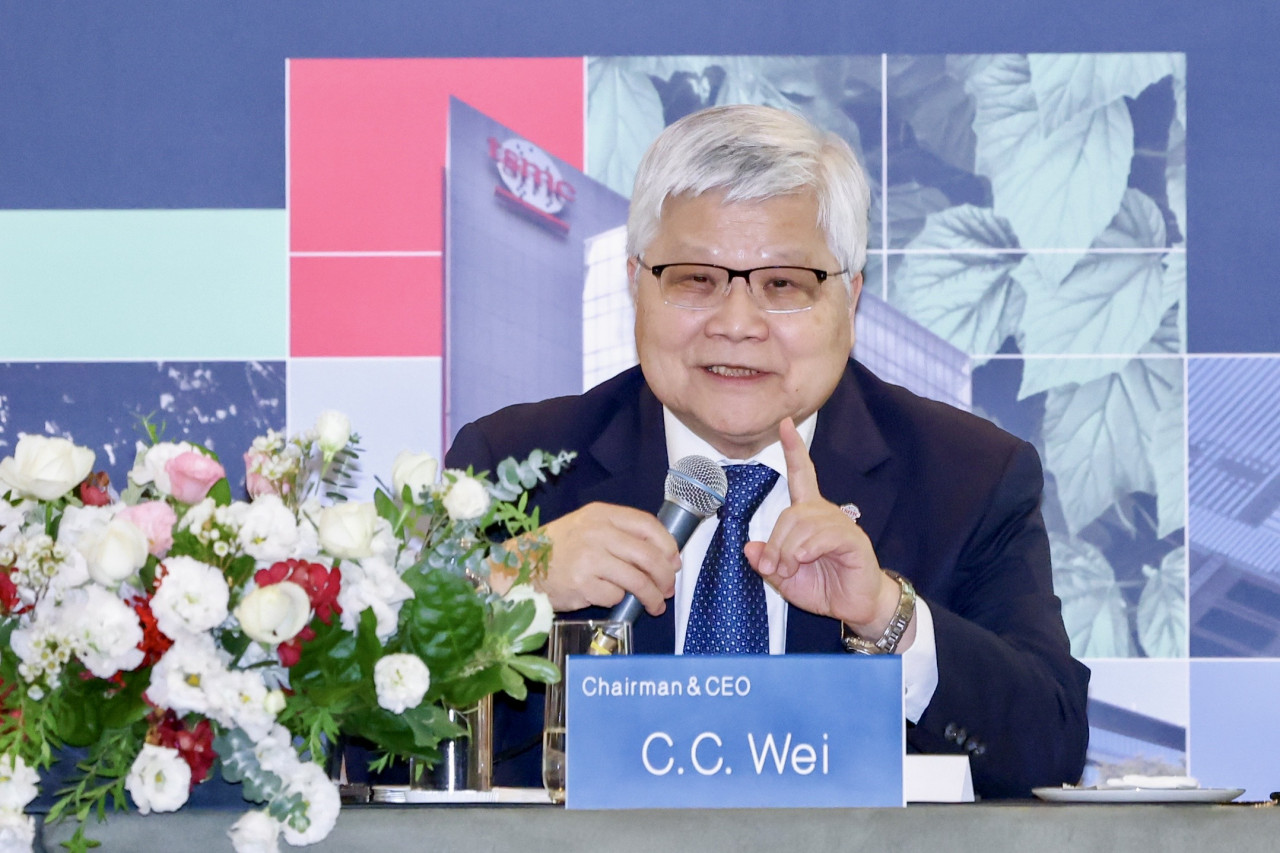
台積電法說會重點一次看!護國神山台積電(2330)週四(4/16)舉行法說會,表現果然如法人先前預期一樣亮眼,不僅繳出超乎預期的首季營運表現,台積電同時上修第二季的預估毛利率,並宣布3奈米製程因為需求太強勁,將在台南科學園區增加一座晶圓廠。對於法人問到特斯拉決定自建晶圓廠,並傳出部分訂單轉向三星一事,台積電董事長暨總裁魏哲家則霸氣回應:「晶圓代工沒有捷徑。」
日期:2026-04-16
編按:老牌化工大廠長興(1717)迎來 28 年最亮眼時刻!週五(4/10)收盤股價強勢站上80元、漲幅8.4%、創歷史新高,成交量破21萬張。長興(1717)做什麼的?為什麼過去一年股價漲幅能突破 200%?從昔日的穩健存股到如今的矽光子國家隊唯一化工代表,長興的轉型之路是否已經開花結果?本文由台股老手帶路,從財報數據解讀長興翻身的底層邏輯。當本益比已飆升至 74 倍、股價站上 8 字頭,究竟還有多少獲利空間?這波噴發行情是「大行情」還是「過熱」?進場前請務必掌握 3 大關鍵。
日期:2026-04-10
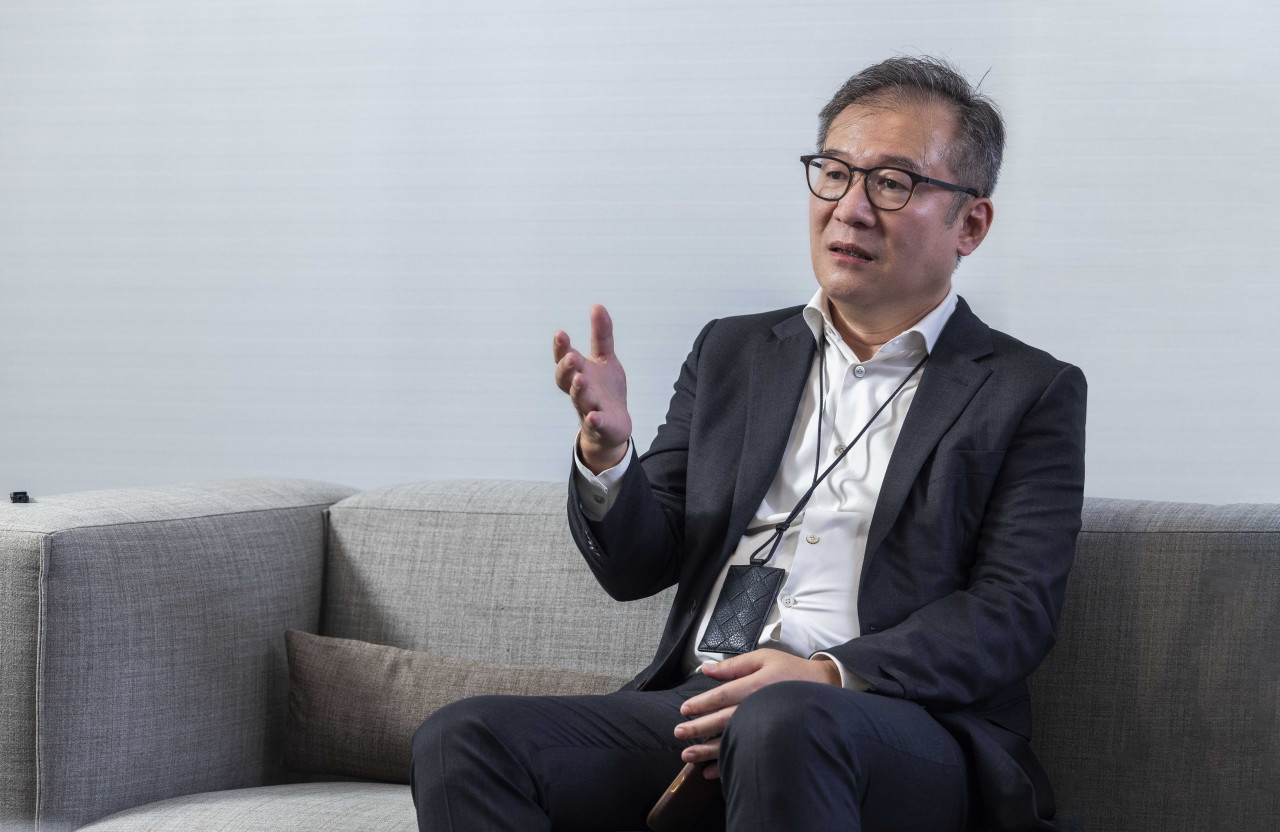
摩根士丹利(大摩)3/25發布報告,指出和碩AI伺服器2025年營收貢獻約1%,2027年可望大躍進、增至36%,因此將和碩評等從「減持」升至「中立」。至於iPhone手機代工,大摩則指和碩的案量可能下滑,且未接到iPhone 17e的訂單。對此,和碩共同執行長鄭光志近日受訪時表示,AI伺服器客戶群可望從新興雲端業者(Neocloud)擴至大型雲端服務供應商(CSP),美國德州新廠將於四月開始試產,對於手機業務則不便回應。
日期:2026-03-31