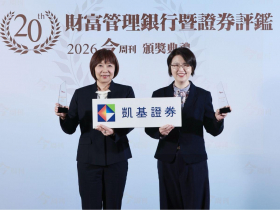
當「該買什麼商品」不再是財富管理的唯一課題,市場競爭也從商品選擇,逐步轉向資產配置、風險管理與財富傳承;與此同時,高資產族群日益年輕化,財富來源更加多元,從企業主、退休族到科技人才與專業經理人,財富管理的需求正從單一投資決策,延伸至更長期的資產布局。凱基證券勇奪第20屆財富管理銀行暨證券評鑑中八項大獎,展現其在專業顧問服務、客戶經營與數位創新上的綜合實力,也反映財富管理市場正從產品銷售走向顧問服務的新趨勢。
日期:2026-09-16
這裡所指的「稅負風險」,主要是遺產淨額太多,繼承人要繳很高的遺產稅;或是接收財產的人,沒有錢可以繳稅。也許很多人會想:能夠繼承他人的遺產,不就是「天上掉下來的大禮物」嗎?然而在現實世界裡,天上掉下來的禮物,很可能會沉重到讓自己「負擔不起」。這裡所指的「負擔不起」,就是指「繳交遺產稅」這件事。
日期:2026-09-16
2018年的春節之前,我遇上一個此生最大的經濟危機,那時我正跨入50歲。在此之前,我已經操作了十幾年的台指選擇權,我以為自己的經驗夠豐富了,也一直穩定的獲利,所以操作的口數越來越多,金額也越來越大。當時我每個月的操作口數可達一千口以上,期貨商還因此給我的手續費打了很好的優惠折扣,我一直以為,這樣穩定的收入可以持續下去。
日期:2026-09-15
當市場熱潮推升全民投資風氣,財富管理的角色已從引導保守者進場、勸退躁進者加碼,到協助退休族與企業主做好資產配置,財管業者正成為財富盛世中的重要平衡者。
日期:2026-09-09
從年少時的澳洲打工仔、廚師到專職投資人,今年四十二歲的潘振倫靠著「財富三段論」扎實打底,也憑著詳讀投資經典與穩健實戰,在股市賺到八千萬元資金、累積億元身價。他的故事與投資心法,值得投資人學習。
日期:2026-09-02
就我所知,過去有不少退休前,就住在大都市的人,在退休後,選擇到鄉下去住的理由,就是「鄉下地大、空氣新鮮,更適合身、心的健康」。個人並不反對空氣新鮮、無汙染,對人體健康絕對有益。
日期:2026-09-02
編按:本書作者比爾‧蘇西斯曾在美邦證券當了13年營業員,實在受不了每天盯著大盤、殺進殺出的日子,38歲決定退休。離開證券業後,他重新思考投資這件事,發現與其每天盯盤、挑股票、追求打敗大盤,不如回歸簡單的投資方法,做好分散、控制風險、持續累積財富,反而讓資產一路增至2.5億美元(約合新台幣80億元)。他分享鮑伯的故事:原本靠投資組合累積160萬美元(約合新台幣5千萬元),正準備退休、環遊世界,卻因遲遲不肯分散投資,9個月資產縮水90萬美元(約合新台幣2900萬元),最後環遊世界夢碎,回歸職場上班。
日期:2026-09-01
編按:退休金不夠怎麼辦?本書作者、資深財經作家李雪雯提出,利用不動產變現打造退休金的3大方式:賣房養老、以房養老、留房養老。對於手中握有房產的屋主來說,「賣房養老」是最直接的做法,透過出售房屋一次取得一筆退休金。若不想賣掉房子,可以選擇「以房養老」、「留房養老」。作者進一步解析「以房養老」、「留房養老」的做法、變現金額、優缺點及適合哪些人。
日期:2026-08-25
(今周刊1548)1990年代外資加速進入台股,不只帶來國際資金,也逐步改變台灣股市的投資邏輯,讓台股開始與全球資本市場接軌。
日期:2026-08-19
資本市場多年來的AI狂熱,終於找到了最強散熱元件。六月衝高後,台股七月急墜,以「去槓桿」為名的冷卻工程,主導市場情緒。效應不僅於股價波動,更催出信用交易資訊揭露、「關禁閉」制度的熱烈討論。向上延伸,槓桿鬧劇的源頭韓國股市,火速急推降溫新制,美國科技巨頭的財務風險,正被華爾街放大檢視。一場去槓桿的修正後,或許,也將微調資本市場對AI浪潮的審美視角。
日期:2026-08-19