40歲才開始存退休金來得及嗎?手頭存款只有100萬元,希望65歲退休後每月至少有6~7萬元生活費可能嗎?假設勞保勞退月領2~3萬元,自己還要再準備每月4萬被動收入該怎麼做?退休究竟該買市值型ETF 0050、高股息ETF 0056,還是直接All in台積電(2330)?
日期:2026-10-02
發光利他,豐盛同行當安穩生活逐漸消磨前進的動力,劉家華重返傳銷事業,找回持續成長的生命力。八年來,她帶領的團隊匯聚了來自不同領域、擁有不同身份的夥伴,從健身教練、網紅到國寶級鑑定師等,讓每位背景不同的夥伴,都能在適合自己的位置發光,也讓個人的成長成為他人的養分,就能帶領團隊在彼此成就中一起走得更遠。
日期:2026-10-02
中經院發布2026年9月台灣製造業採購經理人(PMI)指數,指數衝63.4%,續揚0.9個百分點,已連12個月呈現擴張,並創下自2021年8月以來的最快擴張速度。要留意的是,新訂單與未完成訂單數,雖仍呈現擴張,但速度已趨緩,顯示增長動能已趨緩,擴張將走入「高原期」。不過,中經院強調僅是「擴張趨緩」,但擴張速度仍相當驚人。
日期:2026-10-01
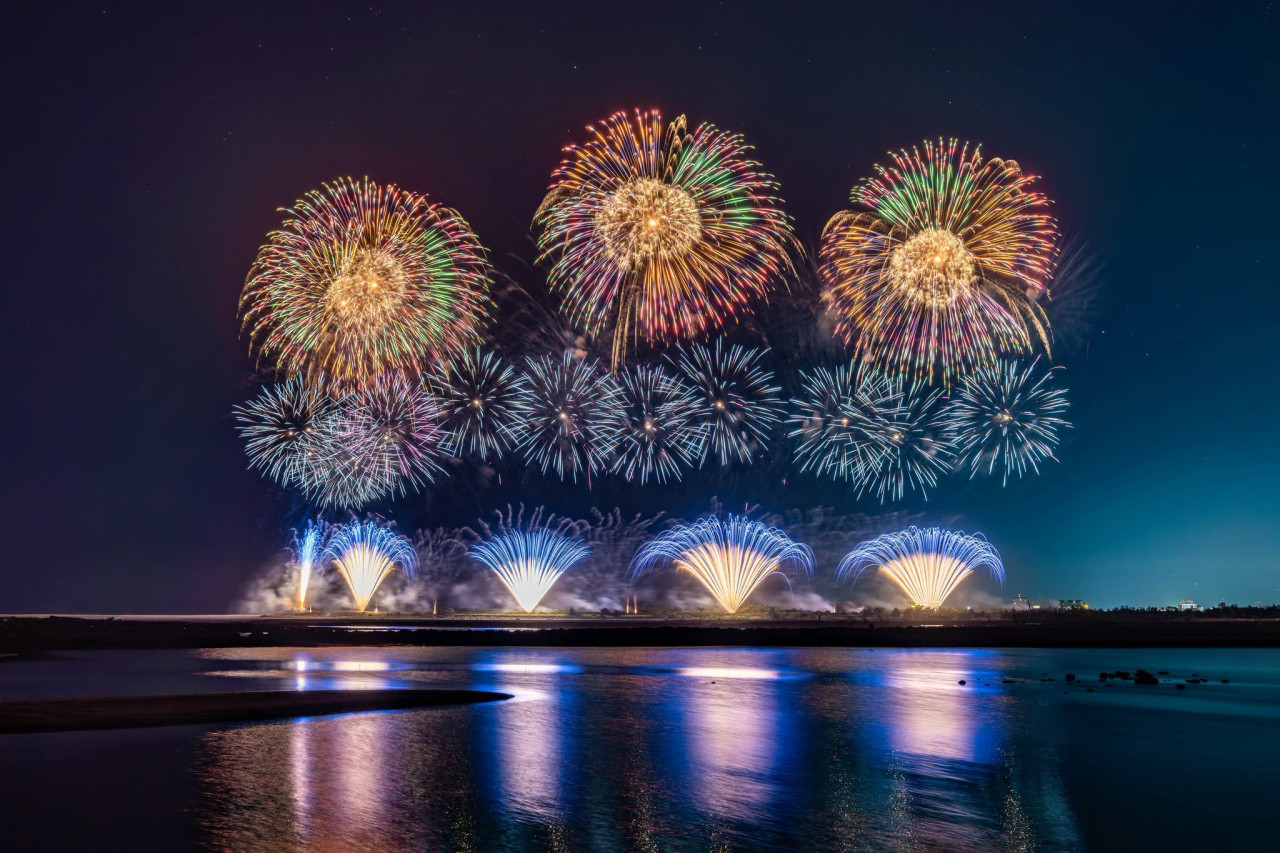
2026國慶焰火在台東!2026年國慶煙火10/10在台東市國際地標登場,今年主題為「世界的方舟:南島台灣」,煙火時間長達30分鐘,還有最受矚目的24吋花火,台東縣政府也公布9個最佳觀賞點。本篇一次整理2026國慶煙火時間地點、交通管制、接駁車、節目日程、表演卡司及周邊活動等重要資訊持續更新,懶人包輕鬆規劃行程。
日期:2026-10-01
不少iPhone用戶都有一個習慣:App用完後,順手從螢幕底部往上一滑,把背景程式一個個關掉,認為可以減少手機負擔、讓電池撐得更久。尤其手機開始發燙、變慢或電量掉得特別快時,「把App全部滑掉」更成了不少人的直覺反應。不過,蘋果最新更新的官方支援文件指出,這個動作其實沒有想像中省電。蘋果甚至直接提醒,App「應該只在沒有回應時才關閉」,如果iPhone只是正常使用,把背景App全部關掉,並不會改善裝置的整體效能。換句話說,看到App切換器裡排著一長串程式,不必急著全部清空。
日期:2026-10-01
0056(元大高股息)最新配息出爐,單季配息一口氣提高至1.72元,不只高於上一季的1.35元,也跨過市場原先預估的1.7元門檻。若以10月1日收盤價56.85元試算,1.72元單季配息換算年化配息率約12.1%,正式站上12%大關。更值得注意的是,0056先前殖利率一度落後00878、00919,如今靠這次大幅加碼配息,差距明顯縮小。0056這次為何有本錢「暴配」1.72元?高配息能不能延續?股價站上56元後,合理價又該怎麼看?想靠0056平均月領1萬元,又需要準備多少本金?
日期:2026-10-01
美國一位老婦人,已高齡84歲還沒退休,甚至兼職2份工作,一邊在居家照護機構擔任護理師,一邊開Uber。回頭看自己的人生,她坦言,過去總認為自己還年輕、退休還早,不需要急著思考退休,導致晚年仍必須工作補貼生活。走過這段人生路程,她也提醒年輕人:「你一開始工作,就應該規劃退休。」
日期:2026-10-01
今周刊編按:記憶體龍頭美光(Micron)公布2026會計年度第四季財報,營收達542.3億美元,高於市場預期的510.7億美元,較去年同期大增379%;調整後每股盈餘(EPS)為33.42美元也優於市場預期的31.61美元;資料中心營收更較去年同期暴增約11倍。雖然AI需求讓記憶體持續供不應求,價格預料維持高檔,美光過去一年股價更飆漲逾500%;不過財報公布後股價僅小幅波動。週三美光開盤報1076.76美元,衝上1083.5美元的高點;後續股價陷震盪,收盤前一度翻黑跌至1062.36美元,終場小漲0.03美元、收在1065.11美元。儘管美光財報亮眼,但摩根大通近期也示警,美光在6/25雖然開出令人驚艷的第3季財報,但股價卻在7天後回檔19.61%,30天後更是重挫32.39%。不過,小摩強調,目前依然給予美光「加碼」的評價,並維持1540美元的目標價。
日期:2026-10-01
川習會二會落幕後,美中會後公布的文本內容有不小落差,然近期台灣的社群平台與部分媒體,卻大量湧現「美國要放棄台灣」、「美中共管世界」等「棄台論」、「疑美論」論述。台灣勵志協會(TIA)周二(9/29)舉辦國際座談,與談的學者陳方隅、賴怡忠、賴榮偉與主持人譚耀南在結論時,不約而同聚焦「認知戰」,直指中國想營造出美中平起平坐、台灣被邊緣化成「棄兒」(棄台論)的印象。賴怡忠說,當會後美方公布「事實清單」後,中國先前吹的泡泡全都破掉;陳方隅則建議,必須加強大家對美中台關係本質的認識。
日期:2026-10-01
近期高股息ETF陸續公布配息,不少熱門ETF年化配息率衝上雙位數,甚至出現超過20%的驚人數字。如果直接拿20%配息率回推,想靠ETF每月領3萬元、全年領36萬元,竟然只要準備180萬元本金。相較過去動輒要準備500萬、600萬元的退休金目標,看起來突然變得容易許多。不過,財經YouTuber股倉提醒,真正的問題並不是算式,而是背後藏了一個很大的假設:未來每一年,都能持續拿到20%的配息。如果真的用這種極端條件規劃被動收入甚至退休,最後很可能發現,現實與想像落差很大。究竟近期高股息ETF動輒逼近20%的配息率從哪裡來?真的可以長期維持嗎?股倉從配息來源、成分股與含息總報酬一路拆解,並重新試算:如果想每月領3萬元,退休本金究竟要準備多少才比較合理?
日期:2026-10-01


_20260929161039.jpg_280x210.jpg)
_20260930143453.jpg_280x210.jpg)